Herkese iyi hafta sonları,
Faiz indiriminin Borsa İstanbul’daki satışları durduramadığı bir haftayı geride bıraktık. Salı günkü güçlü tepkinin devamı gelmedi ve kayıplar özellikle BIST 100 dışındaki hisselerde derinleşti. Fon tasfiyelerinde ödemeler sürerken bekleyen işlemleri de kapsayan düzenleme Meclis’ten geçti.
İçeride tüketici güvenindeki sert düşüş dikkat çekti. Endeks ekimde aylık %7,7 gerileyerek 84,8’e indi ve dört temel bileşenin tamamında bozulma görüldü. Yurt dışında petrolün yükselişi enflasyon kaygılarını artırırken teknoloji şirketlerinin yatırım harcamaları yeniden sorgulandı. Bu hafta bilanço sezonunu açtık. Önümüzdeki hafta banka sonuçlarını, Fed ve Avrupa Merkez Bankası kararlarını takip edeceğiz. Cumhuriyet Bayramı nedeniyle Borsa İstanbul’da çarşamba yarım gün işlem yapılacak, perşembe piyasa kapalı olacak.
Okuma süresi: 6 dakika 30 saniye
1️⃣ Merkez Bankası politika faizini beklendiği gibi 100 baz puan indirerek %36’ya çekti. Karar metninde enflasyonun ana eğilimindeki gerilemenin teyit edildiği belirtilse de jeopolitik gelişmeler ve enerji maliyetlerine yapılan vurgu önemli. Banka, sonraki indirimlerin büyüklüğü ve zamanlaması konusunda temkinli kalıyor. Dolayısıyla bu karardan indirimlerin hızlanacağı sonucunu çıkarmıyoruz. Piyasa açısından da beklenen bir indirim, güven ve tasfiye sorununu çözmeye yetmiyor. Petrolün yükselişi ise daha hızlı indirimlere alan açabilecek enflasyon düşüşünü zorlaştırıyor.
2️⃣ BIST 100 haftayı %5,16 kayıpla 11.116,99 puanda tamamladı. Bankacılık endeksi %4,47, sanayi endeksi %8,47 gerilerken BIST 100 dışı hisselerde kayıp %11,48’e ulaştı. Endeksteki 100 hissenin 95’i haftayı ekside kapattı. ABD endekslerindeki haftalık kayıpların çok daha sınırlı kaldığını da düşününce, içerideki satışlarda Türkiye’ye özgü sorunların ağırlığını görmeye devam ediyoruz.
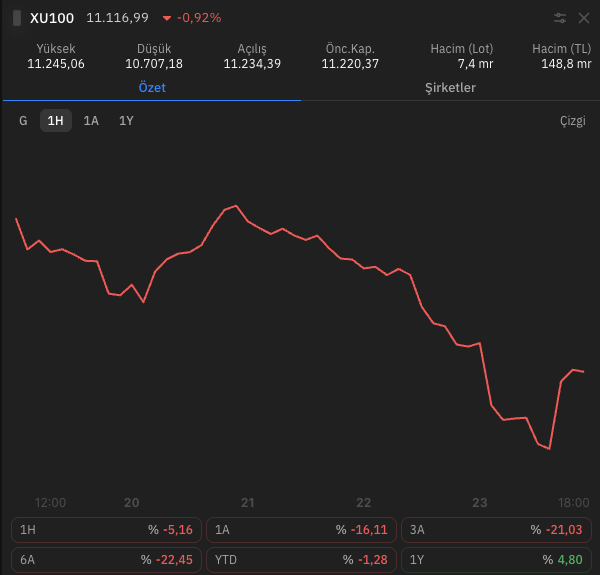
Hacimlerde ise haftanın başına göre belirgin bir artış var. Cuma günü BIST 100’de işlem hacmi 148,8 milyar TL ile önceki 20 seans ortalamasını yaklaşık %33 aştı. Günlük ortalama da önceki haftanın 93,8 milyar TL’sinden 114,4 milyar TL’ye yükseldi. Son satışlar, işlemlerin arttığı bir ortamda gerçekleşti. Ancak bu veriden satışların ne kadarının tasfiye kaynaklı olduğunu ayırmak mümkün değil. Dolar/TL haftayı %0,36 artışla 49,69 çevresinde tamamladı.
3️⃣ Fon tasfiyelerinde ödemelerin yanında sürecin hukuki tarafını da takip ettik. Perşembe açıklanan verilere göre 55.755 yatırımcı hesabına toplam 49,7 milyar TL tutarında ayni ve nakdi ödeme yapıldı. Tasfiyesi devam eden fon sayısı 47’ye indi. Sayı azalsa da kalan fonların büyüklükleri ve içlerindeki varlıklar birbirinden farklı. Bundan sonraki ödeme hızını da büyük ölçüde bunlar belirleyecek.
Meclis’te kabul edilen düzenleme de 17 Eylül ve öncesinde iletilmiş, fonun temerrüdü veya fiyat açıklanmaması nedeniyle sonuçlanmamış satış talimatlarını tasfiye kapsamına alıyor. SPK, PBLK kaydının tek başına takasın başladığını göstermediğini ve tamamlanan işlemlerin etkilenmediğini açıkladı. Düzenleme cumartesi sabahı itibarıyla henüz Resmî Gazete’de yayımlanmış değil. Ödemelerdeki ilerlemeyi önemsiyoruz. Bunun güvene dönüşmesi için kalan alacakların nasıl ve hangi takvimle karşılanacağının da açıklığa kavuşması gerekiyor. Üstelik tasfiyeler tamamlandığında MSCI’ın işaret ettiği sorunlar gündemden kendiliğinden çıkmayacak. Pay sahipliğinin şeffaflığı ve koordineli işlemlere karşı atılacak adımları da izlemeyi sürdüreceğiz.
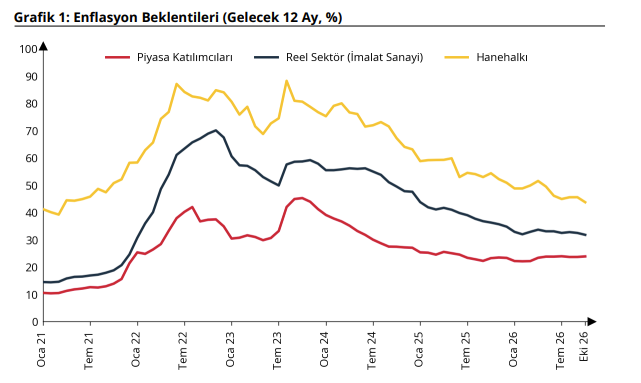
4️⃣ Cuma açıklanan verilerde hanehalkının ve şirketlerin enflasyon beklentileri geriledi. On iki ay sonrası için hanehalkının beklentisi %45,60’tan %43,75’e, reel sektörün beklentisi %32,50’den %31,80’e indi. Piyasa katılımcılarının önceki hafta açıklanan %23,89’luk beklentisi ise eylülün biraz üzerinde. Hanehalkı ve şirketler tarafındaki düşüş olumlu, ancak henüz bütün gruplarda aynı yönde bir hareket yok. Hanehalkı anketinin 7–15 Ekim’de yapıldığını da hatırlatalım. Son faiz kararı ve petrolün haftanın sonuna doğru hızlanan yükselişi bu sonuçlara dahil değil.
Bu hafta yayımlanan para ve banka verilerine göre 16 Ekim haftasında yerleşik banka dışı kesimin TL vadeli mevduatı yaklaşık 266,7 milyar TL arttı. Yabancı yatırımcılar hissede 88,8 milyon dolar, devlet tahvilinin kesin alım işlemlerinde 44,4 milyon dolar net satış yaptı. Brüt rezervler 2,48 milyar dolar azalarak 169,10 milyar dolara geriledi. Mevduattaki artışı fon hareketleriyle birlikte izliyoruz. Ancak işlemleri yatırımcı bazında eşleştiremediğimiz için fonlardan çıkan paranın ne kadarının mevduata geçtiğini bilmiyoruz.
5️⃣ ABD’de perşembe günkü sert satışlara rağmen haftalık kayıplar S&P 500’de %0,5, Nasdaq’ta %0,7 ile sınırlı kaldı. Dow Jones %0,4, küçük şirketleri izleyen Russell 2000 ise %2 yükseldi. Teknoloji hisselerindeki satışa piyasanın diğer tarafları aynı ölçüde katılmadı. Bilanço döneminde yapay zekâ yatırımlarının büyüklüğünün yanında bu harcamaların ne zaman nakit üretmeye başlayacağı da sorgulanıyor.
ABD’nin 10 yıllık tahvil getirisi haftalık 9 baz puan düşüşle %5’e geriledi. Cuma açıklanan öncü PMI verilerinde ise büyüme güçlü kalırken şirketlerin satış fiyatlarındaki artış hızlandı. Ons altın haftayı %4,06 kayıpla 3.995 dolar çevresinde tamamladı.
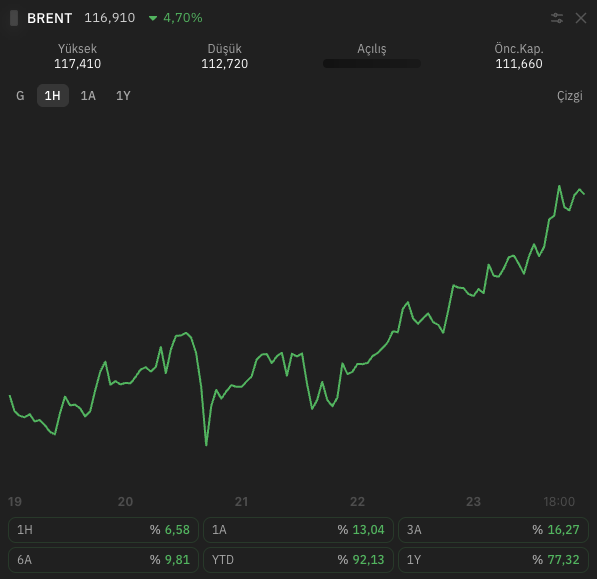
6️⃣ Brent petrolün aralık vadeli kontratı haftalık %6,24 artışla 116,72 dolara yükseldi. Suudi Arabistan’daki altyapıya yönelik saldırılar ve bölgedeki sevkiyat riskleri fiyatları yukarı taşıyor. Avrupa’da doğal gaz da hafta içinde 90 euro/MWh seviyesini aştı.
Türkiye açısından enerji faturasının yanında ihracat pazarındaki gelişmeler de önemli. Euro Bölgesi bileşik PMI’ı 53,1’den 51,9’a geriledi. Avrupa’da STOXX 600 haftayı %1,39 kayıpla tamamladı. Gelecek hafta Fed çarşamba, Avrupa Merkez Bankası perşembe kararını açıklayacak. Perşembe günü ABD’nin PCE enflasyonunu da izleyeceğiz. Bilanço takviminde çarşamba Microsoft ve Alphabet, perşembe Amazon öne çıkıyor.
1️⃣ Otomotivde bu hafta Avrupa pazarına erişim konusu gündemdeydi. Ticaret Bakanlığı pazartesi günü sektör temsilcileriyle AB’nin Sanayi Hızlandırma Yasa Taslağı’nı görüştü. Bakanlık, Türkiye otomotiv sanayisinin düzenlemenin tüm hükümlerine dahil edilmesi için temaslarını sürdürüyor. TİM de otomotiv ihracatının %70’inden fazlasının AB’ye yapıldığını hatırlatarak kamu alımlarında Avrupa’da üretim şartının Türk üreticileri zorlayabileceğine dikkat çekti.
Bu konu mevcut satışların ötesine uzanıyor. Yeni bir modelin hangi fabrikada üretileceği değerlendirilirken Avrupa’daki alıcılara erişim koşulları da yatırım kararını etkileyebilir. Ana sanayiyle birlikte ona üretim yapan tedarikçiler için de önemli bir belirsizlik. Türkiye’nin kapsama kesin olarak dahil edildiği veya dışlandığı bir karar henüz yok.
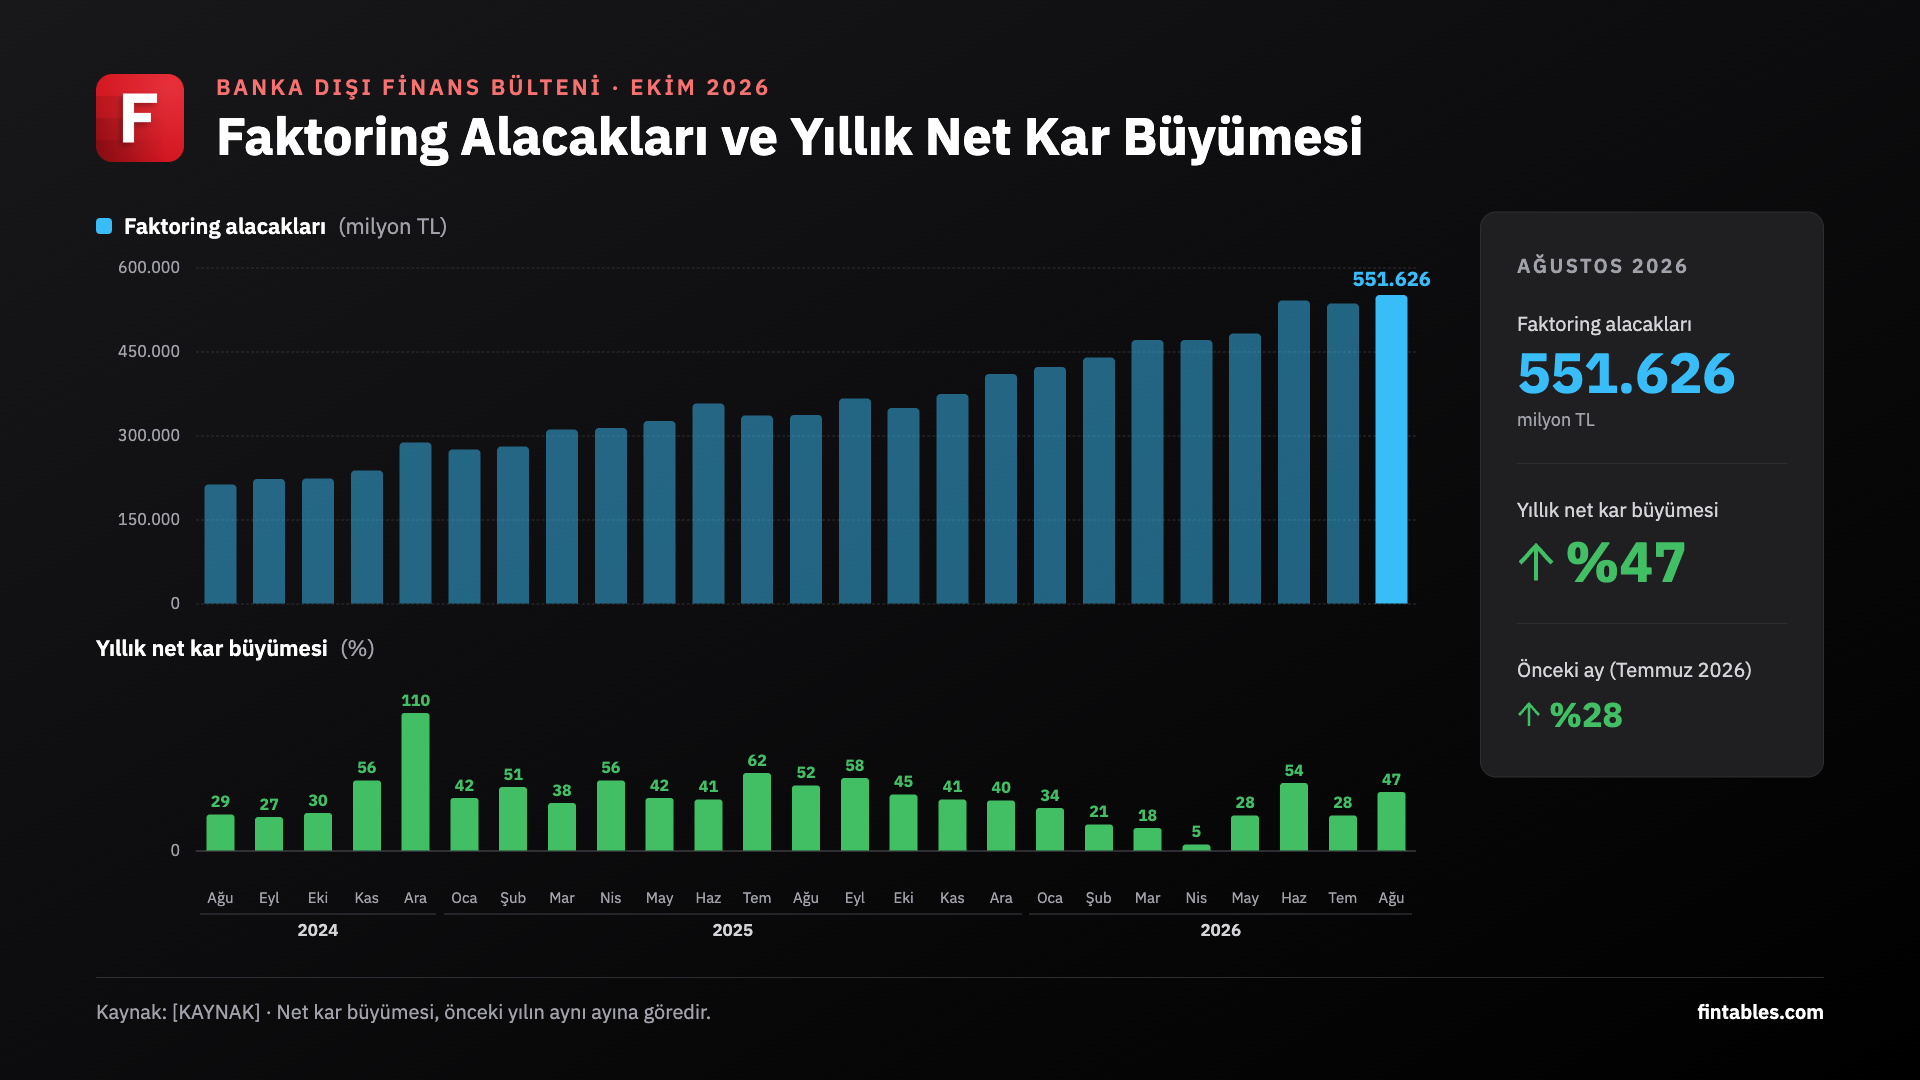
2️⃣ Bu hafta yayımladığımız sektör bültenindeki ağustos verilerine göre faktoring şirketlerinin aylık net kârı yıllık %47,3 arttı. Takipteki alacak oranı ise %2,87 ile Şubat 2022’den bu yana en yüksek seviyeye çıktı. İlk sekiz ayda karşılık giderleri yaklaşık iki katına yükselirken net kâr artışı %28,9’da kaldı. Finansal kiralamada takip oranının %1,88’e gerilemesi, iki sektörün farklılaştığı noktalardan biri.
Finansal Kurumlar Birliğinin eylül anketinde de takipteki kredi oranının artmasını bekleyenlerin payı %70’ten %75’e yükseldi. İşlem hacminde artış bekleyenlerin oranı ise %59’dan %55’e indi. Bilanço döneminde gelir artışının ne kadarının karşılık giderlerine gittiğine bu nedenle daha yakından bakacağız. Ağustos verilerinin fon krizinden önceye ait olduğunu da not edelim.
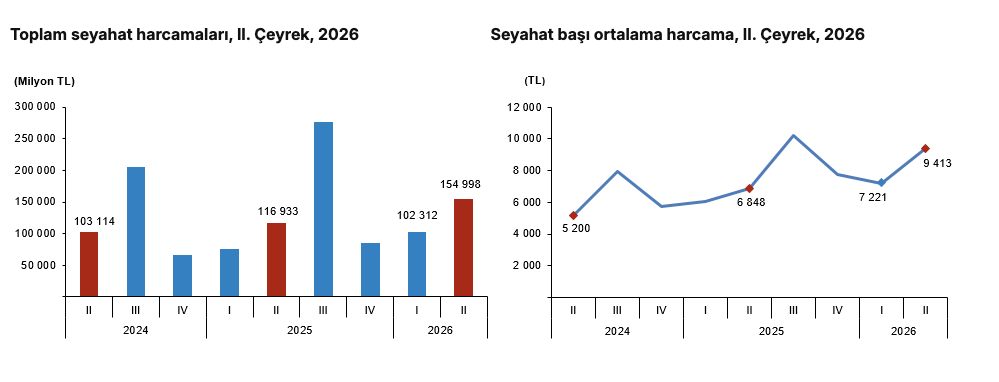
3️⃣ Yurt içi turizmde daha az seyahate daha fazla para harcanıyor. TÜİK’in perşembe açıkladığı ikinci çeyrek verilerinde seyahat sayısı yıllık %3,6 azalarak 16,5 milyona geriledi. Harcamalar ise nominal olarak %32,6 artışla yaklaşık 155 milyar TL’ye çıktı. Seyahat başına ortalama harcama 9.413 TL oldu. Toplam tutar büyüse de seyahat sayısında artış yok. Fiyatlar, seyahat süresi ve harcama tercihleri de bu tutarı etkiliyor. Harcamanın yalnız %14,5’inin konaklamaya gittiğini, yeme içmenin %31,6, ulaştırmanın %25 pay aldığını da hatırlatalım. Bu nedenle toplam harcama artışını doğrudan otellerin gelirlerine taşımamak gerekiyor.
4️⃣ Tarımda üretim tahminleriyle maliyet verileri farklı yönlere işaret ediyor. Cuma yayımlanan ikinci tahminde tahıllar ve diğer bitkisel ürünlerde yıllık %17,3, meyveler, içecek ve baharat bitkilerinde %60,8 üretim artışı öngörülüyor. Sebzelerde ise %0,8 düşüş bekleniyor. Pazartesi açıklanan ağustos verilerinde tarımsal girdi fiyatları aylık %3,41, yıllık %30,28 arttı. Enerji ve yağlayıcılarda aylık artış %9,58’e ulaştı. Daha fazla ürün, ham madde maliyetleri açısından olumlu olabilir. Ancak enerji, işleme ve taşıma giderleri yükselmeye devam ederken bu rahatlamanın tüketici fiyatlarına ne ölçüde yansıyacağı henüz açık değil. Üstelik ağustos maliyet verileri, petrolün ekim ayındaki son yükselişini içermiyor.
1️⃣ Ereğli Demir Çelik üçüncü çeyrekte 2,21 milyar TL net kâr açıkladı ve beklentiyi yaklaşık %15 aştı. Ton başına FAVÖK önceki çeyrekteki 75 dolardan 100 dolara yükseldi. Ancak yönetim, cuma günkü analist toplantısında yüksek kömür maliyetlerinin yaklaşık dört aylık gecikmeyle üretime yansıdığını ve bu nedenle son çeyrekte ton başına FAVÖK’ün gerilemesini beklediğini söyledi. Yıllık 75–85 dolarlık beklenti korundu. Dolayısıyla üçüncü çeyrekte ulaşılan 100 doları sonraki dönemler için kalıcı bir seviye kabul etmek erken.
2️⃣ TAV Havalimanları’nın üçüncü çeyrek net kârı 9,09 milyar TL ile beklentiyi yaklaşık %25 aştı. Euro bazında ciro %5, FAVÖK %11 büyüdü. İlk dokuz ayda net kârı daha düşük kur zararları ve ertelenmiş vergi geliri de destekledi. Nakit tarafında da iyileşme var. Aynı dönemde serbest nakit akışı %17 artışla 213,6 milyon euroya çıkarken net borç hazirandaki 1,83 milyar eurodan 1,65 milyar euroya geriledi. Şirket temmuzda güncellediği yıllık beklentilerini korudu.
3️⃣ Ebebek’te üçüncü çeyrekte reel satışlar %17,6 büyürken FAVÖK marjı %14,2’den %17’ye çıktı. Aynı mağazalarda satış adedinin %14 artması da büyümenin mevcut mağazalarda devam ettiğini gösteriyor. Net kâr 315 milyon TL ile beklentiyi yaklaşık %5 aştı. Daha güçlü sonuç ise 1,78 milyar TL ile beklentinin %17 üzerinde gelen FAVÖK’te.
4️⃣ Vestel, 500 milyon dolarlık Eurobond’u için iki yapılandırma seçeneği sundu. Birinde anapara korunuyor, vade 2035’e uzuyor ve kupon %4’e düşüyor. Diğerinde anaparadan %45 indirim karşılığında 2032 vade ve %6 kupon öneriliyor. Tahvil sahiplerinden daha uzun süre beklemekle anaparanın bir bölümünden vazgeçmek arasında tercih yapmaları isteniyor. Şirket ikinci seçeneğin uygulanması için SPK’ya başvurdu. Yapılandırma henüz kesinleşmiş değil.
5️⃣ Zorlu Enerji, 60,5 milyon dolarlık Eurobond kuponunun altı ay ertelenmesi için onay talep etti. Cuma günü JCR, şirketin ulusal uzun vadeli notunu BB(tr), görünümünü Negatif olarak belirledi. Bu hafta tamamlanan Electrip satışında da bedelin tamamının nakit olmadığını hatırlatalım. 147,6 milyon doların 82,6 milyon doları borç mahsubu, 65 milyon doları nakit tahsilat. Kupon ertelemesinin kabul edildiğine ilişkin henüz bir açıklama yok.
6️⃣ Astor Enerji, cuma akşamı ana ortakları Feridun Geçgel ve Enver Geçgel hakkında soruşturma kapsamında uygulanan tedbirlerin ve dondurma kararının kaldırıldığını açıkladı. Seans sonrasında gelen açıklama, ortaklar hakkındaki bu tedbirlerle sınırlı. Soruşturmanın sona erdiğine ilişkin bir bilgi içermiyor.
7️⃣ Sabancı Holding üst yönetiminin hafta başındaki kişisel pay alımlarının ardından şirket cuma günü 300 bin pay geri aldı. 16 Ekim’de başlayan programda toplam alım 590 bin paya ulaştı. Hem yönetimin hem şirketin alım yapmasını, mevcut fiyatların cazip bulunduğuna dair anlamlı bir işaret olarak görüyoruz. Bunun başka şirketlerde de yaygınlaşıp yaygınlaşmayacağını takip edeceğiz.