5 Kasım Perşembe gününden herkese günaydın, Fintables Bülten’e hoş geldiniz.
☑ Borsa İstanbul’da yükseliş bu kez piyasanın geneline yayıldı. BIST 100, mayıstan bu yana en güçlü günlük artışını kaydederken işlem hacmi de ekim başından bu yana en yüksek seviyesine çıktı.
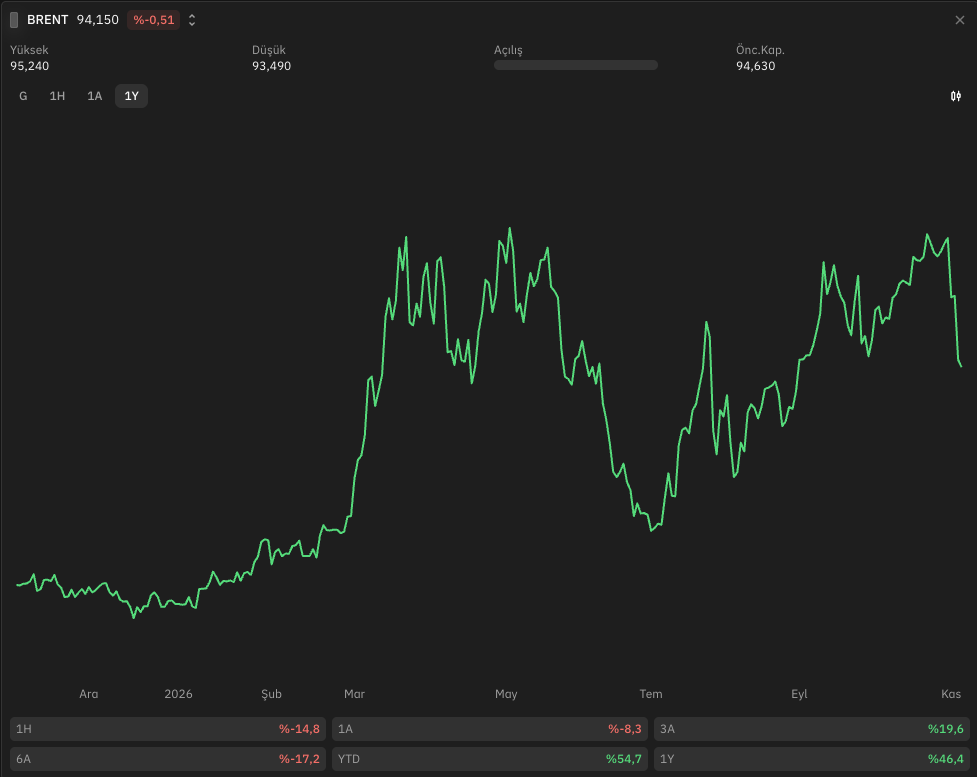
☑ ABD seçimlerinin ardından İran savaşının sona erdirilmesine yönelik beklentiler petrolü aşağı çekti. Brent’in 95 doların altına gerilemesi, Türkiye açısından enflasyon ve enerji maliyetleri üzerindeki baskının hafifleyebileceğine işaret ediyor.
☑ TCMB’nin ekim ayı değerlendirmesi, enflasyonun ana eğiliminde yataya yakın bir seyir gösteriyor. Petroldeki düşüşün kalıcılığı, bundan sonraki enflasyon ve faiz beklentileri açısından önem taşıyor.
☑ Fon tasfiyelerinde yatırımcılara yapılan ödemelerin 117,6 milyar TL’ye ulaştığı bildirildi. Bugün açıklanacak haftalık bankacılık verileriyle mevduat, kredi ve yatırımcı tercihlerindeki değişimi takip edeceğiz.
Okuma süresi: 5 dakika 3 saniye
1️⃣ Yurt içinde haftalık bankacılık verileri saat 14.00’te, TCMB’nin para ve banka istatistikleri, rezervleri ve yabancı yatırımcı işlemleri 14.30’da açıklanacak. Mevduat ve kredi faizlerine ilişkin haftalık veriler ise 17.00’de yayımlanacak.
2️⃣ İngiltere Merkez Bankası’nın faiz kararı ve Para Politikası Raporu saat 15.00’te gelecek. ABD’de 16.30’da haftalık işsizlik başvuruları ile üçüncü çeyrek verimlilik ve birim iş gücü maliyeti verileri izlenecek.
3️⃣ Bilanço takviminde İş Bankası, Şişecam, Ford Otosan, Tofaş, Migros, Doğan Holding ve Kalekim bulunuyor.
BIST 100 dün %4,12 yükselişle 11.478 puana ulaştı ve 22 Mayıs’tan bu yana en güçlü günlük artışını kaydetti. Bankacılık endeksi %5,15 yükselirken BIST 100 dışındaki hisselerde de %4,07 artış vardı. İşlem hacmi 184,3 milyar TL ile 1 Ekim’den bu yana en yüksek seviyesine çıktı. Önceki beş tam seansın ortalamasına göre hacimdeki artış yaklaşık %72. Yani bu kez bankaların taşıdığı dar bir tepkinin ötesinde, daha geniş katılımlı ve daha yüksek hacimli bir yükseliş izledik.
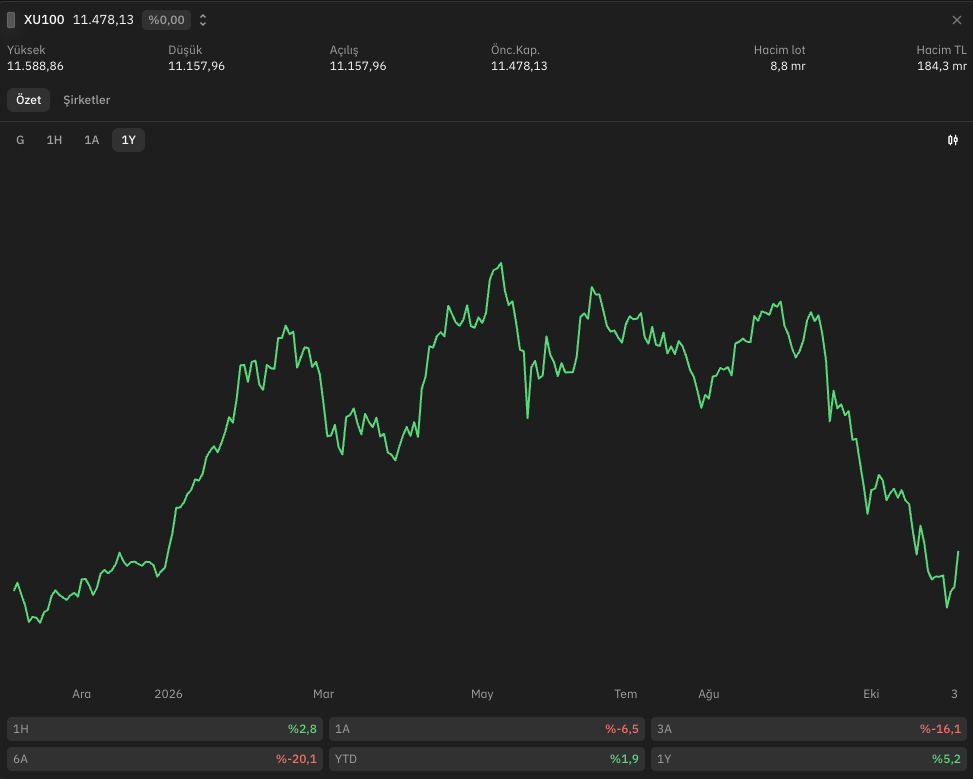
İncelediğimiz 627 hissenin 588’i yükseldi, yalnızca 38’i geriledi. Hisselerin %93,8’inin artıda kapanması kadar, 338’inin günü en az %5 yükselişle tamamlaması da önemli. Tabanda kapanan hisse sayısı pazartesi 45, salı 17 iken dün 9’a indi. Böylece 10 Eylül’den bu yana ilk kez tek haneyi gördük. Son haftalarda üzerinde durduğumuz alıcı eksikliği açısından bunlar daha güçlü toparlanma işaretleri. Özellikle satış baskısının yoğunlaştığı BIST 100 dışındaki hisselerin de yükselişe katılması, önceki tepkilerden daha olumlu bir değerlendirmeyi hak ediyor. Bundan sonra bu katılımın sonraki seanslara ne ölçüde taşındığına bakacağız.
Sabah saat itibarıyla dolar/TL 50,05, ons altın 4.116 dolar ve euro/dolar paritesi 1,1261 seviyesinde bulunuyor. Petroldeki gerileme, enerji maliyetleri ve faiz indirimlerinin devamına ilişkin beklentiler açısından destekleyici. Buna karşılık S&P Dow Jones’un kararı, piyasanın işleyişine ilişkin çekinceleri yeniden hatırlatıyor. Bugün açıklanacak haftalık verilerle, fon tasfiyeleri sürerken mevduat ve kredilerdeki değişimi de takip edeceğiz.
ABD seçimlerinin ardından piyasalar, Trump yönetiminin İran savaşını sona erdirme yönünde daha fazla siyasi baskıyla karşılaşacağını fiyatlıyor. Demokratların Kongre seçimlerindeki başarısının ardından Başkan Yardımcısı JD Vance’in yenilgiyi İran savaşıyla ilişkilendirmesi de bu beklentiyi güçlendirdi. Brent petrol günü %8,7 düşüşle 94,62 dolarda, ABD ham petrolü ise %8,3 kayıpla 88,12 dolarda tamamladı. Avrupa’da Stoxx 600 %1,9 yükseldi. ABD’de S&P 500 ise günü %1,58 artışla 7.688,87 puanda tamamladı.
Teknoloji tarafında ise şirketler aynı yönde hareket etmedi. Büyük bulut hizmeti sağlayıcılarının hisseleri yükselirken bazı veri merkezi geliştiricileri ve çip üreticileri geriledi. Yeni tesislerin izin süreçlerinin zorlaşabileceği beklentisi, mevcut kapasitesi güçlü şirketlerle büyümek için yeni yatırıma ihtiyaç duyanları ayırıyor. Daha yavaş kapasite artışı, büyük oyuncuların yatırım harcamalarını sınırlayıp nakit akışlarını destekleyebilir. Yeni tesislere ve bunlara ekipman satışına dayanan büyüme beklentileri ise bundan olumsuz etkilenebilir.
Petroldeki düşüş Türkiye açısından günün en önemli dış gelişmelerinden biri. Ancak fiyatlanan beklenti henüz bir barış anlaşmasına dönüşmüş değil. Rafine ürünlerdeki sıkışıklık da ayrıca sürüyor. Financial Times’ın haberine göre, Rus dizelini ABD’ye taşıması planlanan ilk iki tanker, yaptırımlar ve alıcıların çekinceleri nedeniyle rotasını değiştirdi. Ham petrolün ucuzlamasının akaryakıt ve taşımacılık maliyetlerine ne ölçüde yansıyacağı, bu ürünlerin arzına da bağlı. Türkiye’de enflasyon açısından daha kalıcı bir rahatlama için petrolün gerilemesine dizel fiyatlarının da eşlik etmesi önemli olacak.
📊 TCMB’nin ekim ayı fiyat gelişmeleri raporunda, izlenen ana eğilim göstergelerinin aylık ortalaması %1,74’ten %1,76’ya çıktı. Üç aylık ortalama ise %1,80’den %1,79’a geriledi. Ekimdeki manşet enflasyon sürprizine karşılık bu göstergeler daha yatay bir seyir sunuyor. Bununla birlikte hizmetlerde mevsimsellikten arındırılmış aylık artış hızlandı. Faiz indirimlerinin hızlanması açısından petrolün desteğinin yanında, bu daha kalıcı fiyat baskılarının da hafiflemesi gerekecek.
💰 Ekonomi Gazetesi’nin aktardığı bilgilere göre, fon tasfiyelerinde yatırımcılara yapılan toplam ödeme 117,6 milyar TL’ye ulaştı. Bunun 62,2 milyar TL’si olağanüstü, 55,4 milyar TL’si olağan tasfiye kapsamındaki fonlara ait. Ödemelerin ilerlemesi, yatırımcıların birikimlerine yeniden erişmesi açısından önemli. Kalan fonlarda ne kadar varlığın nakde çevrilebildiği ve ödeme takviminin nasıl ilerlediği de sürecin tamamlanması açısından belirleyici olacak.
🌍 MSCI’ın ardından S&P Dow Jones da pay sahipliği bilgilerinin şeffaflığına ilişkin kaygılar nedeniyle Türk hisselerinde bazı endeks değişikliklerini dondurdu. Aralık ayındaki gözden geçirmede endekslere yeni Türk hisseleri eklenmeyecek. Pay sayısı ve yatırım yapılabilir ağırlık faktörlerine ilişkin çeyreklik veya zorunlu olmayan güncellemeler de uygulanmayacak. Karar, tasfiyeler ilerlerken uluslararası endeks sağlayıcılarının piyasanın işleyişine ilişkin çekincelerinin sürdüğünü gösteriyor.
🏦 Takasbank, TP2 kodlu fona kredi verdiği iddiasını reddetti. Açıklamada fonun Takasbank Para Piyasası’ndan borçlanmasının bulunmadığı, dolayısıyla teminat olarak alındığı ileri sürülen hisselerin değer kaybından kaynaklanan bir Takasbank zararının da söz konusu olmadığı belirtildi. Açıklama, fon ile Takasbank arasında iddia edilen borç ilişkisine yönelik. Fon yatırımcılarına yapılacak ödemeler için ayrı bir güvence açıklaması içermiyor.
🇺🇸 ABD’de ekim ayında özel sektör istihdamı ADP’ye göre 86 bin kişi arttı. ISM hizmet endeksi ise 54,9’dan 54,5’e gerilese de büyüme bölgesinde kaldı. Yeni siparişlerin yavaşlamasına karşılık istihdam alt endeksi yükseldi. Fiyat endeksinin 73 seviyesinde kalması da hizmet şirketlerinin maliyet baskısıyla karşılaşmaya devam ettiğini gösteriyor. Petrolün gerilemesi bu baskıyı hafifletebilir. Ancak hizmet enflasyonunun seyrinde ücretler ve talep de etkili olacak.
TURSG - Üçüncü çeyrekte 5,4 milyar TL net zarar açıklandı. Finansal tablo dipnotlarına göre, bir aracı kurumda tutulan ve vadesinde iade edilmeyen finansal varlıklardan doğan yaklaşık 9 milyar TL alacağın tamamı için karşılık ayrıldı. Ayrıca aynı çeyrekte 7,3 milyar TL yatırım değer azalışı kaydedildi. Dokuz aylık net kâr 8,1 milyar TL oldu. Zararı değerlendirirken sigortacılık faaliyetlerinin yanında bu yatırım ve karşılık giderlerini ayırmak gerekiyor. Adı açıklanmayan aracı kurumdan alacağın tahsili için hukuki süreç devam ediyor.
TTKOM - Üçüncü çeyrekte satış gelirleri reel %11,9 artarak 86,4 milyar TL’ye, FAVÖK %6,9 artarak 37 milyar TL’ye çıktı. Bilgi teknolojileri projeleri büyümeyi desteklerken bu işlerin daha düşük marjı, FAVÖK marjını %44,9’dan %42,9’a indirdi. Net kâr %42,2 gerileyerek 7,7 milyar TL oldu. Şirket, yıl sonu için yaklaşık %8 gelir büyümesi, %41-42 FAVÖK marjı ve %34 yatırım harcaması/satış beklentilerini korudu.
AEFES - Konsolide satış hacmi üçüncü çeyrekte %6,5 büyüse de reel ciro %0,6 geriledi. Bir defaya mahsus kalemler öncesi FAVÖK %16,7 düşüşle 16,6 milyar TL, ana ortaklığa ait net kâr 4,4 milyar TL oldu. Türkiye’de zayıf talebin etkisiyle bira grubu için yıl sonu hacim beklentisi düşük tek haneli daralmadan orta tek haneli daralmaya çekildi. Aynı grubun enflasyon muhasebesi uygulanmış FAVÖK marjındaki daralma beklentisi de 150 baz puandan 250 baz puana yükseltildi.
SAHOL - Üçüncü çeyrekte ana ortaklığa ait net kâr, geçen yılın aynı dönemindeki 881 milyon TL’den 4,3 milyar TL’ye yükseldi. Enerji ve finansal hizmetlerin desteğiyle banka dışı kombine FAVÖK %7,1 arttı, marj %12,8’den %16’ya çıktı. Holdingin solo net nakdi eylül sonunda 31,9 milyar TL seviyesindeydi.
OTKAR - Üçüncü çeyrekte ciro reel %10,6 artarak 13,8 milyar TL’ye çıktı. Buna karşılık finansman giderleri 2,8 milyar TL’den 4,5 milyar TL’ye yükseldi. Geçen yıl aynı dönemde 485 milyon TL olan net zarar 2 milyar TL’ye ulaştı. Satışlardaki artış, faaliyet giderleri ve finansman yükünü karşılamaya yetmedi.