Sınırda Karbon Düzenleme Mekanizması (SKDM) Nedir?
Sınırda Karbon Düzenleme Mekanizması, karbon emisyonlarını azaltmayı hedefleyen bir düzenlemedir ve ithal edilen ürünlerin karbon ayak izine göre ek vergilendirme getirir. Bu mekanizma, yerli üreticileri korurken sürdürülebilir üretimi teşvik etmeyi amaçlıyor. Yazımızda bu düzenlemenin nasıl işlediğini ve sektörler üzerindeki olası etkilerini tartıştık.
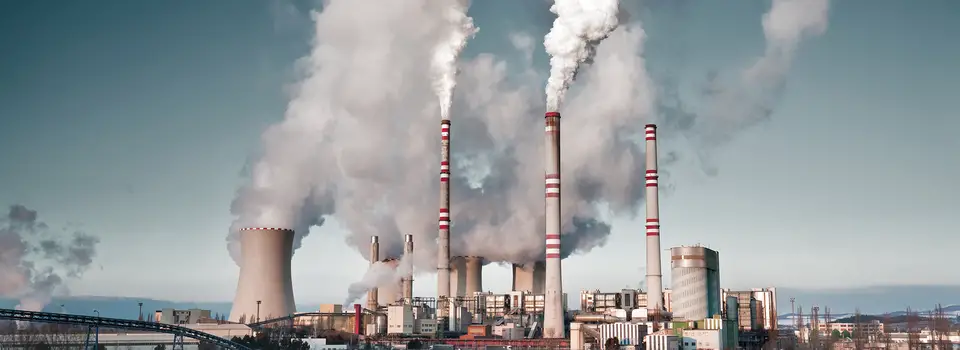
İnsan faaliyetleri veya doğal süreçler sonucu karbondioksit, metan, azot oksit gibi gazların atmosfere salınması sera gazı emisyonu olarak ifade edilir. Son yıllarda özellikle insan faaliyetleri sonucu dünya genelindeki karbon salınımı ciddi oranda artmıştır. Yükselen sera gazı emisyonları küresel sıcaklık artışına ve iklim değişikliğine yol açmaktadır. Bu sorunun çözümü için uluslararası düzeyde çeşitli önlemler alınmaktadır. Bu önlemlerden biri "Sınırda Karbon Düzenleme Mekanizması"dır (SKDM).
Sınırda Karbon Düzenleme Mekanizması (SKDM) Nedir?
SKDM, Avrupa Birliği'nin sera gazı emisyonlarını azaltma hedefi kapsamında uygulamaya koyduğu araçlardan biridir. Mekanizmanın temel amacı, AB içinde karbon maliyetine katlanan üreticilerle bu maliyeti taşımayan ülkelerden gelen ithalat arasında eşit rekabet koşulları sağlamaktır. Böylece üretimin karbon düzenlemesi gevşek ülkelere kayması, yani "karbon kaçağı" riski önlenmek istenmektedir.
Uygulamanın çıkış kaynağı, Birliğin kendi içinde uyguladığı Emisyon Ticaret Sistemi'dir (ETS). ETS, kapsamdaki tesislerin salınımları karşılığında emisyon izni teslim etmesini zorunlu kılarak karbona bir fiyat biçmektedir. Bu maliyet, AB'deki üreticilerin yatırımlarını Birlik dışına taşıma riskini doğurduğundan uygulama ithalatı da kapsayacak şekilde genişletilmiştir. SKDM, AB'ye ithal edilen karbon yoğun ürünlere, benzer bir ürünün AB ETS kapsamında taşıyacağı karbon maliyetine karşılık gelen bir bedel yüklemektedir.
Mekanizma altı sektördeki ürünleri kapsamaktadır: demir-çelik, çimento, alüminyum, gübre, elektrik ve hidrojen.
SKDM'de yükümlülük, ürünü AB'ye ithal eden tarafa aittir. 2026'dan itibaren kapsamdaki ürünleri yalnızca ulusal otoriteden bu statüyü almış yetkili SKDM beyannamecileri, yani ithalatçılar veya dolaylı gümrük temsilcileri ithal edebilmektedir. Yılda toplam 50 ton veya daha az kapsam dahilinde ürün ithal edenler muaf tutulmakta, ancak elektrik ve hidrojen bu muafiyetin dışında kalmaktadır.
AB'ye ihracat yapan şirketler doğrudan yükümlü olmasa da iki kanaldan etkilenmektedir. Birincisi fiyattır: ithalatçı üstlendiği maliyeti alım fiyatına ve tedarikçi tercihine yansıtır. İkincisi veridir: Doğrulanmış gerçek emisyon verisi sunulamadığında kasıtlı olarak ihtiyatlı belirlenmiş varsayılan değerler uygulanmaktadır. Bu değerlere eklenen marj çimento, demir-çelik, alüminyum ve hidrojende 2026'da %10, 2027'de %20, 2028'den itibaren %30'dur. Gübrede marj 2026'dan itibaren %1'dir. Bu nedenle emisyonu düşük olan ve bunu doğrulanmış veriyle kanıtlayabilen ihracatçılar rekabet avantajı elde etmektedir.
Emisyonların Kapsamları Nasıl Ayrışmaktadır?
Uygulama kapsamında kullanılan emisyon verileri doğrudan ve dolaylı emisyon olmak üzere ikiye ayrılmaktadır. Kapsam 1 olarak da adlandırılan doğrudan emisyon, şirketlerin üretim süreci esnasında açığa çıkan emisyonlardan oluşur. Kapsam 2, yani dolaylı emisyon ise üretimde kullanılan elektrik kaynaklı emisyonlardır.
Şirketlerin hangi emisyon türünden sorumlu olduğu sektöre bağlıdır. Dolaylı emisyonlar yalnızca çimento ve gübrede fiyatlanmaktadır. Demir-çelik, alüminyum, elektrik ve hidrojen tüzüğün II. Ekinde yer aldığından bu sektörlerde yalnızca doğrudan emisyonlar hesaba katılmaktadır. Kapsam zaman içinde değişebilir. Komisyon, mekanizmanın ek sektör ve ürünlere genişletilmesini incelemektedir.
Borsa İstanbul'da işlem gören şirketlerden bazıları Kapsam 1 ve Kapsam 2 emisyon verilerini sürdürülebilirlik raporlarında paylaşmaktadır. 2024 hesap döneminden itibaren belirli büyüklüğün üzerindeki şirketler için Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS) uyumlu raporlama zorunlu hale gelmiştir. AB'ye ihracat yapan şirketler ise bu verileri ayrıca ürün bazında, SKDM'nin öngördüğü yöntemle alıcılarına sunmak durumundadır.
SKDM Sertifikası Nedir?
SKDM sertifikası, ithal edilen üründeki bir ton karbondioksit eşdeğeri emisyonu temsil eder. Sertifikalar, 1 Şubat 2027'den itibaren üye devletler tarafından, Komisyon'un yönettiği ortak merkezi platform üzerinden yetkili SKDM beyannamecilerine satılacaktır. Bu sertifikalar emisyon azaltımı yapan kuruluşların kazandığı ve şirketler arasında alınıp satılabilen karbon kredileriyle karıştırılmamalıdır. SKDM sertifikaları yalnızca beyannamecilerin AB otoritelerinden satın aldığı, ikincil piyasada işlem görmeyen belgelerdir.
Sertifika fiyatı AB ETS'deki emisyon izinlerinin açık artırma fiyatına bağlıdır. 2026 yılı için fiyat çeyreklik ortalama olarak belirlenmekte, 2027'den itibaren haftalık ortalamaya geçilmektedir. 2026'nın ilk çeyreği için referans fiyat ton CO₂ başına 75,36 euro olarak açıklanmıştır.
Teslim edilmesi gereken sertifika sayısı, ürünün içerdiği emisyonun tamamı değildir. Bu miktar, AB ETS kapsamında AB'li üreticilere verilen ücretsiz tahsisat oranında azaltılmakta, ürünün menşe ülkesinde fiilen ödenmiş bir karbon fiyatı varsa ayrıca bu tutar kadar düşülmektedir. AB'deki ücretsiz tahsisatların kademeli olarak kaldırılması SKDM çarpanına yansımaktadır. Bu çarpan 2026'da %2,5, 2027'de %5, 2028'de %10 olup 2034'te %100'e ulaşacaktır. Dolayısıyla SKDM'nin mali yükü ilk yıllarda sınırlı kalmakta, asıl artış 2030'lu yıllara doğru hızlanmaktadır. Yükümlülüğünü yerine getirmeyen beyannamecilere caydırıcı nitelikte para cezaları uygulanmaktadır.
Üretici şirketler açısından maliyeti azaltmanın yolları üç tanedir. Birincisi, yatırımlarla üretim süreçlerindeki emisyon yoğunluğunu düşürmektir. İkincisi, varsayılan değerler yerine doğrulanmış gerçek emisyon verisi sunmaktır. Üçüncüsü, kendi ülkelerinde ödenmiş karbon fiyatının SKDM hesabından düşülmesini sağlamaktır.
SKDM Uygulama Takvimi Nedir?
SKDM Tüzüğü 10 Mayıs 2023'te imzalanmış ve 17 Mayıs 2023'te yürürlüğe girmiştir. 1 Ekim 2023'ten 31 Aralık 2025'e kadar süren geçiş döneminde ithalatçıların yükümlülüğü yalnızca raporlamayla sınırlı kalmış, mali yükümlülükler 1 Ocak 2026'da başlayan kesin dönemle devreye girmiştir.
Uygulama, kesin dönem başlamadan önce Ekim 2025'te kabul edilen sadeleştirme paketiyle (Omnibus, Tüzük 2025/2083) güncellenmiştir. Bu düzenlemeyle ilk yıllık beyan için son tarih 31 Mayıs'tan 30 Eylül 2027'ye ertelenmiştir. Çeyreklik sertifika bulundurma zorunluluğu %80'den %50'ye indirilmiş, 50 tonluk muafiyet eşiği getirilmiş ve sertifika satışlarının başlangıcı Ocak 2026'dan 1 Şubat 2027'ye kaydırılmıştır. Buna göre 2026 yılında yapılan ithalata ilişkin ilk sertifika alımları ve teslimleri 2027'de gerçekleşecektir.