
Dip arayışı devam ediyor
20 Ekim Salı gününden herkese günaydın, Fintables Bülten’e hoş geldiniz.
☑️ Borsa İstanbul’da satışların derinleştiği bir günü geride bıraktık. BIST 100 %2,49 düşüşle 11.430 puana gerilerken endeks dışındaki hisselerde kayıp %4,10’a ulaştı. İşlem hacmi ise hem cuma gününün hem de son 20 seans ortalamasının altında kaldı.
☑️ SPK Başkanı Mahmut Sütcü sağlık sorunları nedeniyle istifa dilekçesini sundu. Hazine ve Maliye Bakan Yardımcısı Osman Çelik de emeklilik talebinde bulundu. Seansın son bölümünde gelen bu haber, satışların derinleşmesine sebep oldu.
☑️ ABD’de teknoloji hisseleri geçen haftaki satışların ardından toparlandı. Avrupa’da ise Fransa’nın bütçe sorunları ve yükselen doğalgaz fiyatları gündemde. Türkiye açısından enerji maliyetlerinin yanında euronun seyri de önem taşıyor.
☑️ Brent petrol günü 109,55 dolarda tamamlarken Avrupa’da doğalgaz fiyatları Aralık 2022’den bu yana en yüksek seviyelere çıktı. Petrol akışındaki toparlanma işaretlerine rağmen rafine ürün sevkiyatındaki kısıtlar sürüyor.
Okuma süresi: 4 dakika 23 saniye
Ajanda
1️⃣ ABD’de eylül ayına ilişkin konut başlangıçları ve inşaat izinleri saat 15.30’da açıklanacak.
2️⃣ Netflix, üçüncü çeyrek sonuçlarını ABD piyasalarının kapanışından sonra yayımlayacak.
Borsa İstanbul
BIST 100 haftanın ilk işlem gününü %2,49 düşüşle 11.430 puanda tamamladı. Ancak endeksin kaybı, piyasanın geniş bölümündeki satışın boyutunu tam anlatmıyor. BIST 100 dışındaki hisseleri izleyen endeks %4,10 gerilerken bu gruptaki 531 hissenin 472’si günü ekside kapattı. Bankacılık endeksi ise %0,28 yükseldi. İşlem hacmi BIST 100’de 106,1 milyar TL oldu. Cuma gününe göre %8,6, önceki 20 seansın 119,7 milyar TL’lik ortalamasına göre %11,3 daha düşük bir hacimle karşı karşıyayız.
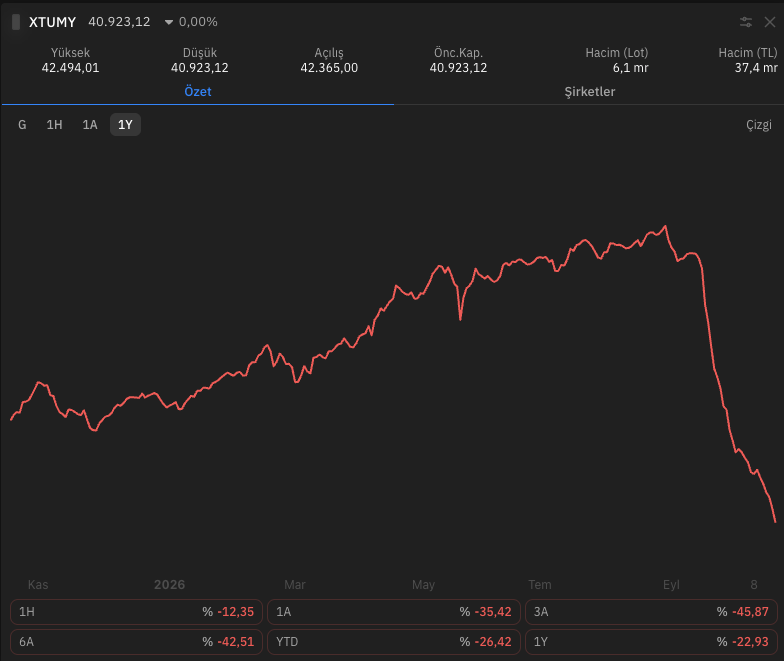
Seansın son saatinde düşüş hızlandı. Anadolu Ajansının Bakanlıktan edindiği bilgiye göre SPK Başkanı Mahmut Sütcü sağlık sorunları nedeniyle istifa dilekçesini, Hazine ve Maliye Bakan Yardımcısı Osman Çelik ise emeklilik dilekçesini sundu. Bu haberler satışların sürdüğü bir ortamda geldi. Aracı kurum dağılımında Ziraat Yatırım üzerinden yaklaşık 1,65 milyar TL net satış gerçekleşti. Ziraat Yatırım üstünden yapılan satışlar tasfiye sürecinin devam ettiğini gösteriyor.
Bu sabah dolar/TL 49,58 çevresinde işlem görüyor. Perşembe günkü PPK kararı yaklaşırken faiz beklentileri kadar fon tasfiyelerinin ilerleyişi ve piyasada güveni güçlendirecek adımlar da izleniyor.
Yurt dışı piyasalar
ABD’de S&P 500 %0,41 yükselişle 7.690,73 puanda, Nasdaq Bileşik endeksi %1,11 artışla kapandı. Dow Jones ise hafif geriledi. Çip hisselerindeki toparlanma teknoloji tarafını desteklerken bu hafta açıklanacak bilançolar, yükselişin devamı açısından yeni veriler sağlayacak. Bugün Netflix, yarın Meta ve Tesla’nın sonuçları var. Özellikle yapay zekâ yatırımlarında harcama planlarının yanında bu yatırımların ne zaman gelir ve nakit üretmeye başlayacağına ilişkin açıklamalar izlenecek.
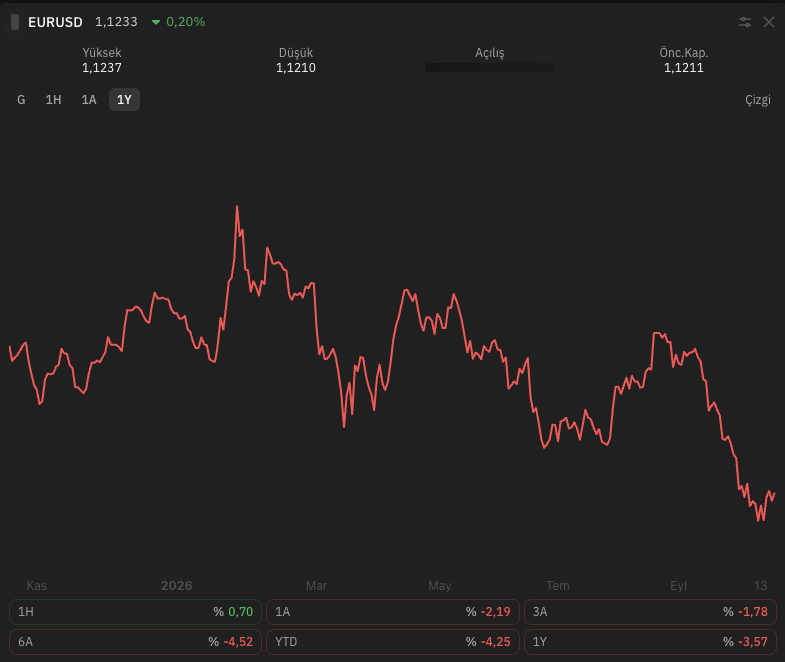
Avrupa’da fiyatlama daha farklı. Fransa’da hafta sonu yaşanan olayların ardından ülkenin 10 yıllık tahvil faiziyle Almanya’nınki arasındaki fark gün içinde 146 baz puana kadar çıktı. Hükümetin bütçe açığını azaltması gerekirken protestoları yatıştıracak harcamalar için alanının dar olması, borçlanma maliyetine yansıyor. Euro da dolar karşısında zayıfladı. Avrupa doğalgazında referans vadeli fiyatların Aralık 2022’den bu yana en yüksek seviyelere çıkması, bölgenin sanayisi için ek maliyet baskısı yaratıyor. Türkiye açısından Avrupa’daki talep kadar parite de önemli. Euroyla satış yapıp dolar üzerinden enerji ve hammadde alan şirketlerde euronun zayıflaması marjları sıkıştırabilir. Etkinin boyutu, şirketin gelir ve maliyetlerinin döviz dağılımına bağlı.
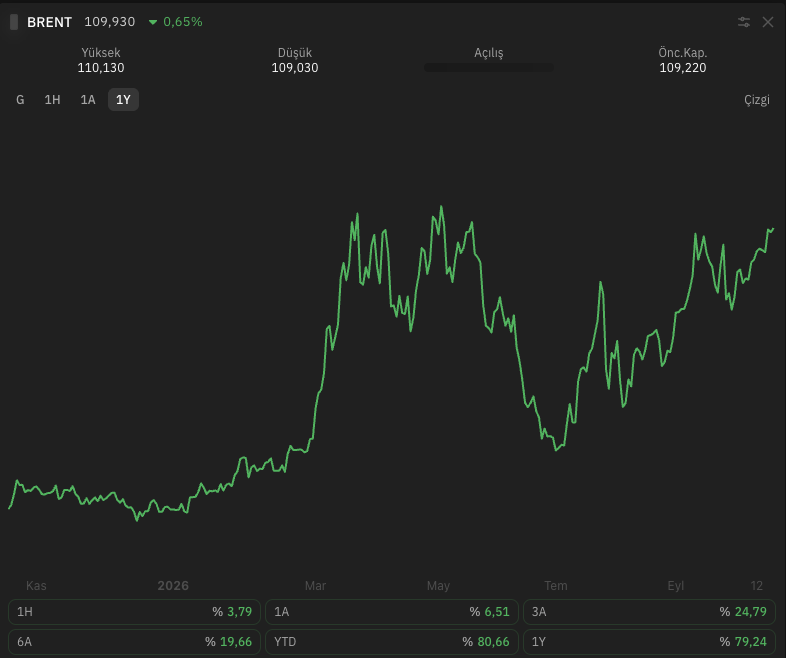
Brent petrolün aralık vadeli kontratı günü %0,3 düşüşle 109,55 dolarda tamamladı. Orta Doğu’daki saldırı riski sürerken fiziki petrol akışındaki toparlanma işaretleri fiyat artışını sınırlıyor. ABD Enerji Bakanı Chris Wright, Körfez’den petrol akışının savaş öncesinin yaklaşık %80’ine döndüğünü, rafine ürün sevkiyatının ise kısıtlı kaldığını söyledi. Ham petrolün taşınabilmesiyle dizel arzının rahatlaması aynı hızda ilerlemeyebilir. Türkiye’nin enerji faturasını değerlendirirken ürün piyasasındaki bu ayrımı da izlemek gerekiyor.
Atıştırmalıklar
⚖️ Ekonomi Koordinasyon Kurulu, yılın sekizinci toplantısının ardından sorunlu fonlara ilişkin kanun teklifinin yasalaşmasıyla ara ödemelerin en kısa sürede başlatılmasının öngörüldüğünü açıkladı. Teklif komisyondan geçmiş durumda, Genel Kurul süreci henüz tamamlanmadı. Buradaki ara ödeme düzenlemesi, mevcut tasfiye kuralları kapsamında yapılan ödemelerden farklı olacak. Yatırımcının parasına ne zaman ve ne ölçüde erişeceği açısından yasal sürecin ardından uygulama takvimi izlenecek.
🏦 Citi’nin gelişmekte olan piyasalar strateji başkanı Luis Costa, TL için kısa vadede ılımlı olumlu görüşünü koruduklarını söyledi. Kurum, bu haftaki PPK toplantısında 50–100 baz puan indirim bekliyor. Costa’nın değerlendirmesinde yüksek faiz farkı kısa vadeli desteği oluştururken enerji maliyetleri ve cari açık, önümüzdeki 6–9 aylık dönemin riskleri arasında.
💼 Fitch, Türkiye’de leasing ve faktoring şirketlerinin 2026–2027 döneminde aktif kalitesi ve kâr marjları üzerinde baskı bekliyor. Değerlendirmeye göre leasingde ilk yarı yeni iş hacminin %38’i sat ve geri kirala işlemlerinden oluştu. Söz konusu yöntem şirketlerin varlıklarını kullanmaya devam ederken nakit sağlamasına olanak sağlıyor. Dolayısıyla işlem hacmindeki büyümeyi değerlendirirken yeni yatırım finansmanıyla mevcut varlıklar üzerinden sağlanan likiditeyi ayırmak gerekiyor.
🚙 Ticaret Bakanlığı, otomotiv sektörü temsilcileriyle AB’nin Sanayi Hızlandırma Yasa Taslağı’nı görüştü. Türkiye’nin düzenlemeye tüm hükümleriyle dahil edilmesi için girişimlerin sürdürüleceği açıklandı. “Made in Europe” yaklaşımı, Avrupa’da üretim şartına bağlanabilecek destekler ve kamu alımları nedeniyle Türkiye’deki üretim açısından önemli. Düzenleme henüz taslak aşamasında bulunuyor.
Şirket Haberleri
TURSG - Üçüncü çeyrek sonuçlarının açıklanması ertelendi. Şirket, 15 Ekim’de duyurulan genel müdür istifası nedeniyle sonuç açıklama hazırlıklarının tamamlanamadığını belirtti. Yeni tarih paylaşılmadı. Ayrıca azami üç yıl süreyle, 600 milyon TL nominal pay ve 4 milyar TL bütçe sınırına sahip geri alım programı başlatıldı.
RALYH - 16 Ekim’de yapılan konkordato başvurusunun ardından mahkeme üç ay geçici mühlet verdi. Şirket, ana ortağına yönelik tedbirler sonrasında finansman imkânlarının daraldığını ve kısa vadeli likidite baskısı oluştuğunu açıkladı. Paylar bugün işleme kapalı olacak, yarın Yakın İzleme Pazarı’nda yeniden işlem görmeye başlayacak.
SAHOL - Dilek Sabancı ve Serra Sabancı’nın yatırımcısı olduğu serbest özel fon, ayrı ayrı 1 milyon 155 bin TL nominal pay aldı. Yönetim Kurulu Başkanı Hayri Çulhacı, CEO Kıvanç Zaimler ve CFO Mustafa Aydın’ın alımları ise toplam 466.300 TL nominal pay ve yaklaşık 39,8 milyon TL tutarına ulaştı. Bunlar ortak, yönetici ve fon alımları, holdingin kendi geri alım programı kapsamında değil.
ZOREN - Electrip Global’deki paylarının tamamının devri için Wren House Infrastructure ve Kuwait Investment Authority ile 147,6 milyon dolarlık sözleşme imzalandı. İşlemin 22 Ekim’de tamamlanması planlanıyor. Satış bedelinin yatırım harcamalarında ve bazı finansal yükümlülüklerin geri ödenmesinde kullanılması öngörülüyor. Satış kârı henüz açıklanmadı.
DOAS - Doğuş Otomotiv ve Doğuş Oto Pazarlama’nın TÜVTÜRK Kuzey ve TÜVTÜRK Güney’deki, her bir şirket için %33,33 oranındaki paylarının satışı için niyet mektupları imzalandı. Görüşmeler Turka’nın birinci ve ikinci bölge şirketleriyle yürütülüyor. Satış bedeli, koşullar ve tamamlanma tarihi henüz belirlenmedi.
EKGYO - ASELSAN işbirliği kapsamındaki Ankara Macunköy projesi için arsa satışı karşılığı gelir paylaşımı sözleşmesi imzalandı. Sözleşmede toplam satış geliri 20,52 milyar TL, şirketin payı ise %36 ile 7,39 milyar TL olarak belirlendi. Bu tutar proje kapsamında elde edilmesi öngörülen şirket payını ifade ediyor.