
Satışların ardından güçlü tepki
21 Ekim Çarşamba gününden herkese günaydın, Fintables Bülten’e hoş geldiniz.
☑️ Borsa İstanbul’da sert satışların ardından güçlü bir tepki gördük. BIST 100 %3,22 yükselirken işlem hacmi de arttı. BIST 100 dışındaki hisselerde ise toparlanma daha sınırlı kaldı.
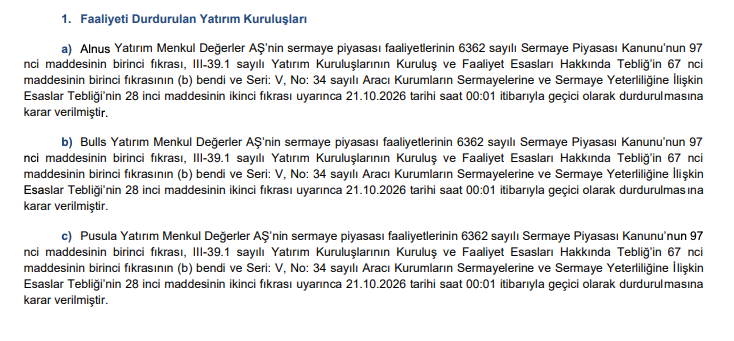
☑️ Gece yayımlanan SPK bülteninde Alnus Yatırım, Bulls Yatırım ve Pusula Yatırım’ın faaliyetleri geçici olarak durduruldu.
☑️ ABD’de Dow ve S&P 500 yükseldi. Netflix’in kârı beklentiyi aşsa da reklam geliri hedefini düşürmesi ve gelecek çeyreğe ilişkin tahminleri seans sonrasında satış getirdi. Bugün gözler Meta ve Tesla’da olacak.
☑️ Brent petrol bu sabah yeniden 110 doların üzerinde. Avrupa’da doğalgazın dün 90 euroyu aşması da enerji maliyetlerini hem Türkiye hem ana ihracat pazarımız açısından öne çıkarıyor.
Okuma süresi: 4 dakika 41 saniye
Ajanda
1️⃣ Saat 10.00’da kapasite kullanımı ve reel kesim güven endeksi, 14.30’da ikinci çeyrek finansal hesaplar açıklanacak. Cevdet Yılmaz da 14.30’da 2027 bütçesini Plan ve Bütçe Komisyonuna sunacak. Fon tasfiyelerine ilişkin teklifin Genel Kurul görüşmeleri bugün devam edecek.
2️⃣ TAV Havalimanları’nın üçüncü çeyrek sonuçlarını açıklaması planlanıyor. Ral Yatırım Holding payları, dün kapalı kalan işlem sırasının ardından bugün Yakın İzleme Pazarı’nda işleme açılacak.
3️⃣ İngiltere’de enflasyon saat 09.00’da, ABD’de haftalık petrol stokları 17.30’da açıklanacak. ABD piyasalarının kapanışından sonra Meta, Tesla, IBM ve Lam Research’ün bilançoları takip edilecek.
Borsa İstanbul
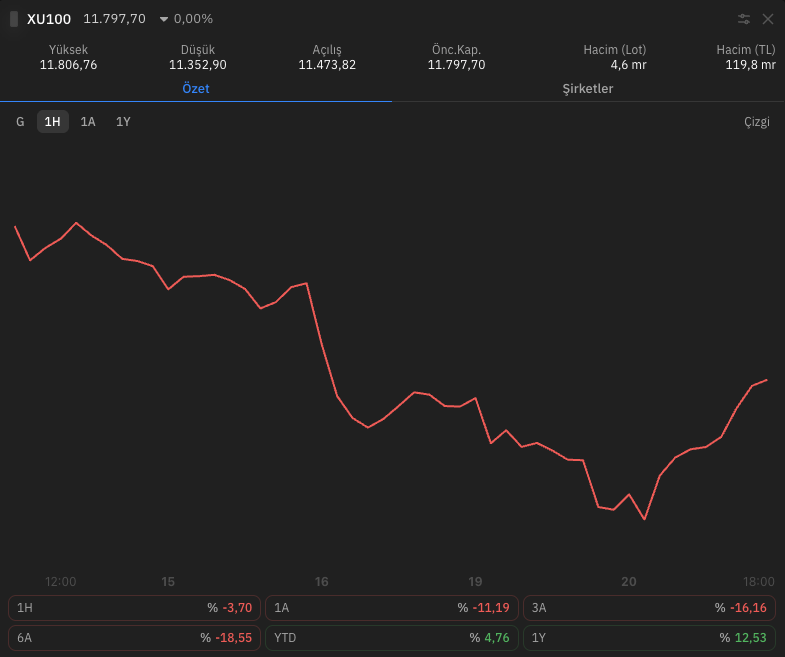
BIST 100, gün içinde 11.353 puana kadar geriledikten sonra toparlanarak günü %3,22 yükselişle 11.797,70 puanda tamamladı. Endeksteki 100 hissenin 93’ü yükseldi. İşlem hacmi 119,8 milyar TL ile önceki günün %12,9, önceki 20 seans ortalamasının ise %3,6 üzerine çıktı. Alımlar birkaç büyük hisseyle sınırlı kalmadı. Ancak BIST 100 dışındaki hisseleri izleyen endekste yükseliş %1,01’de kaldı, hacim de önceki güne göre %11,6 geriledi. Dolayısıyla dünkü tepki güçlü olsa da piyasanın tamamında aynı ölçüde bir rahatlama görmüyoruz.
Ziraat Yatırım üzerinden gerçekleşen net satış, pazartesi günkü 1,65 milyar TL’den yaklaşık 568 milyon TL’ye geriledi. Bu gerileme tasfiye sürecinde gözlemlediğimiz satış baskısının azaldığını gösteriyor. Bu sabah itibarıyla dolar/TL 49,60, euro/dolar 1,1225 ve ons altın 4.124 dolar seviyesinde. Yarınki PPK kararı öncesinde dünkü toparlanmanın devamı açısından tasfiye haberlerinin yanında gece açıklanan aracı kurum kararının yansımaları da izlenecek.
Tasfiyeler sürerken yeni kararlar
SPK, Alnus Yatırım Menkul Değerler, Bulls Yatırım Menkul Değerler ve Pusula Yatırım Menkul Değerler’in sermaye piyasası faaliyetlerini geçici olarak durdurdu. Hafta sonunda açıklanan 66 fondaki 40,8 milyar TL’lik ayni ve nakdi tasfiyenin ardından dikkat kalan fonlarda. Fonların tasfiyesine ilişkin kanun teklifinin Genel Kurul görüşmeleri de sürüyor. Gece birinci bölümün tümü üzerindeki görüşmeler tamamlandı, ancak teklif henüz kanunlaşmadı. Öngörülen 1 milyon TL’ye kadar ara ödemelerde fonların kaynak durumu belirleyici olacak. Piyasayı rahatlatacak gelişme, hedeflenen takvimlerin fiili ödemelerle karşılık bulması.
Fonlar tarafında Bakan Şimşek, Hedef Portföy’ün 31 fonundaki olağan tasfiyenin hafta sonuna kadar tamamlanmasının amaçlandığını söyledi. Bu sürecin tamamlanması, söz konusu fonlardan kaynaklanan satış baskısını azaltabilir. Tera, Pusula ve Atlas’taki olağanüstü tasfiye devam ediyor.
Şimşek’in Fon Rehberi’nin ertelenmeyeceği açıklamasında ise kuralların amacıyla uyum takvimini ayrı değerlendirmek gerekiyor. Yoğunlaşma sınırları, fonların belirli hisselerde aşırı büyük pozisyonlar taşımasını önlemeyi amaçlıyor. Bu kuralların uygulanması, benzer sorunların yeniden yaşanmaması açısından önemli.
Hazırlanan diğer adımlar da MSCI’ın işaret ettiği sorunlara temas ediyor. Fiili dolaşımın bağımsız doğrulanması, bir şirketin paylarının ne kadarının gerçekten piyasada işlem görebilir durumda olduğunu daha güvenilir biçimde belirlemeyi hedefliyor. Koordineli işlemlere karşı yaptırımların güçlendirilmesi ise bağlantılı yatırımcıların birlikte hareket ederek fiyat oluşumunu bozmasına karşı önem taşıyor. Tasfiye satışlarının azalması kısa vadede piyasayı rahatlatabilir. Daha kalıcı bir güven için bu düzenlemelerin hayata geçmesi ve etkili biçimde uygulandığının görülmesi gerekecek.
Atıştırmalıklar
📊 S&P Global Ratings, fon krizine rağmen hanehalkının liraya güveninin dirençli kaldığını değerlendirdi. Kuruma göre fonlardan çıkan paranın TL mevduata yönelmesi, etkinin ekonominin geneline yayılmasını sınırlıyor. ING ise ekim ve aralıkta 100’er baz puanlık indirimle politika faizinin yılı %35’te tamamlamasını bekliyor. Lirada kalma eğilimi ve dezenflasyon beklentisi destekleyici olsa da hisse piyasasına güvenin toparlanması ayrı bir süreç.
🌍 ABD’de Dow %1,02, S&P 500 %0,28 yükseldi, Nasdaq ise %0,02 geriledi. 3M ve Hasbro’nun yıllık tahminlerini artırması, bilanço desteğinin teknoloji dışına da yayılabildiğini gösterdi. Bu sabah Asya’da da toparlanma var. Erken işlemlerde KOSPI yaklaşık %3,4, Nikkei %1,3 yükseldi. ABD vadelileri hafif artıda. Farklı sektörlerin yükselişe katılması olumlu, ancak bunun devamını gelecek sonuçlarda da görmek gerekecek.
🎬 Netflix üçüncü çeyrekte 12,9 milyar dolar gelir ve hisse başına 0,87 dolar kâr açıkladı. Kâr, 0,82 dolarlık beklentiyi aştı. Buna karşılık şirket, reklam geliri hedefini 3 milyar dolardan 2,7 milyar dolara indirdi. Son çeyrek için öngördüğü 0,67 dolarlık hisse başına kâr da 0,73 dolarlık beklentinin altında kaldı. Seans sonrasındaki satış, iyi gelen bir çeyreğin sonraki döneme ilişkin daha zayıf tahminleri her zaman telafi edemediğini gösteriyor.
🛢️ Brent petrol dün 112 dolara yaklaştıktan sonra günü 108,79 dolarda tamamladı, bu sabah itibarıyla 110,25 dolara çıktı. Ortadoğu’daki arz risklerine, API’nin ABD ham petrol stoklarında bildirdiği 4,9 milyon varillik azalma eşlik ediyor. Resmi stok verisi bugün açıklanacak. Avrupa’da gösterge doğalgaz fiyatı da dün Aralık 2022’den bu yana ilk kez 90 euroyu aştı. Türkiye açısından ithalat faturası ve enflasyon baskısı sürerken Avrupa’daki maliyet artışı ihracat müşterilerimizin üretim ve talebini de zorlayabilir.
📄 SPK’nın geceki bülteninde, zamanaşımı nedeniyle Yatırımcı Tazmin Merkezi’ne devredilmiş emanet ve alacakların iadesine ilişkin başvuru usulleri de düzenlendi. Bu karar mevcut fon zararlarının karşılanmasına yönelik değil. e-Devlet üzerinden başvuruların açılacağı tarih ayrıca duyurulacak, yeni düzenleme o tarihte uygulanmaya başlayacak.
Şirket Haberleri
VESTL - Şirket, 500 milyon dolarlık Eurobond’u için iki yapılandırma seçeneği sundu. İlkinde anapara korunurken 2029 vadesi 2035’e uzatılıyor, yıllık kupon %9,75’ten %4’e indiriliyor. İkincisinde anaparadan %45 kesinti yapılarak kalan tutar için %6 kuponlu, 2032 vadeli yeni tahvil öneriliyor. İki seçenekte de yıllık anapara ödemeleri var. İlkinde alacaklı daha uzun bekleyip daha düşük faiz alırken ikincisinde anaparanın bir bölümünden vazgeçiyor. İkinci seçenek de peşin tahsilat sağlamıyor. Teklif, tahvil sahiplerinin gerekli kararı ve ilgili onaylara bağlı.
ULUFA - Üçüncü çeyrek bilanço sezonunun ilk sonucunda net kâr 348,9 milyon TL oldu. Kâr yıllık %87,2, önceki çeyreğe göre %127,5 arttı. Faktoring gelirlerinin çeyreklik %6,4 yükselmesine karşılık finansman giderlerinin %7,8 azalması kârlılığı destekledi. Takipteki alacak oranı ise çeyreklik bazda yükselirken yıllık bazda geriledi.
GARAN - Banka, yurt dışı havale akımlarına dayalı programı kapsamında toplam 400 milyon euro finansman sağladı. İki dilimin vadeleri yaklaşık 5,2 ve 7 yıl. İşlem, uzun vadeli döviz fonlamasına erişim açısından önem taşıyor.
GOODY - Şirket, grup şirketinden dört dilimde toplam 100 milyon euro faizsiz kredi kullanma kararı aldı. Vade üç yıl bir hafta olarak belirlenirken borç verene beş iş günü önceden bildirimle geri ödeme isteme hakkı tanınıyor.
YEOTK - Azerbaycan’da AzerEnerji için yürütülen 58,6 milyon dolarlık, 250 MWh kapasiteli enerji depolama projesinde finansman koşulları tamamlandı ve kredi kullandırıldı. Açıklama, daha önce duyurulan projenin finansman aşamasındaki ilerlemeyi gösteriyor.
ATEKS - Şirket tekstil faaliyetlerini küçültme kararı aldı. Yeni yapıya geçişin 29 Ocak 2027’ye kadar tamamlanması, faaliyetlerin devamı için gerekli görülmeyen çalışanların iş sözleşmelerinin ise 30 Aralık’a kadar sonlandırılması planlanıyor.