
Faiz haftasına girerken
19 Ekim Pazartesi gününden herkese iyi haftalar, Fintables Bülten’e hoş geldiniz.
☑️ Borsa İstanbul, MSCI kararının ardından hızlanan satışlarla geçen haftayı %4,4 kayıpla tamamladı. Hafta sonunda 66 fonda yaklaşık 40,8 milyar TL’lik ayni ve nakdi tasfiyenin tamamlandığı haberlerini takip ettik.
☑️ Haftanın ana odağında perşembe günü açıklanacak TCMB faiz kararı var. Genel olarak piyasada 100 baz puanlık indirim beklentisi var.
☑️ ABD’de teknoloji hisselerindeki satışlar bilanço sezonuna ilişkin beklentileri daha kritik hale getirdi. Şirketlerin kârlarını artırmasının yanında, yüksek beklentileri ne ölçüde aşabildiği ve büyümenin ne kadar geniş bir alana yayıldığı izlenecek. Bu hafta Netflix, Meta ve Tesla’nın sonuçları var.
☑️ Brent petrol cuma günü 110 doları gördü. İran’dan hafta sonunda gelen açıklamalar diplomasi gündemini canlı tutsa da henüz bir anlaşma yok. Türkiye’de enerji tarifelerine ilişkin açıklamalar kısa vadeli enflasyon açısından destekleyici.
Okuma süresi: 4 dakika 15 saniye
Ajanda
1️⃣ Bilanço sezonu bugün Türkiye Sigorta’nın sonuçlarıyla başlıyor. Şirketin çeyreklik net kârına ilişkin ortalama beklenti 6,28 milyar TL seviyesinde.
2️⃣ Çin’de üçüncü çeyrek büyümesi, eylül sanayi üretimi ve perakende satışlar açıklanacak.
Haftaya girerken arka plan
Haftaya tasfiye sürecine dair yeni gelişmelerle başlıyoruz. Dün gerçekleşen Altıncı Fon Kurulu toplantısı sonrası yapılan açıklamaya göre A1, Bulls ve Pardus’un 66 fonunda, 45 binden fazla yatırımcı için yaklaşık 40,8 milyar TL’lik ayni ve nakdi tasfiye tamamlandı. Böylece tasfiye sürecindeki fon sayısı 131’den 65’e indi. Bundan sonraki süreçte, Tera Portföy fonları başta olmak üzere kalan portföylerin nasıl tasfiye olacağı belirleyici olacak.
Cuma günkü sert satışların ardında MSCI açıklaması vardı. Yeni payların Türkiye IMI endeksine eklenmesi, yabancı yatırımcıya açıklık faktörü ve pay adedindeki artışları, ayrıca üst büyüklük segmentlerine geçişleri yeni bir duyuruya kadar durdurulmuştu. Haziran 2027 değerlendirmesinde yeterli ilerleme görülmezse, statü değişikliğine ilişkin danışma süreci dahil ek adımlar gündeme gelebilecek.
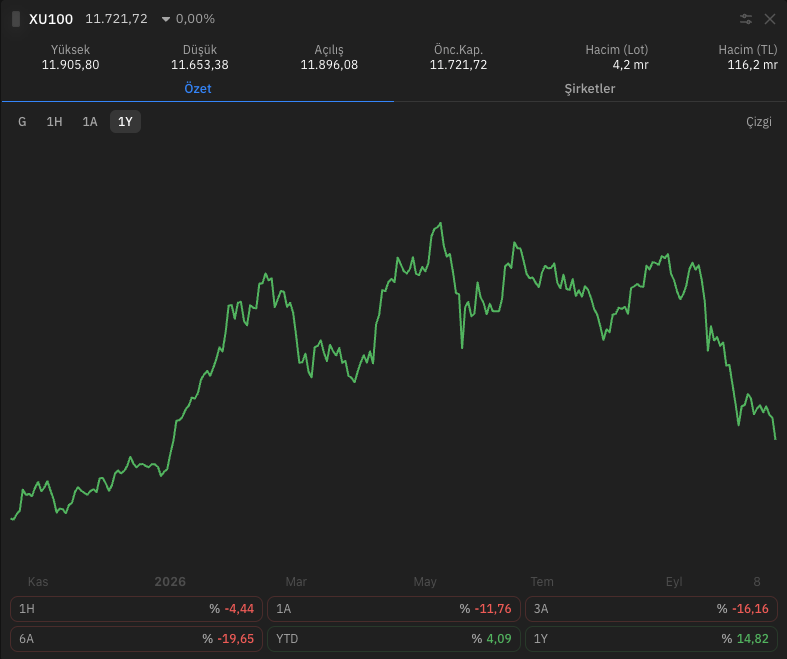
Piyasa açısından güçlük, tasfiye baskısı hafiflese de bu çekincenin gündemde kalmaya devam etmesi. Payların gerçek sahipliğinin daha açık biçimde izlenebilmesi, fiili dolaşımın güvenilir şekilde hesaplanması ve koordineli işlemlere karşı uygulamanın güçlenmesi bu yüzden önemli. Somut ilerlemenin görülmesi yatırımcının değerlendirmesini hazirandan önce de iyileştirebilir.
PPK toplantısı haftasına bu atmosferle giriyoruz. Genel olarak piyasanın beklentisi 100 baz puan. Faiz indirimi piyasa için destekleyici olsa da konsensusun bu yönde olduğunu hatırlatmakta fayda var. Daha kalıcı destek, enflasyondaki yavaşlamanın devam ederek sonraki indirimlere alan açmasından gelebilir.
Yurt dışında risk iştahına dair azalma dikkat çekiyor. S&P Dow Jones Indices verilerine göre üçüncü çeyrekte S&P 500’ün dolar bazında temettü dahil getirisi %2,3 olurken, aynı şirketlere eşit ağırlık veren endeks %1,9 geriledi. Bu ayrışma, büyük şirketlerin performansının endeksin geneline ilişkin algıyı ne kadar değiştirebildiğini gösteriyor. AI yatırımlarında izlenmesi gereken sadece bu temanın şirketleri değil. Bu teknolojiyi kullanan diğer sektörlerde maliyet, verimlilik ve kâr iyileşmesinin ne ölçüde görünür hale geldiği, temanın devamlılığı açısından önem taşıyor.
Açıklanacak veriler
Yurt içinde haftanın odağında, 22 Ekim Perşembe günü açıklanacak PPK kararı var. Faiz kararının yanında, metindeki enflasyon, enerji maliyetleri ve iç talep değerlendirmeleri sonraki adımlar için de fikir verecek. Aynı gün rezervler, yabancı yatırımcı işlemleri ve haftalık para ve banka istatistikleri açıklanacak. Fon krizinin ardından paranın hangi araçlarda tutulduğunu anlamak için mevduat, kredi ve fon hareketlerini birlikte okumaya devam edeceğiz.
Bilanço sezonu bugün Türkiye Sigorta’nın sonuçlarıyla başlıyor. Şirketin çeyreklik net kârına ilişkin ortalama beklenti 6,28 milyar TL seviyesinde. Çarşamba TAV Havalimanları, perşembe ise Afyon Çimento ve Ebebek’in sonuçları gelecek.
ABD’de salı günü konut başlangıçları ve inşaat izinleri, perşembe günü haftalık işsizlik başvuruları, cuma günü Michigan Üniversitesi’nin nihai tüketici güveni verisi açıklanacak. Bilanço takviminde salı Netflix, çarşamba Meta ve Tesla öne çıkıyor.
Atıştırmalıklar
📊 ABD’de beklentiyi aşmak ile güçlü bir sürpriz yaratmak arasında farkın açıldığını gözlemliyoruz. FactSet’in cuma günkü verilerine göre S&P 500 şirketlerinin henüz %9’u sonuç açıkladı ve bunların %84’ü hisse başına kâr beklentisini geçti. Buna karşılık toplam kâr, tahminlerin yalnızca %2,6 üzerinde. Son beş yılın tamamlanmış sezonlarındaki ortalama %7,5. Örneklem henüz küçük ve bu veri yapay zekâ şirketlerine özgü değil. Ancak piyasanın neden yalnızca “beklentiyi aştı” haberine bakmayacağını anlatıyor.
🛢️ Brent petrolün aralık vadeli kontratı haftayı 109,86 dolarda tamamladı. İran Dışişleri Bakanı Abbas Arakçi, hafta sonunda Hürmüz’e ilişkin daha önce sunulan teklifin hâlâ masada olduğunu belirtti. Henüz somut bir anlaşmadan bahsedemesek de anlaşmaya dair niyetin olduğunu görüyoruz. Uluslararası Enerji Ajansı’nın stoklardan sağlayacağı ürünler kısa vadeli sıkışıklığı hafifletse de taşımacılık ve rafineri kaynaklı sorunların çözümü için fiziksel akışın normale dönmesi gerekiyor.
⚡ Enerji ve Tabii Kaynaklar Bakanı Alparslan Bayraktar, ekim ve kasım ayları için elektrik ve doğal gazda fiyat değişikliği planlanmadığını söyledi. Tarifelerin sabit tutulması, yüksek enerji maliyetinin tüketici enflasyonuna doğrudan yansımasını sınırlayabilir.
🏦 Takasbank, Para Piyasası işlemlerinde yaklaşık 240 milyar TL’lik hacme karşı 450 milyar TL teminat bulunduğunu ve bugüne kadar temerrüt yaşanmadığını açıkladı. Kuruma göre teminatların %84’ü banka teminat mektuplarından oluşuyor. Açıklama, bu piyasadaki işlemlerin teminat yapısını anlatıyor. Yatırım fonlarındaki değer kayıplarının karşılanacağı veya tasfiye ödemelerinin tamamının garanti altında olduğu anlamına gelmiyor.
⚖️ Fon tasfiyelerine ilişkin kanun teklifinin bu hafta TBMM Genel Kurulunda görüşülmesi bekleniyor. Fon Kurulu ayrıca kapsamlı bir Sermaye Piyasası Kanunu taslağına ilişkin ilk değerlendirmelerin yapıldığını duyurdu. İki çalışma farklı aşamalarda bulunuyor. Yeni taslağın piyasa işleyişindeki sorunlara nasıl yanıt vereceğini değerlendirmek için maddelerin ve uygulama çerçevesinin netleşmesi gerekecek.
📉 ABD’nin 10 yıllık tahvil getirisi, Hazine’nin günlük serisinde geçen hafta %5,24’ten %5,09’a geriledi. Aynı dönemde Nasdaq Bileşik endeksi %4,5 kaybetti. Faizdeki düşüşün hisselere otomatik destek sağlamaması, tahvil alımlarının risk azaltma tercihiyle de birlikte görülebileceğini hatırlatıyor. Ancak kısa vadeli korunma arayışı, uzun vadeli tahvillerin enflasyon ve yoğun borçlanma ihtiyacından kaynaklanan risklerini ortadan kaldırmıyor.