


Küresel satışlar ağır bastı
Herkese iyi hafta sonları,
Borsa İstanbul’da iki haftalık yükselişin ardından satışların yeniden ağır bastığı bir haftayı geride bıraktık. Bu kez dışarıdaki baskı daha belirgindi. Nvidia etrafındaki tartışmalar teknoloji hisselerinin dışına taşarken Avrupa ve Asya’da da kayıplar büyüdü. Petroldeki gerileme Türkiye için desteğini koruyor. Ancak enerji maliyetlerinin düşmesi, küresel yatırımcının risk azaltma isteğini tek başına azaltmıyor.
İçeride fon tasfiyeleri ve finansal kuruluşlara ilişkin kararların yanında, şirketlerin ve hanehalkının durumunu gösteren yeni veriler vardı. Güven endekslerinde bir miktar iyileşme olsa da üretim, yatırım ve mevcut maddi durum aynı hızda toparlanmıyor. Yeni haftada enflasyon beklentilerini ve TCMB’nin Finansal İstikrar Raporu’nu takip edeceğiz.
Okuma süresi: 6 dakika 23 saniye
Makroekonomi · Jeopolitik · Yurtdışı
1️⃣ Küresel piyasalarda satışlar cuma günü kapanışa doğru daha da hızlandı. S&P 500 haftayı %8,61, Nasdaq %10,02 kayıpla tamamladı. Avrupa’da Stoxx 600 %5,80, Japonya’da Nikkei %7,70 geriledi. Nvidia’nın haftalık kaybı ise %22,92’ye ulaştı. Nvidia bilançosunun ve Anthropic’in halka arzının beklendiği hafta, yapay zekâ hisselerine güvenin daha da zayıfladığı bir haftaya dönüştü.
S&P 500, haftanın beş seansını da ekside bitirdi. Dört günde kayıp %1’i aştı. Yahoo Finance’ın aktardığı Bespoke hesabına göre, İkinci Dünya Savaşı’ndan sonra bu koşullar daha önce yalnızca beş kez oluşmuştu: 1962, 1974, 1978, 11 Eylül saldırılarının ardından 2001 ve Ekim 2008. Bu hafta altıncısı oldu.
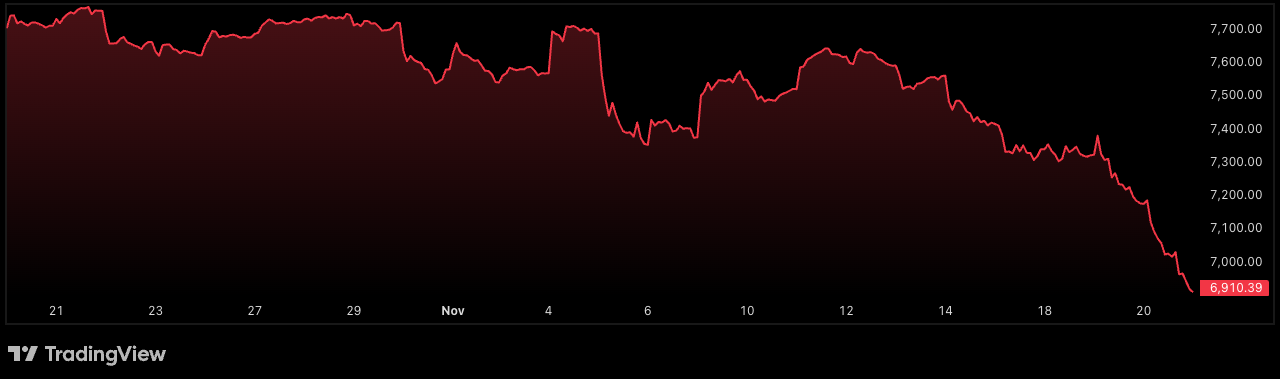
Üstelik cuma günü kayıp birkaç büyük şirketle sınırlı kalmadı. Nasdaq’ta 928 hisse yükselirken 3.964 hisse geriledi. ABD borsalarında işlem gören pay adedi son 20 seans ortalamasının yaklaşık %29 üzerine çıktı. Veri merkezlerine enerji ve yedek güç ekipmanı sağlayan Caterpillar’ın da %5 düşmesi, yatırım harcamalarına ilişkin kaygının çip üreticilerinin dışına taşındığını gösteriyor. Buna karşılık temel tüketim sektörü günü artıda tamamladı.
Nvidia’nın 115,8 milyar dolarlık çeyreklik geliri ve gelecek çeyrek için verdiği 130 milyar dolarlık tahmin, bu ortamda yatırımcıyı rahatlatmaya yetmedi. Büyümenin sürmesi kadar, müşterilerin bu büyümeyi taşıyan yatırımları nasıl finanse edeceği ve yaptıkları harcamadan ne zaman gelir elde edeceği de önem kazanıyor.
Bu bağlantı Fed’in bu hafta yayımlanan tutanaklarında da yer buldu. Yapay zekâ yatırımlarına bağlı borcun hızla büyüdüğü, karmaşık finansman ilişkileri ve bilanço dışı kiralama yükümlülüklerinin, yatırımlar beklenen getiriyi sağlamazsa kayıpları artırabileceği belirtildi. Piyasanın sorguladığı noktalardan biri de bu.
Reuters’ın cuma gecesi haberinde, SEC’in Nvidia incelemesinin muhasebe uygulamalarını da kapsadığı belirtildi. Hangi işlemlerin incelendiği henüz net değil ve inceleme bir usulsüzlük tespiti anlamına gelmiyor. Anthropic ise perşembe günkü ilk işlemlerinin ardından cuma %8,50 düşerek 88,91 dolardan kapandı. Hisse 83 dolarlık arz fiyatının üzerinde kalsa da ilk gün oluşan primin önemli bölümünü geri verdi.
2️⃣ BIST 100 haftayı %6,01 düşüşle 11.131,32 puanda tamamladı. Sanayi endeksi %7,09, bankacılık %5,74, BIST 100 dışındaki endeks %4,08 geriledi. Ulaştırma ise %1,57 yükseldi.
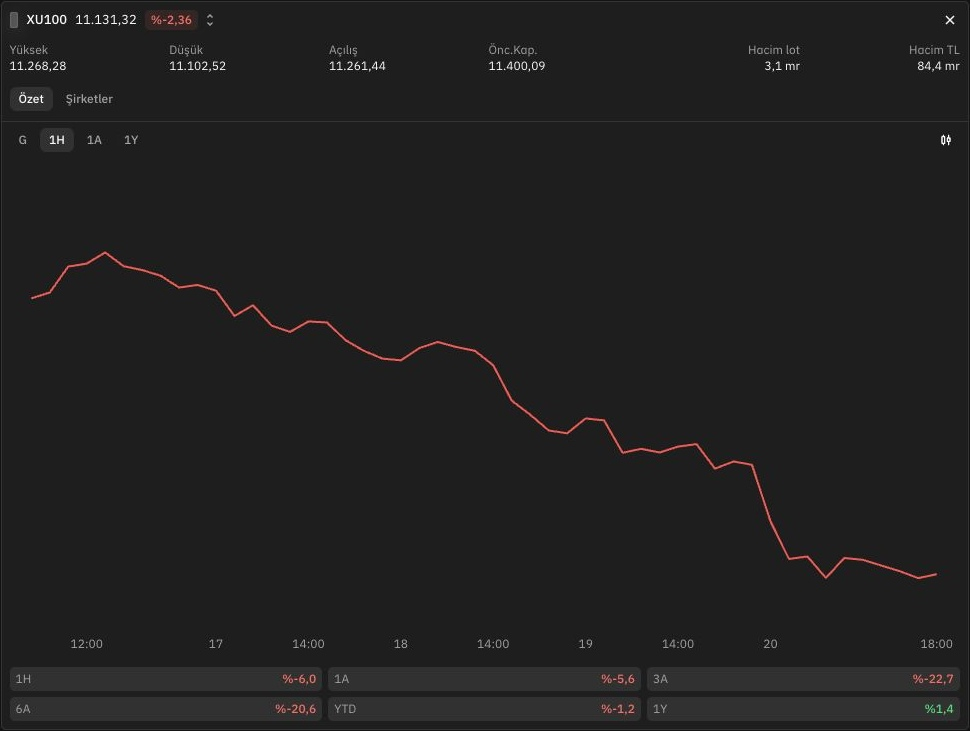
BIST 100’de günlük ortalama işlem hacmi 130,9 milyar TL’den 96,7 milyar TL’ye indi. Buna karşılık BIST 100 dışındaki hisselerde ortalama hacim 32 milyar TL’den 45,5 milyar TL’ye yükseldi. Dolayısıyla piyasanın tamamında aynı ölçüde bir işlem azalması yok. Endeks dışında fiyatlar düşerken daha yüksek tutarda işlem gerçekleşti.
Perşembe açıklanan yabancı işlemleri ise henüz bu satış haftasını kapsamıyor. 13 Kasım’da biten haftada hissede 246,8 milyon dolar, devlet tahvilinde 97,6 milyon dolar net alım vardı. İki haftalık hisse alımı 613,9 milyon dolara ulaştı. Son düşüşte yabancıların ne yaptığını gelecek perşembe göreceğiz.
3️⃣ Hisse fiyatları gerilerken ABD tahvillerine alım geldi. 10 yıllık tahvil faizi haftayı yaklaşık 24 baz puan düşüşle %4,91 çevresinde tamamladı. Buna karşılık Fed’in bu hafta yayımlanan tutanaklarında, katılımcıların neredeyse tamamı gelecek aylarda faiz artışının uygun olabileceğini belirtti.
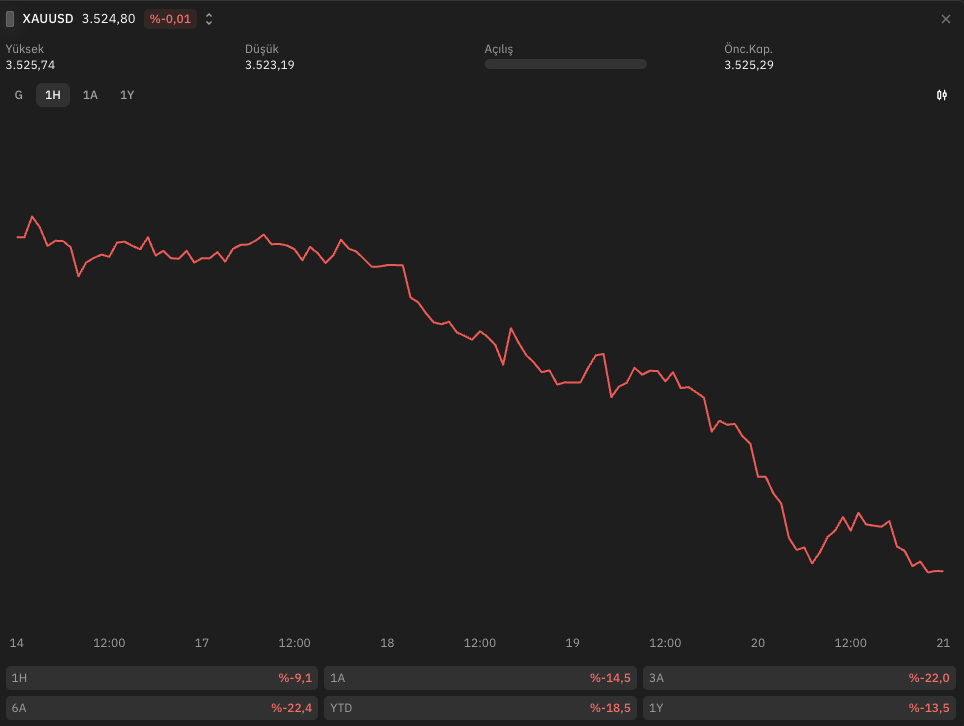
Altın ve Bitcoin de satışlardan payını aldı. Ons altın cuma son işlemlerde 3.525 dolar çevresindeydi. Önceki cuma kapanışına göre kayıp yaklaşık %9,1 oldu. Dolar/TL son işlemlerde 50,52, euro/dolar paritesi 1,0968 seviyesindeydi. Hafta sonunda işlem görmeye devam eden Bitcoin ise cumartesi saat 08.58 itibarıyla yaklaşık 55.700 dolara geriledi. Önceki cuma günlük kapanışından bu sabaha kayıp %18,4’e ulaştı.
4️⃣ Türkiye’de uzun vadeli TL faizinin yüksekliği de bu haftanın önemli konularındandı. 10 yıllık tahvil getirisi hafta içinde %37’ye yaklaştıktan sonra cuma son kotasyonda %36,29’a geriledi. Politika faizinde indirim beklentisi, uzun vadeli borçlanma maliyetinin de aynı hızda düşmesini sağlamıyor. Yatırımcının yıllar boyunca sabit TL getiri taşımak için istediği faiz, enflasyonun izleyeceği yola ve belirsizliğe de bağlı. Bu oranların yüksek kalması, şirketlerin gelecekteki kazançlarının bugünkü değerini ve uzun vadeli yatırım hesabını etkiliyor.
5️⃣ Fonlarda ödemeler ilerlerken sürecin hukuki ve operasyonel ayrıntıları gündemde kaldı. Cumhurbaşkanı Erdoğan’ın çarşamba açıklamasına göre 444.987 yatırımcıya en az bir ödeme yapıldı, 371.021 yatırımcı net yatırım tutarını aldı. 131 fonun 110’unda 1 milyon TL’ye kadar ara ödeme süreci tamamlandı.
SPK, tasfiyedeki Tera fonu ile Tera Yatırım’ın Peker GYO paylarındaki donmuş oy haklarının ve alım satımı sınırlayan pay statüsünün kaldırılmasına karar verdi. Borsa İstanbul ayrıca Tera Yatırım Bankası’nın ihraç ettiği veya fon kullanıcısı ve kaynak kuruluş olarak yer aldığı dokuz kıymeti Gözaltı Pazarı’na aldı. İki ayrı varlığa dayalı menkul kıymet de kottan çıkarıldı.
6️⃣ Mevduat verilerinde toplamla bireylerin tercihi yine ayrıştı. 13 Kasım haftasında yurt içi yerleşiklerin TL mevduatı 558,6 milyar TL artarken bireylerin TL mevduatı 62,9 milyar TL azaldı. Altın hesapları ve parite etkisi hariç döviz mevduatındaki 5,23 milyar dolarlık artışın ise 5,22 milyar doları tüzel kişilerden geldi. Bireylerde artış yalnızca 13,8 milyon dolardı. Toplam döviz mevduatındaki yükseliş, hanehalkının belirgin biçimde dövize yöneldiğini göstermiyor.
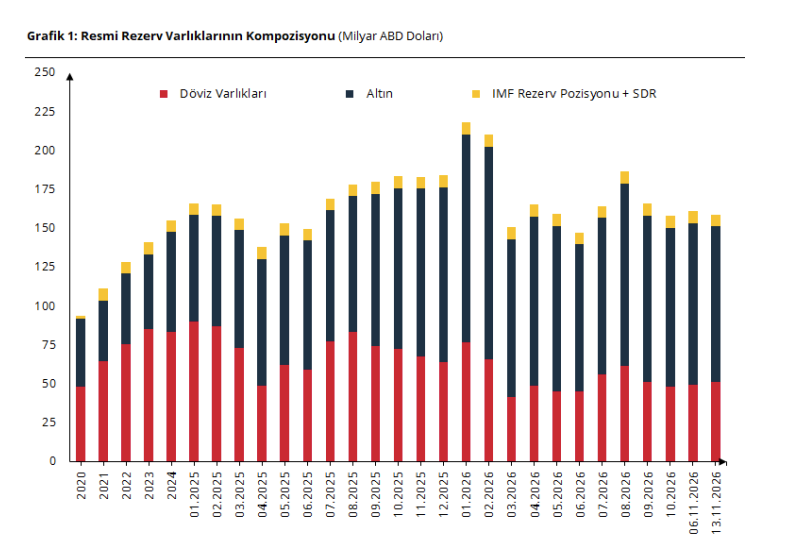
Aynı haftada brüt rezervler 2,1 milyar dolar azalarak 158,95 milyar dolara indi. Döviz rezervi 2,2 milyar dolar artarken altın rezervlerinin dolar değeri 4,3 milyar dolar geriledi.
7️⃣ Tüketici güveni kasımda %2,4 yükselerek 86,8’e çıktı. İyileşme daha çok gelecek döneme ilişkin beklentilerden geldi. Hanelerin mevcut maddi durum değerlendirmesi ise 68,3’ten 68,4’e çıkarak neredeyse değişmedi. İmalat sanayisinde de üretim ve ihracat siparişi beklentileri iyileşirken mevsimsellikten arındırılmış kapasite kullanımı %74,3’ten %74,1’e geriledi. Beklentilerdeki toparlanmanın mevcut faaliyete ve hanehalkının bütçesine yansıması henüz sınırlı.
Sektörler
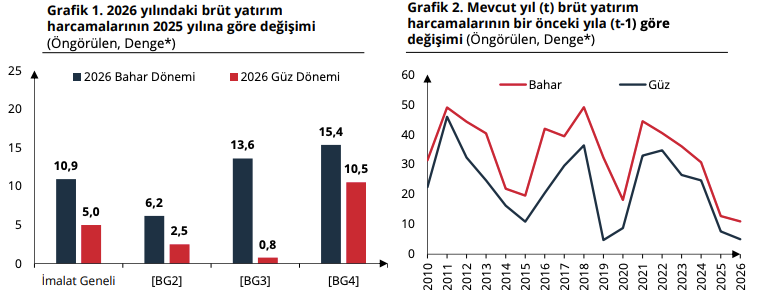
1️⃣ TCMB’nin cuma yayımladığı yatırım eğilimi araştırması, sanayide yatırımın niteliğini anlamak açısından önemli. 2026’da yatırım harcamasının artacağını söyleyenlerle azalacağını söyleyenler arasındaki fark, bahardaki 10,9 puandan 5 puana indi. Yatırım amaçları içinde yıpranan tesis ve ekipmanı yenilemenin payı %36,3, kapasite artırmanın payı %19,1. Şirketler yatırım yapmayı sürdürürken önceliği mevcut üretimi korumaya ve verimliliğe veriyor. 2027’de büyük işletmeler yatırım artışı öngörürken 50–249 üretim çalışanı bulunan grupta azalış bekleyenlerin daha fazla olması da büyüklükler arasındaki farkı gösteriyor.
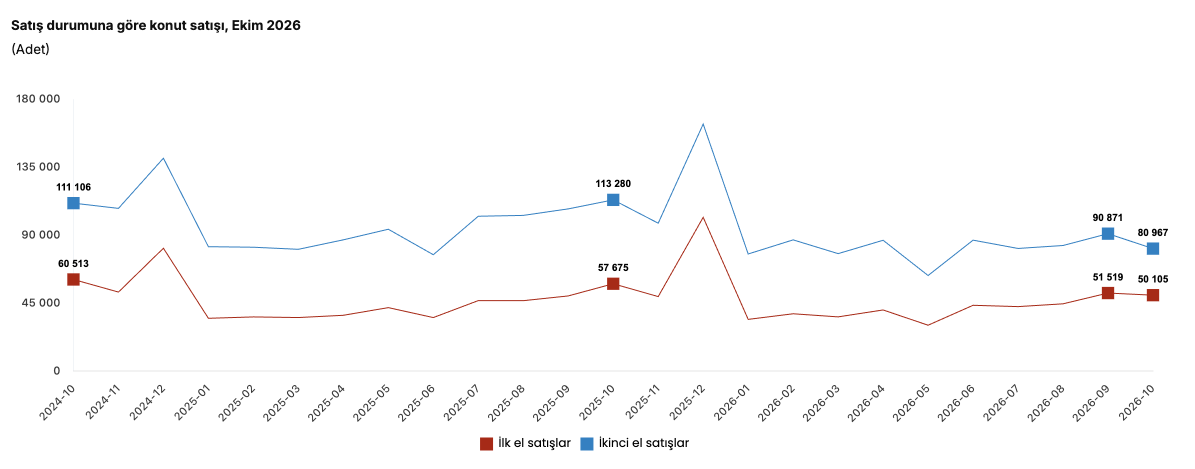
2️⃣ Konut satışları ekimde yıllık %23,3 gerileyerek 131.072 adette kaldı. Düşüş ikinci elde daha belirgindi. Mevsim ve takvim etkilerinden arındırılmış olarak aylık satışlar ilk elde %4,8, ikinci elde %1,4 azaldı. Konut fiyatları aylık %0,7 yükselse de yıllık bazda enflasyonun %6,6 gerisinde kaldı. İşlem sayısındaki zayıflamaya reel fiyat kaybı eşlik ediyor. Finansman maliyeti ve hanehalkının gelir durumu önemini korurken, bu veriler düşüşün ne kadarının fon krizinden kaynaklandığını tek başına göstermiyor.
3️⃣ TOBB verilerine göre yılın ilk on ayında tasfiyeye giren şirket sayısı %5,8 artarak 26.442’ye ulaştı. Aynı dönemde kapanan şirket sayısı %1,8 azaldı, kurulan şirket sayısı %3,2 arttı. Tasfiyeye giren şirket sayısı 2024’ün ilk on ayında 23.659, geçen yıl 24.995’ti. Yüksek seviyeler sürüyor, ancak bu yıl artış hızında yeni bir sıçrama yok. Tasfiyeye giriş de doğrudan iflas anlamına gelmiyor. Buna karşılık yalnız ekimde şirket kuruluşlarının yıllık %13,8 azalması, yeni girişim tarafında daha zayıf bir aya işaret ediyor.
4️⃣ Brent’in ocak vadeli kontratı cuma günü %0,64 yükselerek 92,57 dolardan kapandı. Buna rağmen haftalık kayıp %3,41 oldu ve düşüş üçüncü haftaya taşındı. Haftanın sonundaki yükselişte Orta Doğu sevkiyatlarına ilişkin riskler etkiliydi. ABD Hazine Bakanlığı da cuma günü İran’ın yurt dışı petrol satışlarını ve gelirlerini yöneten aracılara yeni yaptırımlar açıkladı. Trump, Xi ve Putin’in rafine ürün arzını artırmaya yönelik görüşmesinden henüz belirli bir miktar ve teslim takvimi çıkmadı. Dizel ve jet yakıtındaki rahatlamayı fiili üretim ve sevkiyat üzerinden takip etmek gerekecek.
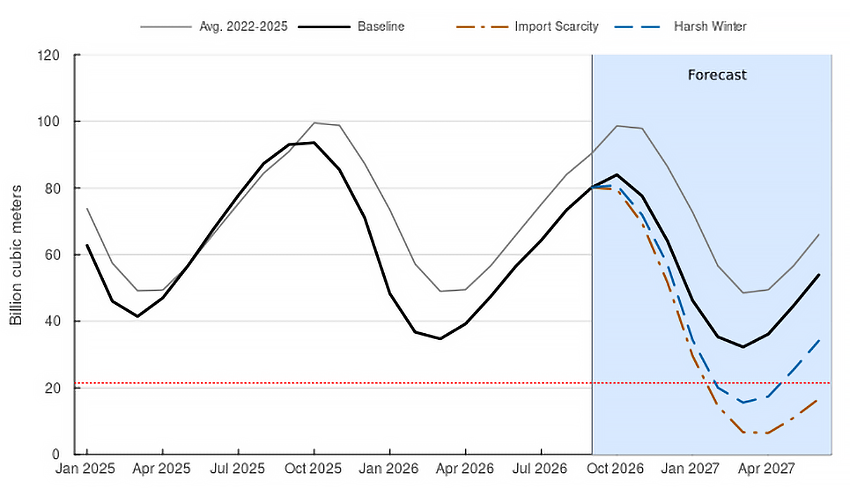
Avrupa doğal gazında da kışın sertliği ve LNG tedariki belirleyici. Fed’in cuma yayımladığı araştırmada, eylül sonunda AB depolarının %72 ile 2011’den bu yana en düşük eylül doluluğunda olduğu belirtiliyor. Çalışmada normal kış yönetilebilirken sert kış veya LNG tedarikindeki kesinti senaryolarında stoklar çok daha düşük seviyelere iniyor. Türkiye açısından bu risk, enerji maliyetinin yanında Avrupa’daki ihracat müşterilerinin üretimini de ilgilendiriyor.
Şirketler
1️⃣ Aksa Akrilik’in tamamen sahip olduğu Aksa Carbon, Euronext’te olası halka arz için ön hazırlık yapacak danışmanların atanmasına karar verdi. İşlem, karbon elyaf işinin ayrı değerlemesi ve finansmana erişimi açısından önemli olabilir.
2️⃣ Brisa’ya haziranda verilen yaklaşık 1,02 milyar TL’lik Rekabet Kurumu cezasının gerekçeli kararı tebliğ edildi. Şirket, %25 peşin ödeme indirimiyle 764,3 milyon TL’yi 30 gün içinde ödeyecek ve yasal haklarını kullanacak.
3️⃣ Destek Finans Faktoring, hâkim ortağı Destek Holding’e TMSF’nin kayyım atandığını ve holdingin yeni yönetim kurulunun oluşturulduğunu açıkladı.
4️⃣ İnfo Yatırım, kendi finansman bonosunun 321,1 milyon TL nominal kısmını 349,2 milyon TL ödeyerek geri aldı. Önceki gün kaynak ayrıldığı duyurulmuştu, cuma işlemin gerçekleştiği açıklandı.
5️⃣ Gelecek Varlık Yönetimi, Garanti BBVA’nın tahsili gecikmiş alacak satışında toplam 3,01 milyar TL anaparaya sahip dört portföy için en yüksek teklifi verdi. Bankanın yönetim kurulu onayının ardından sözleşme ve devir süreci başlayacak.
6️⃣ Moody’s, Pegasus’un Ba3 kredi notunu korurken görünümünü durağandan negatife çevirdi. Şirketin 2024’te ihraç ettiği tahvillerin notu da Ba3’te kaldı. Henüz not indirimi olmasa da görünüm değişikliği gelecek değerlendirmeler ve finansman koşulları açısından izlenecek.
7️⃣ Uşak Seramik, konkordato sürecinde sipariş hacmini, piyasa koşullarını ve finansal imkânlarını dikkate alarak kapasite kullanımını yaklaşık %50 azaltma ve iş gücünü küçültme uygulamalarına başladı. Üretim azaltılmış kapasiteyle sürüyor. Amaç nakit akışını ve maliyetleri yönetmek.