


Dışarıda satışlar yeniden hızlandı
17 Kasım Salı gününden herkese günaydın, Fintables Bülten’e hoş geldiniz.
☑️ BIST 100 haftanın ilk gününü yatay tamamlarken BIST 100 dışındaki endeks %1,69 yükseldi. Büyük hisselerdeki durgunluğa rağmen yükselen hisse sayısı düşenlerin üzerinde kaldı. İşlem hacmi ise geçen haftanın ortalamasının altında.
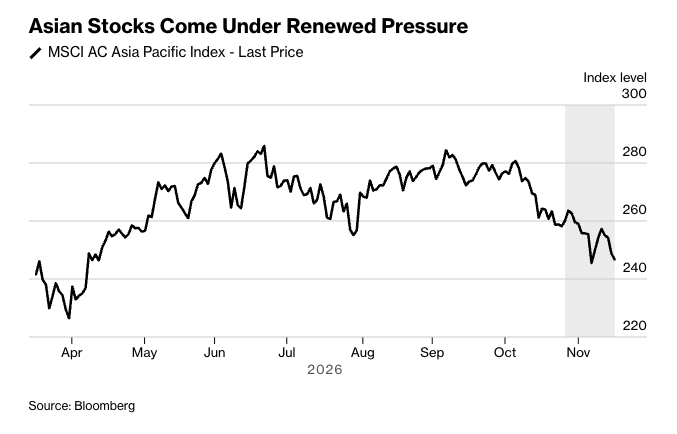
☑️ ABD’de S&P 500 %1,92, Nasdaq %2,49 geriledi. Nvidia bilançosu öncesinde teknoloji hisselerine yayılan satışlara, Çin’in gelişmiş çiplere erişimini sınırlayan yeni düzenleme de eşlik etti. Bu sabah Asya borsalarında da kayıplar var.
☑️ Brent petrol bu sabah 92 doların altında işlem görüyor. Enerji maliyetlerinin gerilemesi Türkiye açısından desteğini koruyor.
☑️ Merkezi yönetim bütçesi ekimde 481,1 milyar TL açık verdi. Faiz ödemeleri bütçe üzerinde baskı oluştururken faiz dışı dengede de 179,8 milyar TL açık oluştu. Yılın ilk on ayındaki toplam açık 2,32 trilyon TL’ye ulaştı.
Okuma süresi: 4 dakika 43 saniye
Ajanda
1️⃣ Saat 10.00’da ekim ayı konut ve iş yeri satışları, konut fiyat endeksi ve tarım ürünleri üretici fiyatları açıklanacak.
2️⃣ ABD’de ekim perakende satışları saat 16.30’da, sanayi üretimi ve kapasite kullanımı ise 17.15’te yayımlanacak.
3️⃣ Nvidia, sonuçlarını bugün ABD kapanışının ardından açıklayacak. Türkiye saatiyle çarşamba 00.20’de sonuçlar, 01.00’de yönetimin değerlendirmeleri takip edilecek.
Borsa İstanbul
BIST 100 günü %0,01 düşüşle 11.842 puanda tamamladı. Bankacılık endeksi %0,59 gerilerken ulaştırma endeksi %1,02 yükseldi. BIST 100 dışındaki endekste ise artış %1,69’a ulaştı. Son iki seans için fiyatlarını karşılaştırabildiğimiz 626 hissenin 391’i yükseldi, 212’si geriledi. Yani endeksin yatay kapanışı, hisselerin genelindeki hareketi tam olarak anlatmıyor.
Bununla birlikte işlem hacminde aynı güçte bir katılım görmedik. BIST 100’de 115,6 milyar TL olan hacim, geçen haftanın günlük ortalamasının yaklaşık %12 altında kaldı. Son haftalarda alımların bankaların dışına da yayılmasını olumlu buluyorduk. Dünkü hisse dağılımı bu açıdan destekleyici, ancak hacmin de eşlik etmesi hareketin devamı konusunda daha güçlü bir işaret olacak.
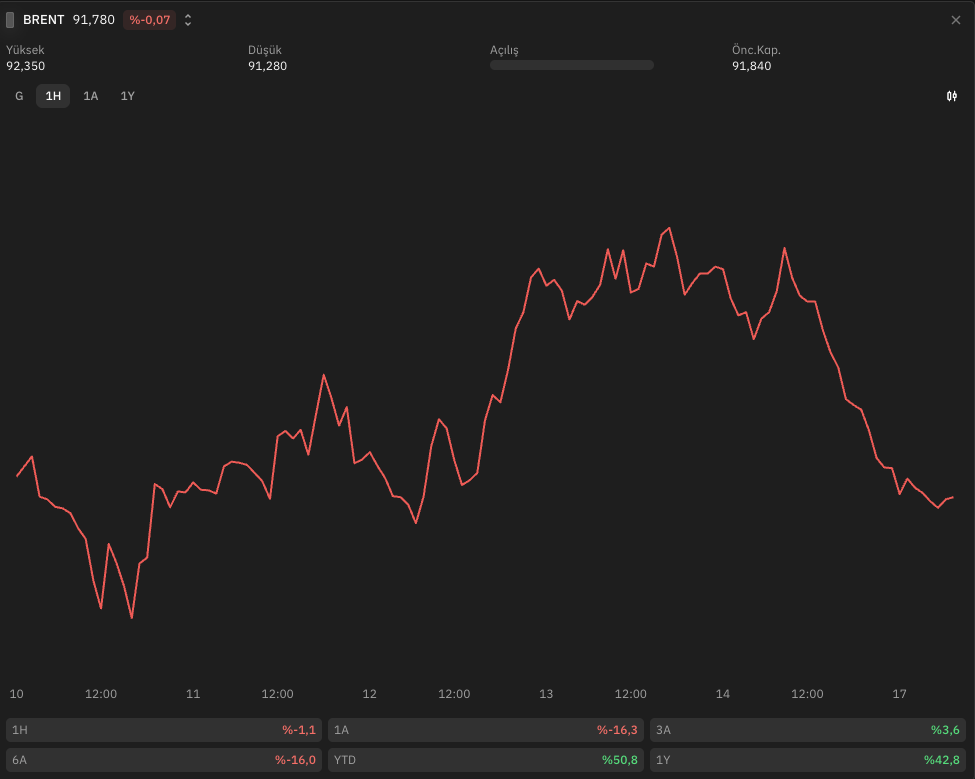
Bu sabah itibarıyla dolar/TL 50,42, ons altın 3.883 dolar ve euro/dolar paritesi 1,1012 seviyesinde. Bitcoin yaklaşık 64.862 dolardan işlem görürken Brent petrolde işlemler 91,66 seviyesinden geçiyor. ABD’deki satışların Asya’ya da yayılması bugünkü açılış açısından baskı yaratabilir. Petrolün gerilemesi ise enerji maliyetleri ve enflasyon üzerinden Türkiye’ye destek vermeyi sürdürüyor.
Yurt dışı piyasalar
ABD’de S&P 500 günü %1,92, Nasdaq %2,49 kayıpla kapattı. Nvidia %4,12 gerilerken yarı iletken endeksindeki düşüş %5,3’e ulaştı. Nasdaq, 6 Ekim’deki kapanış zirvesinin %10’dan fazla altına indi. Satışların Nvidia dışındaki çip üreticilerine ve yapay zekâ altyapı şirketlerine yayılması, bugünkü bilançoyu küresel risk iştahı açısından daha önemli hale getiriyor.
ABD Ticaret Bakanlığı da üçüncü ülkelerdeki veri merkezleri üzerinden gelişmiş çip ve sunuculara uzaktan erişimi sınırlayan bir düzenleme yayımladı. Amaç, mevcut ihracat kısıtlamalarının bulut hizmetleri yoluyla aşılmasını önlemek. Nvidia’nın sonuçlarında talebin gücü kadar, Çin bağlantılı satışların ve müşterilerin bu teknolojilere erişiminin yeni kurallardan nasıl etkileneceği de izlenecek.
Yönetim tarafındaki belirsizlik de sürüyor. CNBC’nin konuya yakın bir kaynağa dayandırdığı habere göre yönetim kurulu, Jensen Huang’ın yeniden CEO olmasını değerlendirmiyor. Trump ise dönüşüne karşı çıkmayacağını söyledi. Şirketin önümüzdeki döneme ilişkin satış beklentileri, hem bu belirsizliklerin hem de ihracat kısıtlamalarının işlerine ne ölçüde yansıdığını değerlendirmek açısından önemli olacak.
Bu sabah satışlar Asya’da da devam ediyor. Erken işlemlerde Nikkei yaklaşık %1,2, Güney Kore’de KOSPI %1 gerilerken ABD vadelileri karışık seyrediyor. Petrolün düşmesine rağmen hisse piyasalarında alımların güçlenmemesi, yatırımcıların teknoloji şirketlerine ilişkin kaygılarının sürdüğünü gösteriyor.
Fed Başkanı Kevin Warsh’ın dün akşamki konuşmasında da yapay zekâ yatırımlarının ekonomiye etkisi vardı. Warsh, verimlilik artışının daha güçlü büyümeyi mümkün kılabileceğini, ancak büyük yatırımlar beklenen getiriyi sağlamazsa değerlemelerde düşüş ve ekonomide yavaşlama görülebileceğini anlattı. Bunları olası senaryolar olarak sundu ve yakın faiz kararına ilişkin yeni bir sinyal vermedi. Pazartesi kapanışına ilişkin CME fiyatlamasında aralıkta 25 baz puanlık faiz artırımı olasılığı yaklaşık %96’ydı. Bugünkü perakende satışları ve sanayi üretimi, geçen haftaki enflasyon verilerinin ardından talebin gücünü değerlendirmek için izlenecek.
Atıştırmalıklar
🛒 Bloomberg HT’nin kasımın ilk yarısına ilişkin öncü tüketici güven endeksi, ekim sonuna göre %7,9 düşerek 64,79’a indi. Dayanıklı tüketim, otomobil ve konut alımı için dönemin uygunluğunu ölçen tüketim eğilimi endeksindeki kayıp ise %19,1 oldu. Ankette hanehalkının harcama isteğinde henüz bir iyileşme görünmüyor. Cuma günü açıklanacak TÜİK tüketici güveni farklı bir anket. Beklentilerin seyri açısından onu da izleyeceğiz.
💰 Merkezi yönetim bütçesi ekimde 481,1 milyar TL açık verdi. Faiz giderleri 301,3 milyar TL olurken faiz dışı açık 179,8 milyar TL olarak gerçekleşti. Yılın ilk on ayındaki toplam açık 2,32 trilyon TL’ye ulaştı. Aynı dönemde faiz dışı dengede 231 milyar TL fazla korunuyor.
👷 Ücretli çalışan sayısı eylülde yıllık %1,7 artarak 16,45 milyona çıktı. Ancak sanayide çalışan sayısı %1,2 gerilerken ticaret ve hizmetlerde %3 arttı. Mevsim etkilerinden arındırılmış aylık veride de toplam çalışan sayısı yükselirken sanayide düşüş sürdü. Toplam istihdamdaki artışa rağmen sanayi tarafındaki zayıflık devam ediyor.
🏭 Avrupa Birliği, Türkiye’den ithal edilen belirli soğuk haddelenmiş yassı çelik ürünlerine %3–7,8 arasında kesin anti-damping vergisi açıkladı. Karar bütün çelik ürünlerini kapsamıyor. AB’ye satış yapan üreticiler açısından etki, ilgili ürünün ihracattaki payına ve firmaya uygulanan orana bağlı olacak. Verginin müşteriye ne ölçüde yansıtılabildiği de üreticinin marjı açısından önemli.
Şirket Haberleri
ASELS - Roketsan ile füze veri bağı ve arayıcı başlık sistemleri için toplam 1,28 milyar euroluk sözleşme imzalandı. Tutar, şirketin son 12 aylık euro bazlı satışlarının yaklaşık %29’una karşılık geliyor. Sipariş portföyü açısından büyük bir iş olmakla birlikte teslimat takvimi açıklanmadı. Bu nedenle tutarı tek bir dönemin gelirine katkı olarak değerlendirmemek gerekiyor.
PGSUS - Pegasus, 3 milyar TL kaynak ayırdığı yeni pay geri alım programını başlattı. Program, sermayenin %3’üne kadar payın 24 ay içinde alınmasını kapsıyor. Şirket, faaliyetlerindeki gelişim ile piyasa fiyatı arasındaki farkı gerekçe gösterdi. Açıklanan kaynak, program kapsamında kullanılabilecek üst tutar. Alımların ne hızla yapılacağını sonraki bildirimlerden takip edeceğiz.
GLRMK - Pusula Portföy Birinci Hisse Senedi Serbest Fonu’nun tasfiyesi kapsamında yaklaşık 17,6 milyon TL nominal Gülermak payı, borsa dışında şirketin iki ortağına devredildi. İşlem sonrasında fonda Gülermak payı kalmadı. Devir, ayni tasfiye kapsamında tamamlandı. Şirketin nakit kullanarak yaptığı bir pay geri alımı söz konusu değil.
PEKGY - Peker GYO, 13 Kasım vadeli kira sertifikasının anapara ve kâr payı ödemesini yapamadığını açıkladı. JCR Avrasya’nın 16 Kasım tarihli değerlendirmesine göre ihracın nominal tutarı 7,5 milyar TL. Derecelendirme kuruluşu, ödeme yükümlülüğünün yerine getirilememesi üzerine uzun vadeli ulusal kredi notunu “CC”den “prD”ye indirdi.
MIATK - Mia Teknoloji’nin bağlı ortaklığı Tripy Mobility, bir telekomünikasyon şirketinden KDV dahil 17,2 milyon dolarlık sipariş aldı. Otonom araç ve tırlarla elektrikli bisikletlerin yanında yazılım ve teknik altyapıyı da kapsayan iş, 10 yıllık çerçeve anlaşma altında yürütülecek. Bakım, yazılım lisansı ve yedek parça hizmetleri ayrıca faturalandırılacak.
GOKNR - Göknur, Afyon/Dinar kampüsündeki ilave soğuk hava deposunu işletmeye aldı. Yatırımla toplam meyve soğuk hava depolama kapasitesi 2 bin tondan 15 bin tona yükseldi. Şirket, artan kapasitenin taze meyve pazarındaki büyümeyi ve ürün kalitesinin korunmasını desteklemesini bekliyor.