
Kasım yükselişle başladı
Herkese iyi hafta sonları,
Borsa İstanbul, yedi haftalık düşüşün ardından kasıma yükselişle başladı. Pazartesi bankalarla sınırlı kalan alımlar hafta içinde diğer hisselere de yayıldı. ABD’de teknoloji hisselerinin sert satış gördüğü haftada içerideki bu hareket dikkat çekiciydi. Petroldeki gerileme Türkiye açısından önemli bir destek sağlarken, uzun süren düşüşün ardından gelen tepki de yükselişte pay sahibiydi.
Ekim enflasyonu beklentiyi aştı, ancak fiyatların ana eğiliminde benzer büyüklükte bir bozulma görülmedi. Fonlarda ödemeler ilerlerken yeni ara ödeme hazırlığı açıklandı. Bilanço sonuçlarında ise talep baskısıyla karşılaşan şirketlerle marjlarını güçlendirenler arasındaki fark açılıyor. Önümüzdeki hafta Enflasyon Raporu, bu koşullarda faiz indirimlerinin devamına ilişkin değerlendirmeler açısından öne çıkacak.
Okuma süresi: 6 dakika 45 saniye
Makroekonomi · Jeopolitik · Yurtdışı
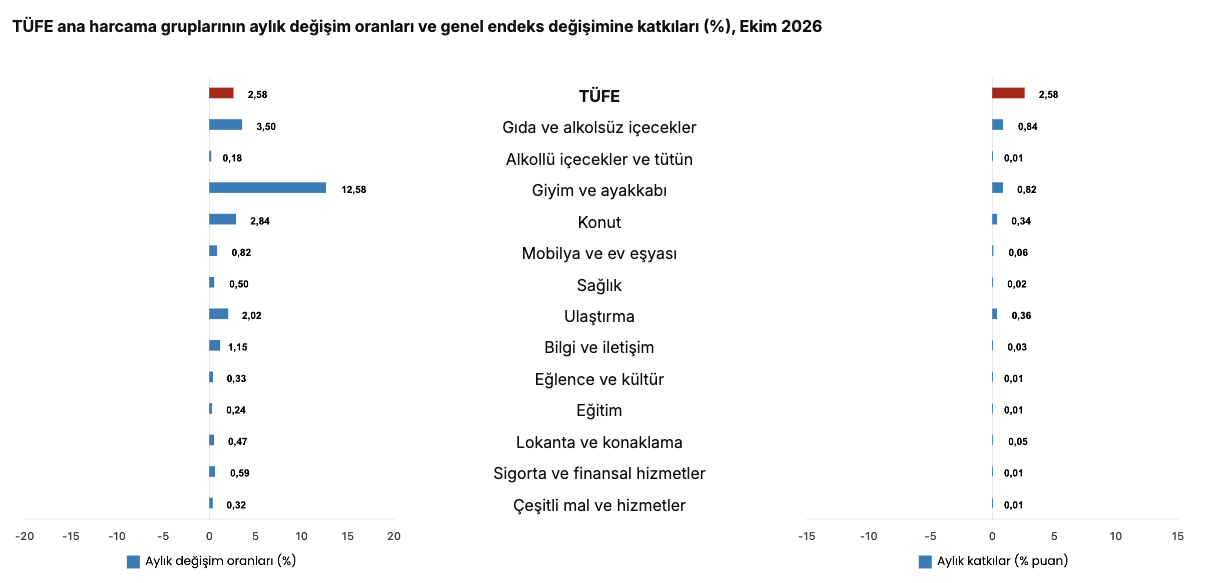
1️⃣ Ekimde tüketici fiyatları, %2,20’lik beklentinin üzerinde %2,58 arttı. Yıllık enflasyon %29,73’ten %29,77’ye yükseldi. Gıda ve giyim, aylık artışın yaklaşık üçte ikisini oluşturdu. Giyimdeki mevsimsel yükseliş manşeti yukarı taşırken enerji fiyatları da ay içinde %4,92 arttı. TCMB’nin mevsimsellikten arındırılmış ana eğilim göstergelerinin ortalaması ise eylüldeki %1,74’ten %1,76’ya geldi. Bu ayrım, beklenti üzerindeki verinin bütün kalemlere yayılan yeni bir hızlanma olarak okunmasını güçleştiriyor. Yine de faiz indirimlerinin hızlanması için güçlü bir gerekçe sunmuyor. Petrolün bu haftaki düşüşünün kalıcı olması, önümüzdeki ayların maliyet baskısını hafifletebilir.
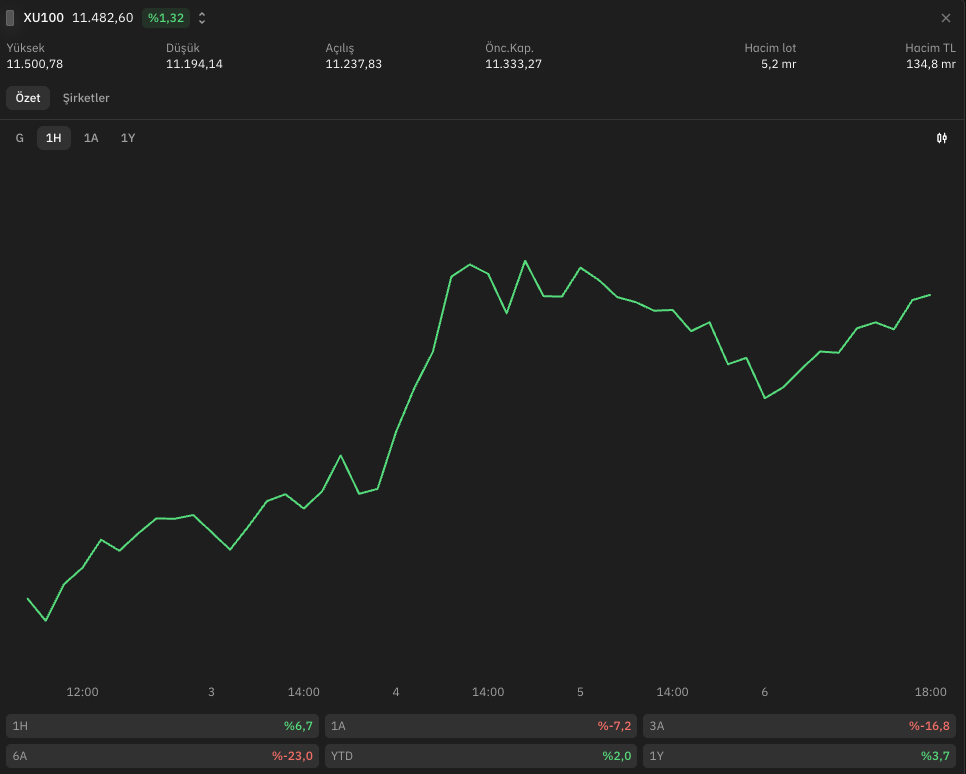
2️⃣ BIST 100 haftayı %6,72 yükselişle 11.483 puanda tamamladı. Bankacılık endeksi %12,26, BIST 100 dışındaki endeks %8,19 yükseldi. Bu kez endeksteki artışa daha fazla hisse eşlik etti. Çarşamba 627 hissenin 588’i yükselirken BIST 100’de işlem hacmi 184,3 milyar TL ile 1 Ekim’den bu yana en yüksek düzeye çıktı. Cuma da aynı örneklemde 425 hisse artıda kapandı. Bu genişleme, önceki dar tepkilere göre daha güçlü bir işaret. Ancak hareketi yalnızca Türkiye’ye yönelik kalıcı bir tercih değişikliğiyle açıklamak için erken. Sert düşüşün ardından gelen tepki ile petrolün sağladığı rahatlama birlikte etkili oluyor. Dolar/TL haftayı yaklaşık 50,15’te tamamladı.
3️⃣ Fon tasfiyelerinde ödeme tutarı büyüyor. Bakan Şimşek’in perşembe günkü açıklamasına göre 108 fonda 420.031 yatırımcıya toplam 130,2 milyar TL ödeme yapıldı. Cumhurbaşkanı Yardımcısı Cevdet Yılmaz da cuma günü, 13 Kasım’da yeni ara ödeme yapılması için hazırlık yürütüldüğünü söyledi. Tutar ve fon bazındaki dağılım henüz açıklanmadı. Hafta içinde tasfiyedeki fonların BIST 30 paylarının borsa dışında satılması ve alıcılara üç aylık borsada satış kısıtı getirilmesi de ilgili portföylerin tasfiyesini kolaylaştıran bir adımdı. Bu işlemlerle yatırımcıya ödeme yapılabilmesi önemli. Ancak buradan ödenen paranın ne kadarının yeniden borsaya yöneleceğini henüz çıkaramıyoruz.
4️⃣ SPK’nın cuma gecesi yayımlanan bülteninde Trive Yatırım’ın sermaye piyasası faaliyetleri, 7 Kasım saat 00.01 itibarıyla geçici olarak durduruldu. Ayrı bir duyuruda ise A1 Capital, Bulls ve Pardus Portföy’ün tasfiye kapsamında olmayan fakat işlemlere kapalı fonlarının yeniden açılması için izlenecek süreç hatırlatıldı. Kurucuların Ziraat Bankası üzerinden SPK’ya başvurması gerekiyor. İlgili şirketlerin tasfiyedeki fonlarının tasfiyesi tamamlandıktan sonra kapsam dışındaki fonlar yeniden alım ve/veya satıma açılabilecek. Bütün fonlar için ortak bir açılış tarihi verilmiş değil. Hafta içinde S&P Dow Jones da aralık gözden geçirmesinde yeni Türk hissesi eklemelerini ve bazı pay sayısı ile yatırım yapılabilir ağırlık değişikliklerini dondurdu. Ödemelerin ilerlemesinin yanında fiili dolaşımın ve pay sahipliğinin güvenilir biçimde izlenebilmesi gerekiyor. Endeks değişikliklerinin dondurulması, mevcut Türk hisselerinin topluca endekslerden çıkarılması anlamına gelmiyor.
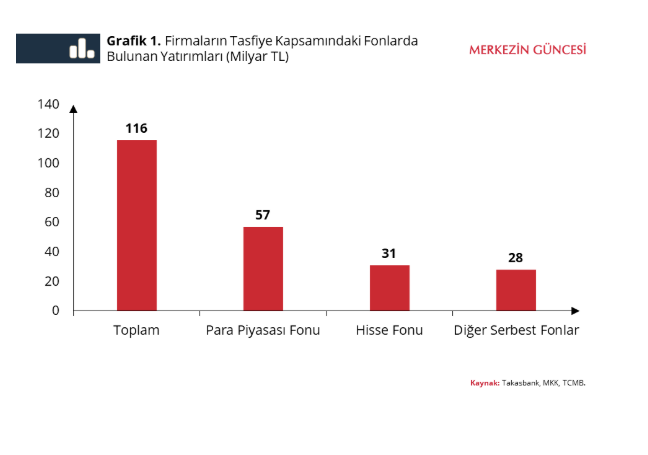
5️⃣ TCMB blogunda yayımlanan çalışma, fon krizinin reel sektöre doğrudan etkisi açısından bir miktar rahatlatıcı. Tasfiyedeki fonlarda en az 1 milyon TL yatırımı bulunan yaklaşık 3 bin firma, toplam cironun %0,9’unu ve istihdamın %0,6’sını oluşturuyor. Bu firmaların kısa vadeli TL kredi kullanımındaki payının artması da finansmana erişimlerinin sürdüğüne işaret ediyor. Ancak çalışma varlık fiyatlarındaki düşüşün, güven kaybının ve hanehalkı harcamalarındaki olası yavaşlamanın toplam etkisini ölçmüyor. Doğrudan maruziyetin sınırlı olması yayılma kaygısını azaltıyor. Tüketim ve yatırım kararlarına yansıyabilecek dolaylı etkileri ise ayrıca izlemek gerekecek.
6️⃣ ABD’de seçim sonrası en sert fiyatlama teknoloji hisselerinde yaşandı. Demokratların Kongre’nin iki kanadında çoğunluğu kazanmasının ardından, veri merkezi yatırımlarının izin süreçleri ve maliyetlerine ilişkin kaygılar arttı. Zaten yüksek beklentilerle fiyatlanan yapay zekâ şirketlerinde bu yeni belirsizlik satışları hızlandırdı. S&P 500 haftayı %2,7, Nasdaq Bileşik Endeksi %3,4 kayıpla kapattı. Avrupa’da Stoxx 600’ün haftalık değişimi %0,2 artıda kaldı. Cuma açıklanan ABD tarım dışı istihdamı ise 65 bin kişilik beklentiye karşılık 165 bin arttı. Önceki iki ayın toplamı da 84 bin kişi yukarı revize edildi. Güçlü istihdam ve aylık %0,4’lük ücret artışı, Fed’in önündeki faiz artışı tartışmasını canlı tutuyor. Buna rağmen ABD’nin 10 yıllık tahvil faizi hafta genelinde %4,94’ten %4,86’ya geriledi. Ons altın da yaklaşık %4,9 yükselerek 4.066 dolara çıktı.
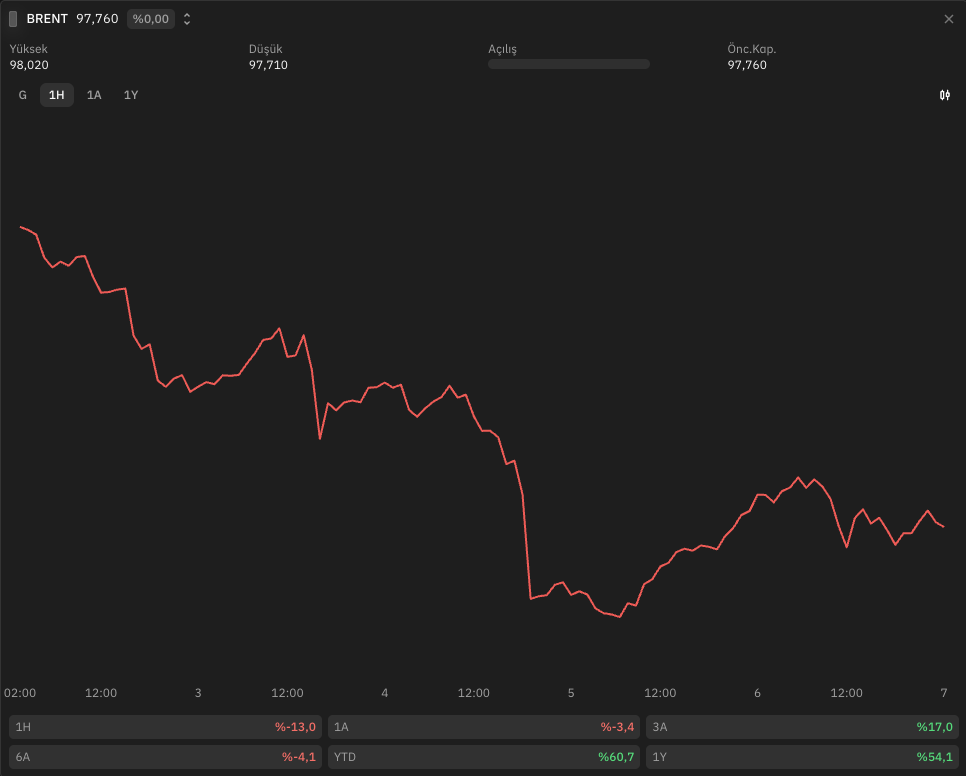
7️⃣ Brent petrolün ocak vadeli kontratı haftayı 98,32 dolarda tamamladı. Aynı kontrat üzerinden haftalık düşüş %13,3 oldu. ABD seçimlerinin ardından savaşın yatışabileceğine ilişkin beklentiler ve diplomatik temaslar petrolü aşağı çekti. Katar Emiri ile Trump’ın cuma günkü görüşmesinde de gerilimin azaltılması ve enerji güvenliği ele alındı. Ancak aynı akşam Trump’ın İran hava savunmasına sınırlı saldırılar yapıldığını açıklaması, riskin ortadan kalkmadığını gösteriyor. Türkiye açısından daha düşük petrol, enerji faturası ve enflasyon üzerinden önemli bir rahatlama sağlayabilir.
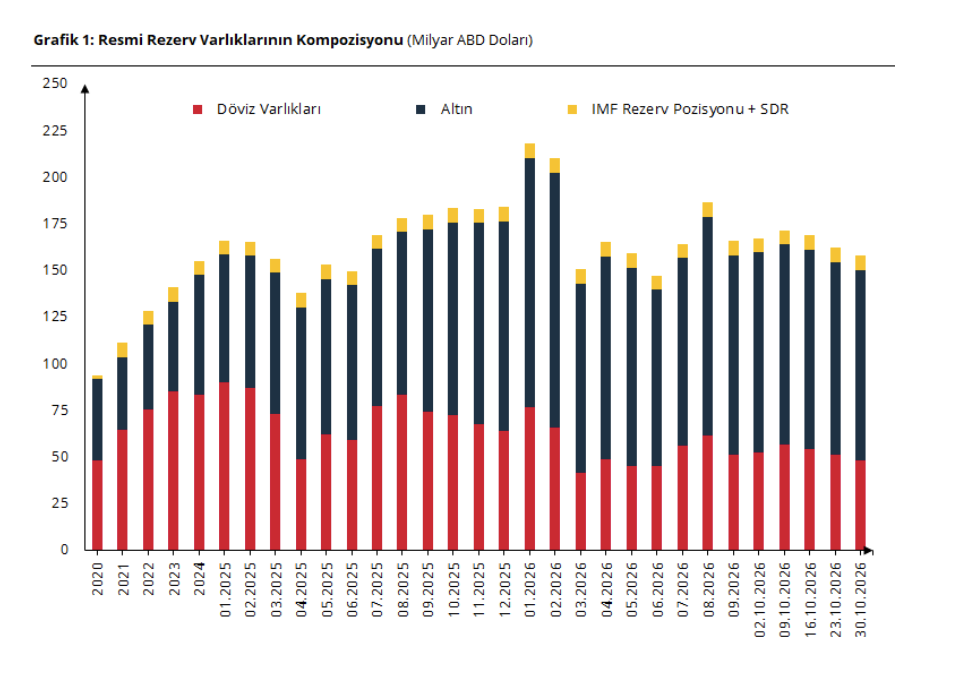
8️⃣ Bu hafta yayımlanan, 30 Ekim haftasına ait verilerde TCMB’nin brüt rezervleri 4,1 milyar dolar azalarak 158,1 milyar dolara geriledi. Yabancılar hissede 66 milyon dolar, devlet tahvillerinde 750 milyon dolar net satış yaptı. Bu veriler kasımın ilk haftasındaki yükselişi henüz kapsamıyor. Mevduatta da toplam ile alt kalemler farklı yönlere gitti. Yerleşiklerin toplam TL mevduatı 138,6 milyar TL azalırken gerçek kişilerin vadeli TL mevduatı 13,7 milyar TL arttı. Üç aya kadar vadeli TL mevduatın yeni açılan ve yenilenen hesaplar için hesaplanan ortalama faizi %43,30’dan %42,23’e indi.
9️⃣ Önümüzdeki hafta salı günü eylül sanayi üretimi, çarşamba günü ticaret satış hacmi ve ciro verileri açıklanacak. Perşembe TCMB’nin yılın son Enflasyon Raporu, cuma ise Piyasa Katılımcıları Anketi ve eylül cari denge verisi izlenecek. Dışarıda salı ABD enflasyonu, cuma üretici fiyatları öne çıkıyor. MSCI’ın kasım endeks gözden geçirme sonuçları da Türkiye saatiyle 12 Kasım gecesi açıklanacak. Bu takvim, Türkiye’nin piyasa sınıflandırmasına ilişkin yeni bir kararın açıklanacağı anlamına gelmiyor.
Sektörler
1️⃣ Otomotivde iç pazar ile ihracat farklı yönlere gidiyor. Bu hafta açıklanan ODMD verilerine göre ekimde otomobil ve hafif ticari araç satışları yıllık %30,8 düşüşle 80.334 adede geriledi. İlk on aylık daralma %15,3 oldu. Aynı ay otomotiv endüstrisinin ihracatı ise 4,03 milyar dolara ulaşarak ilk kez aylık 4 milyar dolar sınırını aştı. İç satışlarda adet, ihracatta dolar değeri ölçüldüğü için bu iki değişimi birebir karşılaştıramıyoruz. Yine de iç pazardaki zayıflamanın sektörün bütün faaliyetlerine aynı şekilde yansımadığını görüyoruz. Türkiye’de araç satan şirketlerle üretiminin büyük bölümünü dışarıya gönderenlerin talep koşulları farklılaşıyor.
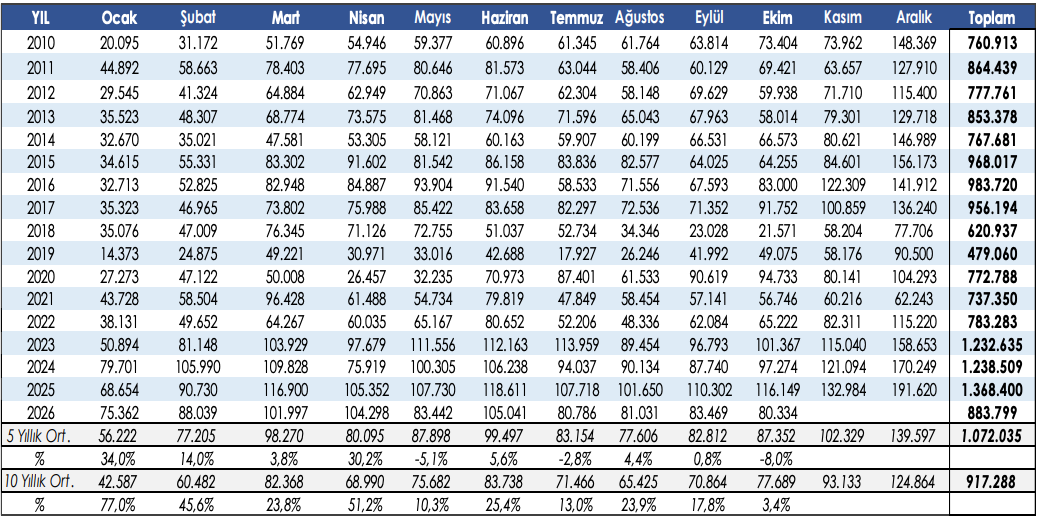
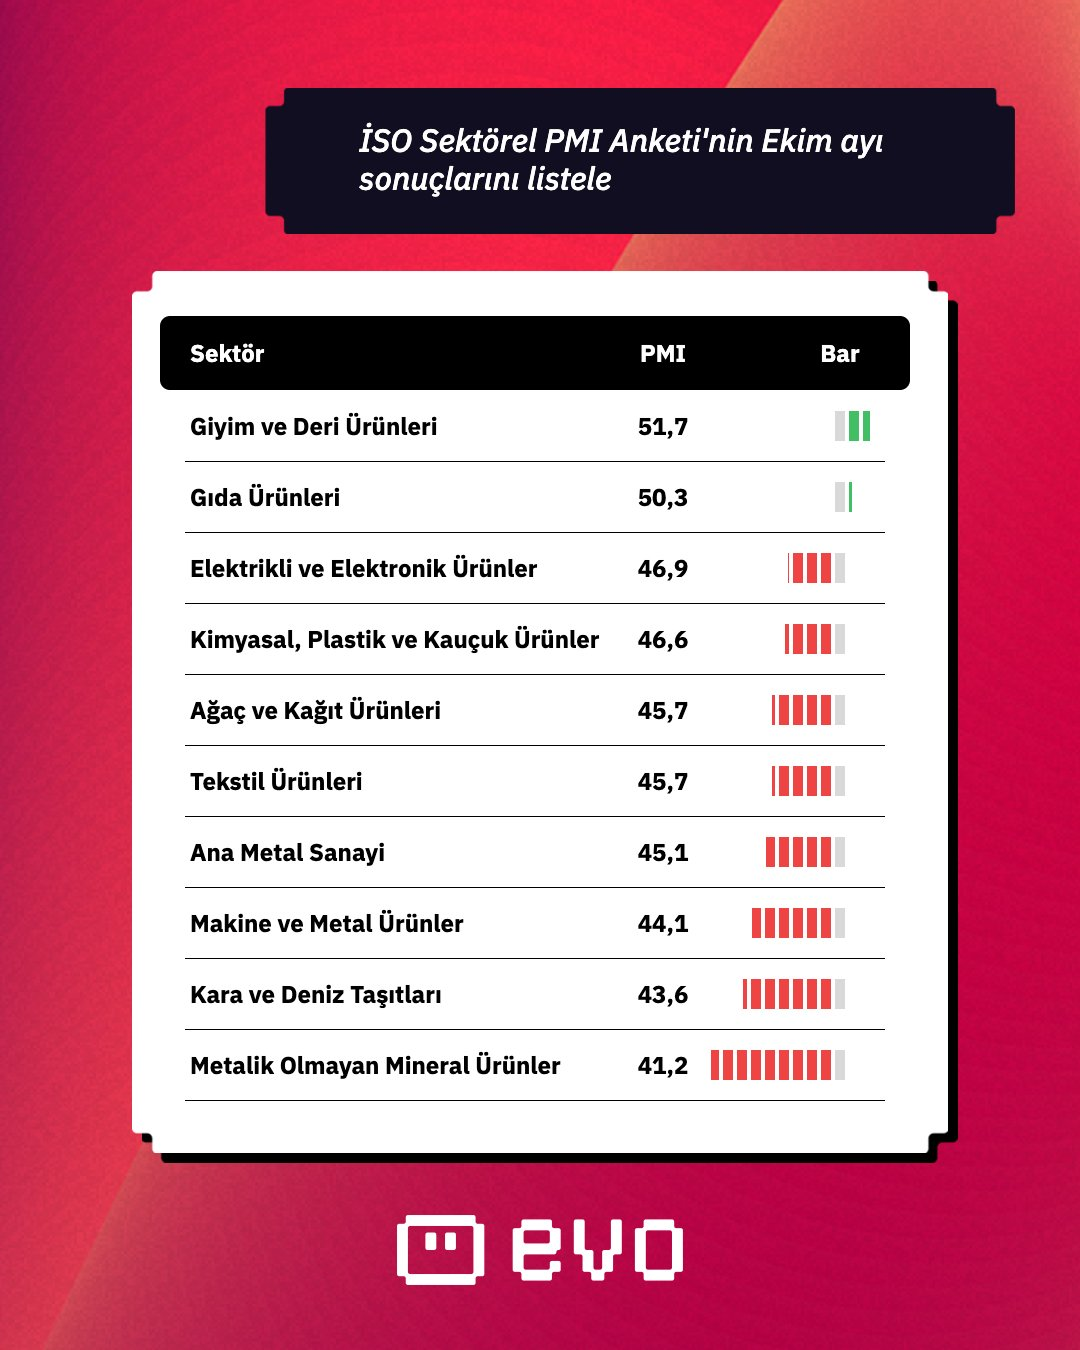
2️⃣ Sanayide ekim ayı, siparişlerdeki zayıflık ve maliyet baskısının birlikte sürdüğü bir dönem oldu. İSO Türkiye İmalat PMI 47,9’dan 47,3’e gerilerken yeni siparişlerdeki daralma son üç ayın en belirgin düzeyine ulaştı. Takip edilen on sektörün yalnızca giyim ve deri ürünlerinde üretim arttı. Gıda ile giyim ve deride yeni ihracat siparişleri artarken üretim ve toplam siparişlerde en sert zayıflama, cam ve çimentoyu da kapsayan metalik olmayan mineral ürünlerde görüldü. Girdi maliyetlerindeki artış eylüle göre yavaşlasa da yıl ortalamasının üzerinde kaldı. Talep zayıf olduğu için üreticilerin maliyet artışlarını satış fiyatlarına ne ölçüde aktarabildiği önemini koruyor.
3️⃣ Savunma ve havacılık sanayisi ekimde ihracatını yıllık %61,1 artırarak 1,14 milyar dolara taşıdı ve oransal artışta sektörler arasında ilk sırada yer aldı. Sanayi grubunun toplam ihracatındaki artış ise %7,1 oldu. Bu fark, dış talebin sektörlere aynı güçte yansımadığını gösteriyor. Savunmada uzun vadeli projelerin teslimat takvimi aylık rakamları belirgin biçimde değiştirebildiği için tek ayın artışını gelecek aylara taşımamak gerekiyor. Buna karşılık açıklanan tutar, yeni sözleşme büyüklüğünden farklı olarak gerçekleşen ihracatı gösteriyor. Siparişlerin teslimata dönüşmesini izlemek açısından bu ayrım önemli.
4️⃣ KOBİ’lerin işletme sermayesi ihtiyacına yönelik TOBB Nefes Kredisi’nin 50 milyar TL’lik yeni dilimi için başvurular salı günü başladı. Firma başına üst limit 5 milyon TL, altı aylık anapara ödemesiz dönem dahil azami vade 48 ay olarak belirlendi. Yıllık faiz, 24 aya kadar vadelerde %36, daha uzun vadelerde %34 olacak. Önceki dilimlerden yararlanan işletmeler de toplam kredi tutarını 5 milyon TL’ye tamamlayabilecek. Siparişlerin zayıf, maliyetlerin yüksek seyrettiği dönemde bu kaynak işletmelerin günlük faaliyetlerini finanse etmesine yardımcı olabilir. Paketin etkisini ise açıklanan tutardan çok fiilen kullandırılan kredi ve ulaştığı işletmeler üzerinden değerlendirmek gerekecek.
Şirketler
1️⃣ Tüpraş’ın üçüncü çeyrek net kârı 15,78 milyar TL’den 68,68 milyar TL’ye yükseldi. Satışlar reel %66 artarken brüt kâr marjı %10,7’den %19,8’e çıktı. Şirket, güçlü ürün marjlarını gerekçe göstererek yıllık net rafineri marjı beklentisini 13–15 dolar/varilden 20–22 dolar/varile yükseltti. Üretim ve satış hacmi beklentilerinin korunması, revizyonun merkezinde daha fazla üretimden çok varil başına kazancın olduğunu gösteriyor. Motorin ve jet yakıtındaki arz sıkışıklığı rafineri marjlarını desteklerken, enerji tüketen şirketler için maliyet baskısı yaratabiliyor.
2️⃣ Borusan Boru’nun ilk dokuz ayda satış hacmi %1 geriledi, ancak dolar bazında geliri %22,6 artarak 1,62 milyar dolara ulaştı. ABD’deki altyapı projelerinin teslimatları ve ürün karmasının katkısıyla FAVÖK %65,5 artarak 168 milyon dolar oldu. Şirket yıllık FAVÖK marjı beklentisinin alt sınırını %9’dan %10’a yükseltti, üst sınırını %11’de korudu. Açıklanan 93 milyon dolarlık serbest nakit akışı ve net borcun 178 milyon dolardan 118 milyon dolara gerilemesi, kârlılık artışına nakit tarafının da eşlik ettiğini gösteriyor.
3️⃣ Ülker üçüncü çeyrekte 546 milyon TL net zarar açıkladı. Geçen yılın aynı döneminde 1,38 milyar TL net kâr vardı. Satışlar reel %12 gerilerken brüt kâr marjı %29,2’den %21,3’e düştü. Finansman giderleri azalsa da bu iyileşme, esas faaliyet kârındaki %66’lık düşüşü telafi edemedi. Sonuçlarda ağırlık, satış ve marj tarafındaki baskıdaydı.
4️⃣ Enka’nın üçüncü çeyrek net kârı 10,71 milyar TL’den 3,42 milyar TL’ye geriledi. Esas faaliyet kârı 7,27 milyar TL’den 6,02 milyar TL’ye inerken daha büyük fark yatırım faaliyetlerinde oluştu. Geçen yıl 7,49 milyar TL net gelir sağlayan bu kalem, bu çeyrekte 2,44 milyar TL net gider yazdı. Bu nedenle net kârdaki %68’lik düşüşün önemli bölümünü, inşaat faaliyetlerinden ayrı olarak finansal yatırımların sonuçlarıyla birlikte değerlendirmek gerekiyor.
5️⃣ Aygaz’ın üçüncü çeyrek net kârı 2,21 milyar TL’den 7,22 milyar TL’ye yükseldi. Satışlar reel %14, esas faaliyet kârı %26 arttı. Net kârdaki daha güçlü yükselişte ise Enerji Yatırımları AŞ’nin katkısı belirleyiciydi. Bu iştirakten gelen çeyreklik kâr katkısı 1,33 milyar TL’den 6,31 milyar TL’ye çıktı. Dolayısıyla net kâr artışı, LPG faaliyetlerindeki iyileşmenin oldukça üzerinde gerçekleşti.
6️⃣ Alarko Carrier, mevcut Carrier markalı siparişlerin tamamlanmasının ardından Gebze fabrikasındaki üretimi Şubat 2027 sonuna kadar durdurmayı planlıyor. Fabrikada üretilen ürünler 2025 net satışlarının yaklaşık %13’ünü oluşturuyor. Şirket, 183 çalışanın sözleşmesinin kademeli olarak sona erdirilmesini ve yaklaşık 293 milyon TL kıdem ve ihbar tazminatı ödenmesini öngörüyor. Carrier ile faaliyetlerin ayrıştırılması kapsamında alınan karar, şirketin bütün üretiminin durması anlamına gelmiyor. Eskişehir’deki Alarko markalı üretim ve satış faaliyetleri sürecek.