
Dışarıda satışlar sertleşti
6 Kasım Cuma gününden herkese günaydın, Fintables Bülten’e hoş geldiniz.
☑️ BIST 100 gerilese de bankalarda ve BIST 100 dışındaki hisselerde alımlar sürdü. İşlem gören hisselerin yaklaşık üçte ikisi günü yükselişle tamamladı.
☑️ ABD’de teknoloji hisselerinde başlayan satışlar piyasanın geneline yayıldı. Tahvillere yönelen alımlarla getiriler gerilerken küresel risk iştahı sert biçimde bozuldu.
☑️ Brent yeniden 98 dolar çevresine yükseldi. Türkiye’nin dışarıdaki satışlardan ayrışabilmesi açısından savaşın seyri ve enerji tedarikine ilişkin haberler önemini koruyor.
☑️ Tasfiyedeki fonlarda toplam ödeme 130,2 milyar TL’ye ulaştı. Haftalık verilerde ise rezervlerde düşüş ve yabancı yatırımcıların tahvil satışları öne çıktı.
Okuma süresi: 4 dakika 33 saniye
Ajanda
1️⃣ ABD’de ekim ayı istihdam raporu saat 16.30’da açıklanacak. FactSet anketinde tarım dışı istihdamın 65 bin kişi artması, işsizliğin %4,2 olması bekleniyor.
2️⃣ Bilanço takviminde Tüpraş, Aygaz, Borusan Boru, Anadolu Grubu Holding ve Park Elektrik’in üçüncü çeyrek sonuçları bulunuyor.
Borsa İstanbul
BIST 100, çarşambaki güçlü yükselişin ardından %1,26 gerileyerek 11.333 puandan kapandı. Ancak satışlar piyasanın geneline yayılmadı. Bankacılık endeksi %1,75, BIST 100 dışındaki hisseleri izleyen endeks %1,47 yükselirken sanayi endeksi %1,76 düştü. İncelediğimiz 627 hissenin 416’sı günü artıda tamamladı, 118 hissede yükseliş en az %5 oldu. BIST 100’de işlem hacmi 184,3 milyar TL’den 145,9 milyar TL’ye gerilese de önceki beş seans ortalamasının yaklaşık %18 üzerinde kaldı. Dolayısıyla yalnız endeksin düşüşüne bakarak çarşambaki alımların bütünüyle geri verildiğini söylemek zor. Alımlar daha düşük bir tempoyla da olsa geniş bir kesimde devam etti.
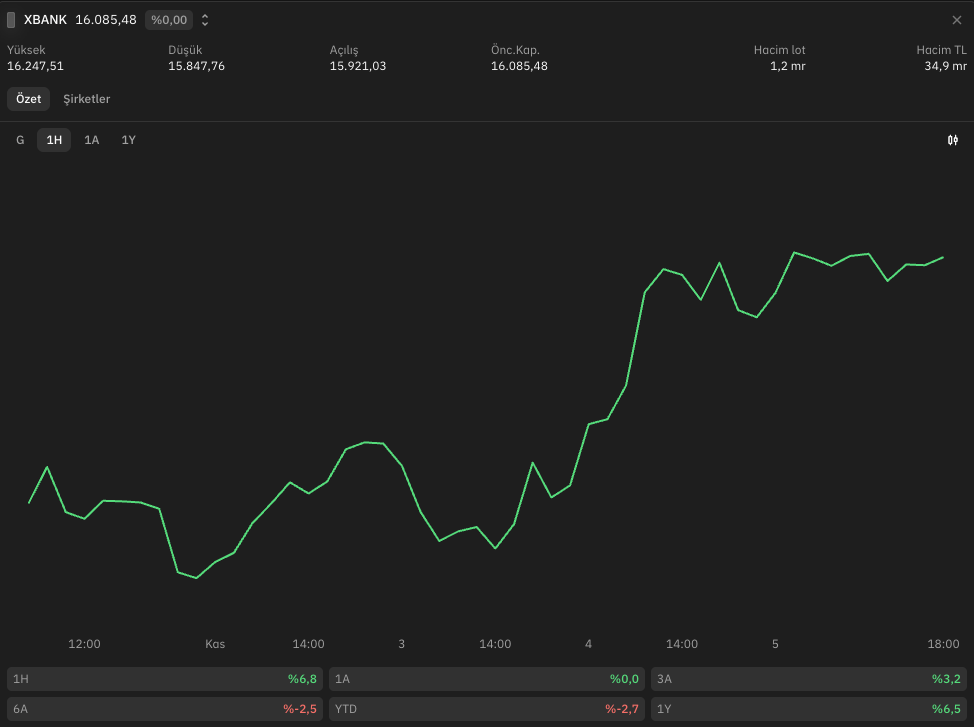
Perşembe gecesi saat 22.49 itibarıyla dolar/TL 50,05, ons altın 4.114 dolar ve euro/dolar paritesi 1,1223 seviyesindeydi. İçerideki bu ayrışmanın sürmesi açısından dış piyasalardaki satışların şiddeti kadar petrolün yönü de önemli olacak. Önümüzdeki hafta yurt içinde 12 Kasım’daki Enflasyon Raporu, 13 Kasım’daki Piyasa Katılımcıları Anketi ve eylül cari denge verisi izlenecek.
Küresel piyasalar
ABD’de satışlar dün teknoloji hisselerinden başlayarak genişledi. Türkiye saatiyle 22.13 itibarıyla S&P 500 %4, Nasdaq 100 %5,7 gerilerken VIX 26’nın üzerine çıktı. Seçimlerin ardından veri merkezi izinlerinin ve altyapı yatırımlarının yavaşlayabileceğine ilişkin kaygılara, Qualcomm ve Arm’ın beklentileri karşılamayan gelecek dönem tahminleri eklendi. Buradaki endişe, yapay zekâ talebinin bir anda ortadan kalkmasından çok, bu talebi karşılayacak yatırımların ne hızla ve hangi maliyetle yapılabileceği. Seans ilerledikçe satışların savunmacı sektörlere de yayılması, hareketin birkaç teknoloji şirketiyle sınırlı kalmadığını gösterdi. Tahvillere alım gelirken ABD’nin 10 yıllık faizi %4,83’e geriledi. Petrolün yükseldiği bir günde tahvil faizlerinin düşmesi de riskten kaçışın belirginleştiğine işaret ediyor.
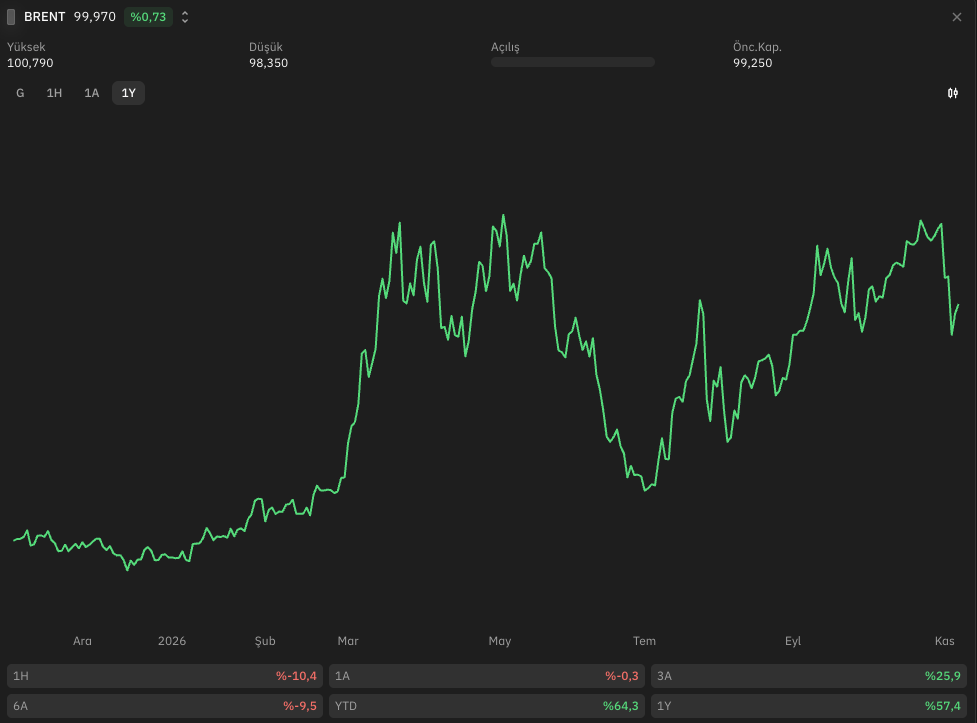
Enerji tarafında ise önceki günkü rahatlama kesintiye uğradı. Hürmüz çevresindeki gemilere ilişkin yeni saldırı haberleriyle Brent’in ocak vadeli kontratı, saat 21.46 itibarıyla %3,6 yükselişle 98,03 dolara çıktı. İran’ın Suudi Arabistan ve Katar’la diplomatik görüşmeleri sürse de henüz enerji akışını güvence altına alan yeni bir anlaşma yok. Küresel risk iştahındaki bu bozulmanın Borsa İstanbul üzerinde baskı yaratması beklenebilir. Buna karşılık savaşın seyri ve enerji tedarikinde somut bir iyileşme, Türkiye’nin ayrışmasına alan açabilir. Petrolde kalıcı bir gerileme, enerji ithalatı faturasının yanında enflasyon ve faiz indirimlerine ilişkin beklentileri de rahatlatır. Bu nedenle dışarıdaki satışları izlerken Brent’in hangi yönde hareket ettiğini ayrıca değerlendirmek gerekiyor.
Atıştırmalıklar
🏦 Bakan Şimşek, tasfiyedeki 108 fonda 420 bin kişiye yapılan toplam ödemenin 130,2 milyar TL’ye ulaştığını açıkladı. Bunun 62,2 milyar TL’si, 4 Kasım itibarıyla olağanüstü tasfiyedeki 15 fonda yapılan ara ödemelerden oluşuyor. Net yatırım tutarının tamamını alan kişi sayısı ise 179 bini geçti. Ödemelerin kapsamı genişlerken kalan alacaklar açısından fonların elindeki varlıkların tahsilatı önemini koruyor.
🔎 Şimşek, Türkiye Sigorta ve Türkiye Emeklilik’in SEDDK tarafından kapsamlı denetime alındığını da açıkladı. Bakanın verdiği eylül ayı sermaye yeterlilik oranları sırasıyla %176 ve %382. Bu oranlar şirketlerin mali yapısına ilişkin bilgi veriyor, devam eden denetimin sonucu hakkında henüz bir değerlendirme içermiyor.
📊 TCMB’nin brüt rezervleri 30 Ekim haftasında 4,1 milyar dolar azalarak 158,1 milyar dolara geriledi. Düşüşün yaklaşık 3 milyar doları döviz, 1,1 milyar doları altın kaleminden geldi. Aynı hafta yabancı yatırımcılar hissede 66,3 milyon dolar, devlet tahvillerinde 750,4 milyon dolar net satış yaptı. Bu veriler ekimin son haftasını kapsıyor, kasım başındaki yükselişte yabancıların nasıl hareket ettiğini henüz göstermiyor.
💰 Üç aya kadar vadeli TL mevduatta haftalık ortalama faiz %43,30’dan %42,23’e indi. 30 Ekim haftasında yerleşiklerin toplam TL mevduatı 138,6 milyar TL azalırken gerçek kişilerin vadeli TL hesapları 13,7 milyar TL büyüdü. Ticari kuruluşların vadeli hesaplarında ise 77,9 milyar TL düşüş var. Yani toplam mevduattaki gerilemeyi hanehalkının TL’den uzaklaşmasıyla açıklamak doğru olmaz.
🇬🇧 İngiltere Merkez Bankası politika faizini 25 baz puan artırarak %4’e çıkardı. Sekiz üye bu adımı desteklerken bir üye 50 baz puanlık artış istedi. Banka, eylülde %3,5 olan enflasyonun enerji maliyetlerinin gecikmeli etkisiyle 2027 ortasında yaklaşık %5’e ulaşmasını bekliyor. Enerji fiyatları gerilese bile daha önceki artışların sözleşmelere ve faturalara yansıması zaman aldığı için enflasyondaki rahatlama aynı hızda gerçekleşmeyebilir.
Şirket Haberleri
ISCTR - Üçüncü çeyrekte konsolide ana ortaklık net kârı, geçen yılın aynı dönemindeki 14,09 milyar TL’den 10,35 milyar TL’ye geriledi. Net faiz geliri %36, net ücret ve komisyon geliri %26 arttı. Buna karşılık geçen yıl 2,06 milyar TL kâr yazılan ticari işlemlerde bu çeyrek 6,01 milyar TL zarar oluştu. Temel bankacılık gelirlerindeki artış, bu kalemin baskısını karşılayamadı.
FROTO - Üçüncü çeyrek net kârı %23 azalarak 8,35 milyar TL’ye geriledi. İhracat gelirleri reel olarak %3 artarken yurt içi gelirler %45 düştü. Düzeltilmiş FAVÖK marjı %7,4’ten %6,5’e indi. Şirket, 2026 yurt içi perakende satış beklentisini 75–85 bin adetten 65–75 bin adede çekti. Buna rağmen %6–7 aralığındaki düzeltilmiş FAVÖK marjı hedefini korudu.
MGROS - Üçüncü çeyrekte satışlar reel olarak %3,3 artarak 143,3 milyar TL’ye ulaştı. FAVÖK marjı %8,8’den %8,3’e, ana ortaklık net kârı 5,12 milyar TL’den 3,53 milyar TL’ye geriledi. Şirket, yıllık reel satış büyümesi beklentisini %5–7’den %4–5’e indirirken %6–7 FAVÖK marjı hedefini korudu. Ayrıca pay başına brüt 6,49 TL avans temettü kararı alındı. Hak kullanım tarihi 11 Kasım, ödeme tarihi 13 Kasım olacak.
SISE - Üçüncü çeyrekte geçen yılki 1,90 milyar TL net kâra karşılık 295 milyon TL net zarar açıklandı. Satışlar reel olarak %5 azalarak 66,3 milyar TL’ye, esas faaliyet kârı 1,65 milyar TL’den 260 milyon TL’ye geriledi. Finansman giderlerindeki düşüşe rağmen faaliyet kârlılığındaki zayıflama ve 2,75 milyar TL’lik ertelenmiş vergi gideri net sonucu baskıladı.
TOASO - Üçüncü çeyrek net kârı 1,57 milyar TL’den 4,33 milyar TL’ye yükseldi. Ticari satış gelirleri reel olarak %29 gerilese de brüt kârın artması ve finansman gelirleri sonucu destekledi. Şirket, yıllık yurt içi satış beklentisini 300–320 bin adetten 270–290 bin adede indirdi. Vergi öncesi kâr marjı beklentisini ise %3–4 aralığından yaklaşık %4’e taşıdı. Daha düşük satış hacmi beklentisine rağmen kârlılık hedefi güçlendi.
DOHOL - Üçüncü çeyrekte ana ortaklık net kârı 165 milyon TL’den 1,95 milyar TL’ye yükseldi. Satışlar reel olarak %6, esas faaliyet kârı %26 arttı. Yatırım faaliyetlerinden gelen gelirlerin yükselmesi ve parasal kaybın azalması da net kâra katkı sağladı. Holding, yıllık elektrik üretimi beklentisini 950–1.000 GWh’den 900–950 GWh’ye indirdi.