
Yedi haftadır aynı yön
Herkese iyi hafta sonları,
Fonlarda ara ödemelerin başladığı, ancak Borsa İstanbul’da satışların devam ettiği bir haftayı geride bıraktık. Yatırımcının parasına yeniden erişebilmesi önemli bir ilerleme. Buna karşılık piyasada alıcı eksikliği ve güven sorunu sürüyor. Hafta başındaki yükselişin cuma günü geri verilmesi, olumlu gelişmelerin henüz kalıcı bir alım isteğine dönüşmediğini gösteriyor.
Yurt dışında teknoloji bilançolarıyla başlayan satışlar cuma günü genişledi. Petrol yeniden yükselirken Fed ve Avrupa Merkez Bankası faizleri değiştirmedi. İçeride şirket sonuçlarının yanında alacakların tahsili ve finansman ihtiyacı da daha fazla öne çıkıyor. Önümüzdeki hafta enflasyon verisini, bu koşullarda faiz indirimlerinin devamı açısından okuyacağız.
Okuma süresi: 6 dakika 47 saniye
Makroekonomi · Jeopolitik · Yurtdışı
1️⃣ Fon tasfiyelerinde bu haftanın en önemli gelişmesi, olağanüstü tasfiye kapsamındaki ilk ara ödemelerin başlaması oldu. Cuma açıklanan bilgilere göre Atlas, Pusula ve Tera Portföy’ün yedi fonunda 235 bin 705 yatırımcıyı kapsayan 29,3 milyar TL’lik ödeme süreci başlatıldı. Böylece haftalardır beklenen takvim, yatırımcının hesabına para aktarılmasına dönüştü.
Bu adımın önemini yalnız paranın ne kadarının Borsa’ya döneceğiyle ölçmemek gerekiyor. Ara ödeme, kalan alacağın tamamının karşılandığı anlamına gelmiyor. Fon bazında 1 milyon TL’lik tavan, net yatırım tutarı ve dağıtılabilir nakit koşulları geçerli. Sonraki ödemeler için kalan varlıkların tahsilatı ve nakde dönüşmesi önemini koruyor. Güvenin toparlanması açısından, ilk ödemenin ardından sürecin nasıl devam edeceğinin de görünür olması gerekecek.
2️⃣ BIST 100 haftayı %3,22 kayıpla 10.759,56 puanda tamamladı. Böylece 1987’den bu yana ilk kez yedi hafta üst üste geriledi. 11 Eylül–30 Ekim arasındaki kayıp %25,6’ya ulaştı. 2008’deki düşüş serisi altı haftada sona ermiş, toplam kayıp %24 olmuştu. Cuma günkü %3,64’lük satış da haftanın ilk bölümündeki kazanımları sildi.
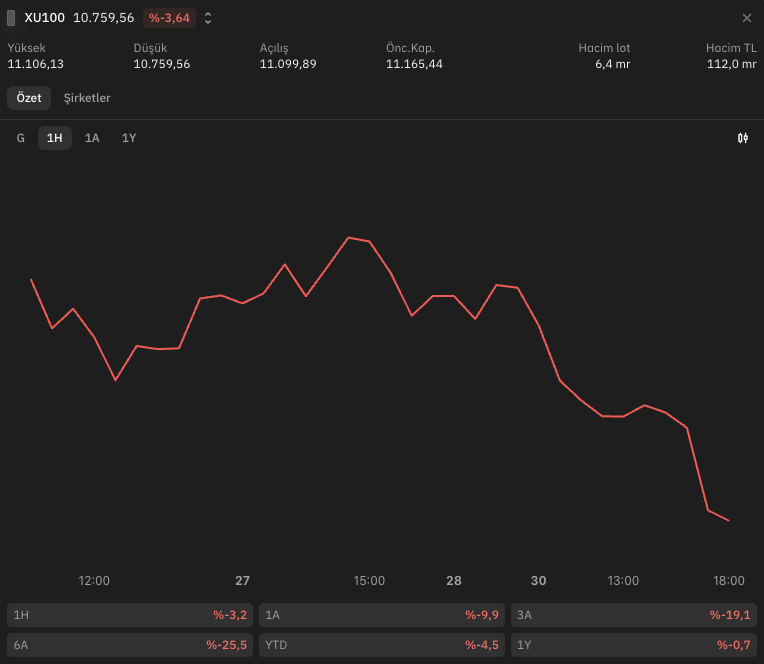
Düşüşün boyutu kadar süresi de dikkat çekiyor. Endeks 34 seanstır 20 günlük ortalamasının altında. Pandemi döneminden bu yana bu kadar uzun bir seri görülmemişti. Dolar bazında ise yaklaşık dört yıl geriye gittik. Cuma günü gün içinde 216 seviyesine kadar gerileyen endekste, bu seviyenin altındaki son günlük kapanış Ekim 2022’deydi.
Cuma işlem hacmi 111,9 milyar TL ile önceki tam seans olan salı gününün 90,7 milyar TL’sini aştı. İşlemler artarken fiyatlar geriledi. Ara ödemelerin başlaması önemli bir ilerleme olsa da piyasada satışları karşılayacak alım isteği henüz güçlenmiş değil. Küresel satışlar da baskıyı artırıyor, ancak içeride alıcı eksikliği ve güven sorunu ağırlığını koruyor.
3️⃣ SPK, Fon Rehberi’ndeki portföy sınırlamalarına tam uyum tarihini 31 Ocak 2027’ye uzattı ve ara kademeleri kaldırdı. Bu değişiklik, fonların uyum için kısa sürede satış yapma ihtiyacını hafifletebilir. Aynı hafta Tera ve Pusula Portföy’ün faaliyetleri geçici olarak durduruldu, önceki kararların dışında kalan fonları için de tasfiye görevlendirmesi yapıldı. Uyum takvimindeki esneklik ile tasfiye kapsamının genişlemesini bu nedenle ayrı değerlendirmek gerekiyor. Cuma gece yayımlanan bültende ise kredili işlemlerde özkaynak oranının esnek uygulanması 13 Kasım seans sonuna kadar uzatıldı.
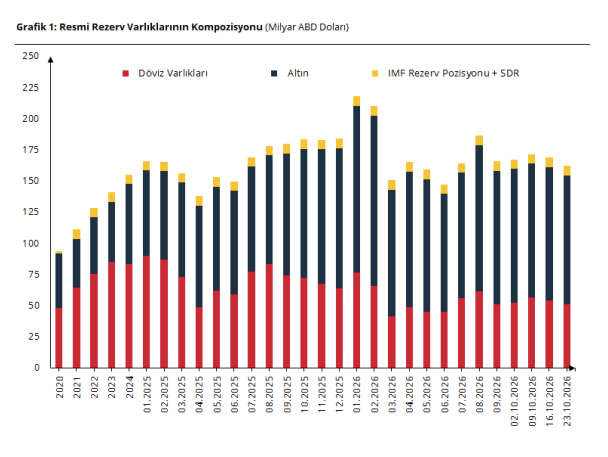
4️⃣ Merkez Bankası’nın brüt rezervleri, 23 Ekim haftasında 6,9 milyar dolar azalarak 162,2 milyar dolara geriledi. Azalışın 3,8 milyar doları altın rezervlerinin dolar değerinde, 3,1 milyar doları döviz varlıklarında.
Aynı haftanın bankacılık verilerinde tüketici kredileri 35,4 milyar TL artarken takipteki alacaklar 19,5 milyar TL yükselerek 965,1 milyar TL’ye ulaştı. Kredi bakiyeleri büyümeye devam ediyor, tahsilat tarafındaki bozulma da sürüyor. Bu veriler cuma başlayan ara ödemelerden önceki dönemi gösteriyor.
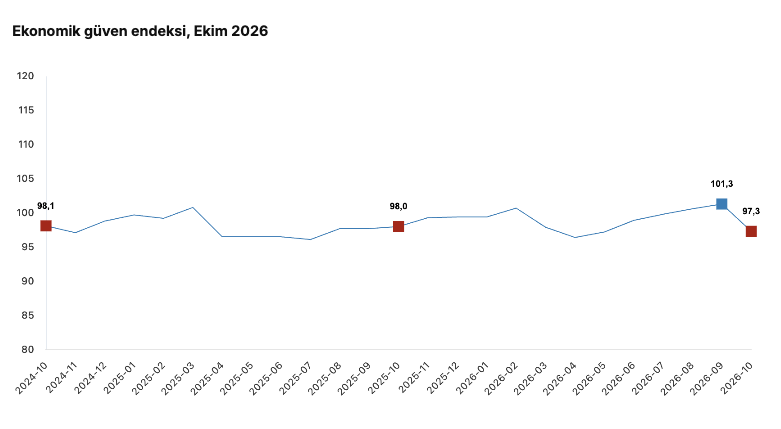
5️⃣ Ekonomik güven endeksi ekimde 101,3’ten 97,3’e indi. Tüketici güvenindeki %7,7’lik düşüş, perakende ve inşaattaki sınırlı artışlardan belirgin biçimde ayrışıyor. Hanehalkının harcama isteği açısından zayıf bir tablo var.
Enflasyonda ise talep ve maliyetler farklı yönlere işaret edebiliyor. Merkez Bankası cuma yayımladığı PPK özetinde, ekimde gıda ve enerji nedeniyle aylık manşet enflasyonun hızlanmasını, çekirdek göstergelerin daha ılımlı kalmasını beklediğini belirtti. Salı günkü veride yalnız toplam artışa bakmayacağız. Fiyat baskısının hangi kalemlerde yoğunlaştığı ve ne kadar yayıldığı, indirimlerin devamı açısından daha fazla şey söyleyecek.
6️⃣ ABD’de S&P 500 haftayı yaklaşık %0,6, Nasdaq %2 kayıpla kapattı. Küçük şirketleri izleyen Russell 2000 haftalık %1,3 yükselse de cuma günkü satıştan o da kaçamadı. Intel’in zayıf beklentilerinin ardından cuma %28,6 düşmesi, teknoloji hisselerindeki baskıyı artırdı. ABD’nin 10 yıllık tahvil getirisi haftayı yaklaşık %4,93’te tamamladı.
Bilançolarda yalnız büyümenin sürmesi yeterli bulunmuyor. Yüksek yatırım harcamalarının ne zaman nakit üretimine döneceği ve şirketlerin bu dönemi nasıl finanse edeceği daha fazla sorgulanıyor. Haftalık performansta hâlâ sektörler arasında ayrışma var, ancak cuma günkü hareketi birkaç şirketin bilançosuyla sınırlı görmek de zor.
7️⃣ Fed politika faizini %3,75–4 aralığında korudu. İki üyenin 25 baz puan artış istemesi, enflasyon tartışmasının kapanmadığını gösteriyor. ABD ekonomisi üçüncü çeyrekte yıllıklandırılmış %3,4 büyürken eylül PCE enflasyonu yıllık %3,6’ya, çekirdek gösterge %3,1’e ulaştı. Aynı ay reel tüketim yatay kaldı, reel harcanabilir gelir %0,3 geriledi. Güçlü çeyreklik büyüme, hanehalkının harcama alanının aynı ölçüde genişlediği anlamına gelmiyor.
Avrupa Merkez Bankası da mevduat faizini %2,50’de tuttu. Euro Bölgesi üçüncü çeyrekte bir önceki çeyreğe göre %0,4 büyüdü. Türkiye’nin ana ihracat pazarında büyüme sürüyor, ancak yüksek enerji maliyetleri hem üreticilerin marjları hem de talep açısından baskı yaratıyor.
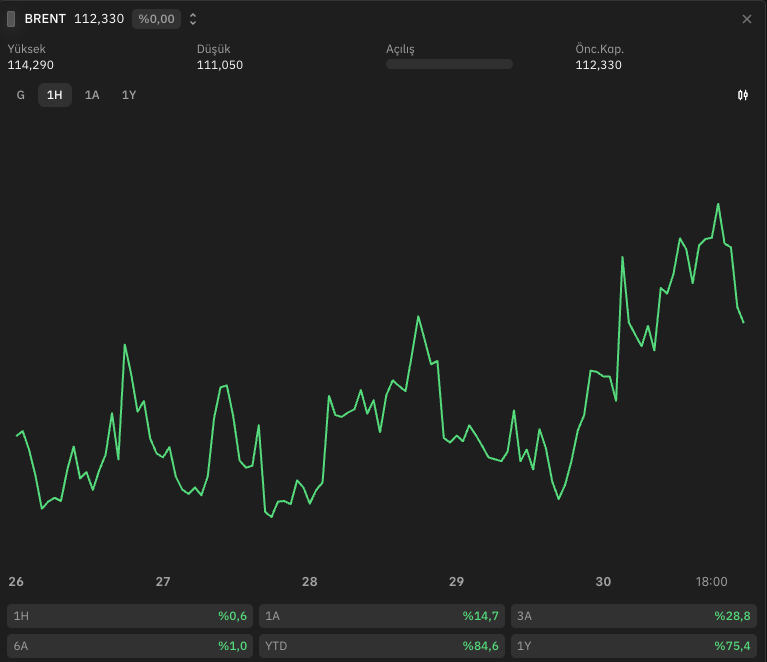
8️⃣ Brent petrolün aralık vadeli kontratı haftayı yaklaşık %0,8 artışla 117,64 dolarda tamamladı. Yeni ön ay olan ocak kontratı ise cuma %2,4 yükselerek 113,43 dolara çıktı. İki vade arasındaki fiyat farkını petrol ucuzlamış gibi okumamak gerekiyor. Hürmüz’de taşımacılığa ve bölgedeki enerji altyapısına yönelik riskler, diplomasi haberlerine rağmen devam ediyor. Yarın OPEC+’ın üretim politikasını görüşecek yedi üyesinin toplantısı var.
Ons altın ise cuma geç saatlerde 3.875 dolar çevresine geriledi. Hisselerin düştüğü bir haftada altının da satış görmesi, riskten kaçışın bütün varlıklara aynı biçimde yansımadığını hatırlatıyor.
9️⃣ Önümüzdeki hafta içeride pazartesi imalat PMI’ı, salı ekim enflasyonu öne çıkıyor. Yapı Kredi’nin üçüncü çeyrek sonuçlarını salı günü açıklaması planlanıyor. ABD’de salı ara seçimler, cuma istihdam verileri takip edilecek. Euro Bölgesi’nin öncü enflasyonu çarşamba, İngiltere Merkez Bankası’nın faiz kararı perşembe açıklanacak.
Sektörler
1️⃣ Beyaz eşyada eylül iç satışları yıllık %16 arttı, ancak ihracattaki %13’lük düşüş sürdü. TÜRKBESD verilerine göre ilk dokuz ayda ihracat %17, üretim %11 geriledi. İç pazardaki hareketlenme olumlu olsa da üretimin önemli bölümünü dışarıya satan şirketlerde ihracatın toparlanması gerekiyor. Hacim düştükçe fabrikaların sabit giderleri daha az ürüne dağılıyor. Derneğin çelik girdilerindeki ilave maliyetlere dikkat çekmesi de bu nedenle önemli. Talebin zayıf olduğu bir dönemde yükselen maliyeti satış fiyatına yansıtmak kolay değil.
2️⃣ Çelikte ilk dokuz aylık üretim %6,1 artarak 29,8 milyon tona çıktı. Buna karşılık eylülde iç tüketim %6,9, ihracat miktarı %6,4 azaldı. TÇÜD, ilk dokuz ayda AB’ye ihracatın %23 gerilediğine dikkat çekiyor. Karbon düzenlemesi ve kotalar, Türkiye’nin en önemli pazarlarından birine erişimi zorlaştırıyor. Üreticiler alternatif pazarlara yönelerek satış kaybını sınırlayabilir, ancak daha uzak bir pazara yapılan satış aynı kârlılığı sağlamayabilir. Navlun, ürün çeşidi ve satış fiyatı, üretim miktarı kadar belirleyici olacak.
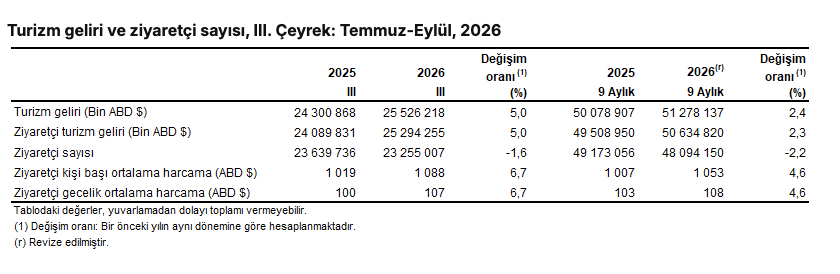
3️⃣ Turizmde üçüncü çeyrek geliri yıllık %5 artışla 25,5 milyar dolara yükselirken ziyaretçi sayısı %1,6 azaldı. Gelirdeki artışı daha fazla turist gelmesiyle açıklayamıyoruz. Kalış süresi, gecelik harcama ve ziyaretçi profili de toplamı değiştiriyor. Bu ayrım şirketler açısından da önemli. Bir otel daha yüksek oda fiyatıyla gelirini artırabilirken havalimanında yolcu sayısının seyri daha doğrudan etkili oluyor. Ücret, gıda ve enerji giderleri düşünüldüğünde, dolar bazında gelir artışının kâra ne kadar yansıdığına ayrıca bakmak gerekecek.
Şirketler
1️⃣ Türkiye Sigorta, kendi finansal yatırımları ve ödünç menkul kıymet işlemleri için 15,6 milyar TL ek karşılık açıkladı. Taslak finansallara vergi sonrası gider etkisi 10,9 milyar TL. En büyük kalemi, ödünç verilip vadesinde iade edilmeyen devlet tahvilleri oluşturuyor. Açıklanan karşılık tutarı kesinleşmiş dönem zararı değil. SEDDK incelemesi sürerken finansalların açıklanması için 16 Kasım’a kadar ek süre verildi.
2️⃣ Kontrolmatik’in cuma kapanışından sonra yaptığı açıklama, operasyonların devamlılığı açısından önemli. 26 Ekim’de kayyım atanan TMSF yönetiminin ilk incelemesinde, şirket ve iştiraklerin tesislerinde idari ve finansal sorunlar yaşandığı, personelin büyük bölümünün ayrıldığı veya işten çıkarıldığı belirtildi. Açıklamaya göre faaliyetler mevcut koşullarda sürdürülemiyor.
3️⃣ Banka bilançolarında Garanti BBVA üçüncü çeyrekte solo 33,5 milyar TL net kâr açıkladı. Bankanın konsolide sunumunda swap dahil net faiz marjı önceki çeyreğe göre 85 baz puan artarak %6,3’e ulaştı. Bunun yanında kredi risk maliyeti ve takipteki kredi oranı da yükseldi. Akbank’ın solo net kârı ise yıllık %17,5 düşüşle 11,6 milyar TL oldu. Net faiz gelirlerindeki artışa karşılık ticari işlem zararı ve faaliyet giderleri yükseldi. İki sonuç birlikte, faiz marjındaki iyileşmenin tamamının net kâra yansımayabileceğini gösteriyor.
4️⃣ Doğuş Otomotiv, Volkswagen binek otomobillerinin Türkiye’de üretilmesi seçeneklerini değerlendirmek üzere Volkswagen Grubu ile niyet mektubu imzaladı. Henüz kesinleşmiş bir fabrika yatırımı, kapasite veya takvim açıklanmış değil. Görüşmelerin yatırıma dönüşmesi yeni bir faaliyet alanı yaratabilir. Şirket açısından katkıyı değerlendirmek için projedeki rolünün ve üstleneceği yatırım tutarının netleşmesini beklemek gerekiyor.
5️⃣ Gelecek Varlık’ın üçüncü çeyrek net kârı yıllık %57 azalarak 175 milyon TL’ye geriledi. Tahsilatlar %13 artışla 1,77 milyar TL’ye ulaşsa da şirketin tahsilata dayalı düzeltilmiş FAVÖK’ü yalnız %1,4 büyüdü. Tahsilat giderlerinin yanında karşılık ve finansman yükü de kârı baskıladı. Daha fazla sorunlu kredi satın almak ve tahsilatı büyütmek, finansman maliyeti yüksek kaldığında aynı ölçüde kâr artışı getirmeyebiliyor.
6️⃣ Global Yatırım Holding’in liman işinde Barselona imtiyazı 2030’dan 2050’ye uzatıldı, 2053’e kadar uzatma seçeneği de bulunuyor. Proje kapsamında 104,5 milyon euroluk terminal ve altyapı yatırımı öngörülüyor. Daha uzun işletme süresi, yatırımı geri kazanmak için daha geniş bir dönem sağlıyor. Bununla birlikte nakit akışına katkıyı değerlendirirken ilk aşamadaki yatırım harcamasını ve finansman ihtiyacını da hesaba katmak gerekiyor.