
Enflasyon, seçim ve sonrası
4 Kasım Çarşamba gününden herkese günaydın, Fintables Bülten’e hoş geldiniz.
☑️ Ekim enflasyonu aylık %2,58 ile beklentinin üzerinde geldi. Yıllık oran %29,77’ye yükselirken aylık artışın yaklaşık üçte ikisi gıda ve giyimden kaynaklandı. Faiz beklentileri açısından mevsimsel hareketlerle enflasyonun ana eğilimini ayırmak önemli.
☑️ ABD ara seçimlerinde projeksiyonlar, Demokratların Kongrenin iki kanadında da çoğunluğu elde ettiğini gösteriyor. Sonuçlarla birlikte teknoloji hisselerinin vadelilerinde satışlar hızlanırken dolar zayıfladı, tahvillere alım geldi.
☑️ Borsa İstanbul’da yükseliş dün bankaların dışına taşındı. Gece ise tasfiyedeki fonların satışa sunulan BIST 30 paylarının borsa dışında satıldığı açıklandı.
☑️ TCMB araştırmacılarının yeni çalışması, tasfiye kapsamındaki fonlarda yatırımı bulunan şirketlerin reel sektördeki ağırlığını ortaya koyuyor. Bulgular doğrudan yayılma kaygısını azaltırken varlık kayıplarının harcama ve yatırımlar üzerindeki etkisi ayrı bir başlık olarak kalıyor.
Okuma süresi: 5 dakika 30 saniye
Ajanda
1️⃣ TCMB saat 14.30’da ekim reel efektif döviz kurunu açıklayacak. TÜİK’in mevsim etkilerinden arındırılmış enflasyon göstergeleri de bugün takip edilecek.
2️⃣ Sabancı Holding, Anadolu Efes, Türk Telekom ve Otokar’ın üçüncü çeyrek sonuçlarını açıklaması planlanıyor.
3️⃣ ABD’de saat 16.15’te ADP özel sektör istihdamı, 16.30’da Hazine’nin üç aylık finansman planı, 18.00’de ISM hizmetler endeksi açıklanacak.
Borsa İstanbul
BIST 100 dün %0,56 yükselerek 11.024 puandan kapandı. Pazartesi günü yükselişi taşıyan bankacılık endeksi bu kez %1,27 gerilerken sanayi %1,17, BIST 100 dışındaki endeks %1,40 yükseldi. İşlem hacmi 117 milyar TL ile önceki beş tam seansın 113,7 milyar TL’lik ortalamasının yaklaşık %3 üzerinde gerçekleşti. Bankalar dışındaki hisselerin yükselişe katılması olumlu. Ancak hacimdeki sınırlı artış, güçlü bir alıcı dönüşünden söz etmek için henüz yeterli değil.
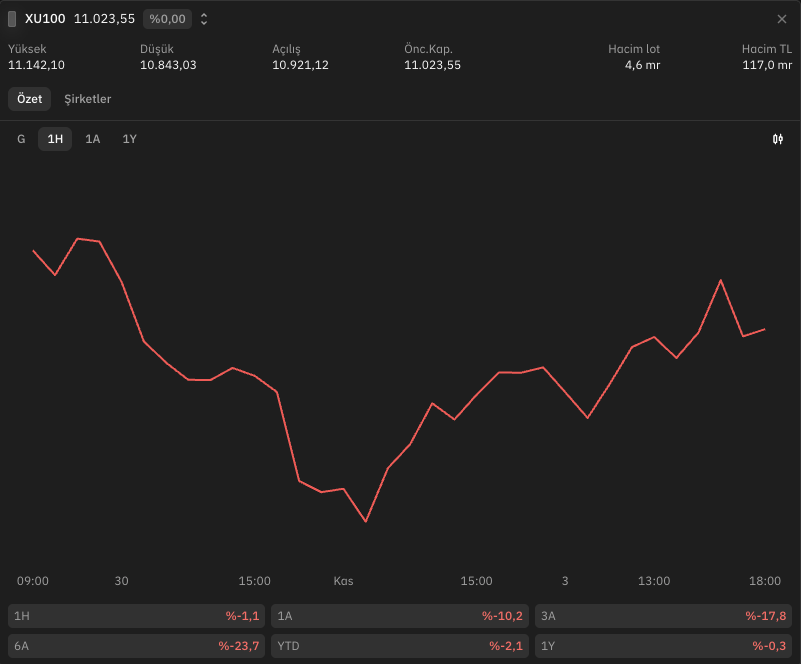
Gece tasfiye sürecinde yeni bir adım atıldı. TSPB’nin paylaştığı duyuruya göre satışa sunulan BIST 30 paylarının tamamı, 3 Kasım kapanış fiyatları üzerinden yatırım ve emeklilik fonlarına borsa dışında satıldı. Yirmi eşit paket halinde yapılan işlemlerin takası bugün gerçekleştirilecek. Alıcılar bu payları üç ay boyunca borsada satamayacak. Bu yöntem, ilgili payların doğrudan piyasada satılmasını önleyerek tasfiyeyi kolaylaştırıyor.
Bu sabah itibarıyla dolar/TL yaklaşık 50,02, ons altın 3.957 dolar ve euro/dolar paritesi 1,1229 seviyesinde bulunuyor. İçeride enflasyonun faiz beklentilerine etkisi ve tasfiye sürecindeki ilerleme, dışarıda ise seçim sonuçlarının ardından değişen fiyatlamalar izleniyor.
Enflasyon
TÜFE ekimde aylık %2,58 arttı. Beklentinin üzerinde gelen sonuçla yıllık enflasyon %29,73’ten %29,77’ye çıktı. Aylık artışa gıda 0,84 puan, giyim ve ayakkabı 0,82 puan katkı yaptı. İki grubun toplam katkısı 1,66 puanla aylık enflasyonun yaklaşık %64’ünü oluşturuyor. Özellikle giyimdeki %12,58’lik artışı değerlendirirken sezon geçişini hesaba katmak gerekiyor.
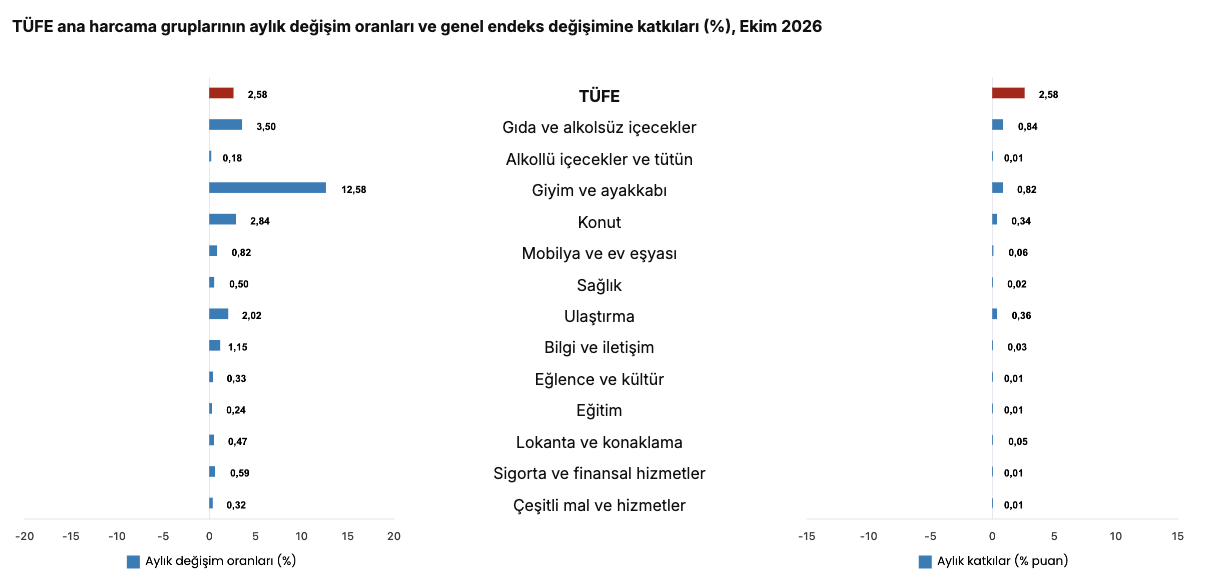
Gıda ve enerji gibi kalemleri dışarıda bırakan çekirdek C göstergesinde aylık artış %2,07, yıllık oran %28,28 oldu. Hizmet fiyatları aylık %0,99 yükselse de yıllık hizmet enflasyonu hâlâ %36,56 seviyesinde. Dolayısıyla manşetteki sürprizden bütün fiyatlarda aynı ölçüde bozulma, hizmetteki düşük aylık artıştan da tek başına kalıcı iyileşme sonucu çıkarmıyoruz.
Bugünkü arındırılmış veriler bu ayrımı daha sağlıklı yapmamızı sağlayacak. Faiz indirimlerinin hızlanması için beklenen rahatlama açısından ekim verisi güçlü bir destek sunmadı. Petroldeki son gerilemenin kalıcı olması ise önümüzdeki ayların maliyet baskısını hafifletebilir.
Küresel piyasalar
ABD ara seçimlerinde haber kuruluşlarının projeksiyonları, Demokratların hem Temsilciler Meclisinde hem Senatoda çoğunluğu elde ettiğine işaret ediyor. Ocakta göreve başlayacak yeni Kongreyle birlikte Trump yönetiminin vergi ve harcama düzenlemelerini geçirmesi zorlaşabilir. Bu beklenti tahvilleri desteklerken teknoloji tarafında farklı bir kaygı öne çıkıyor. Demokratların kazanımları, veri merkezi yatırımlarına ve yapay zekâya yönelik düzenlemelerin sıkılaşabileceği beklentisini güçlendirdi.
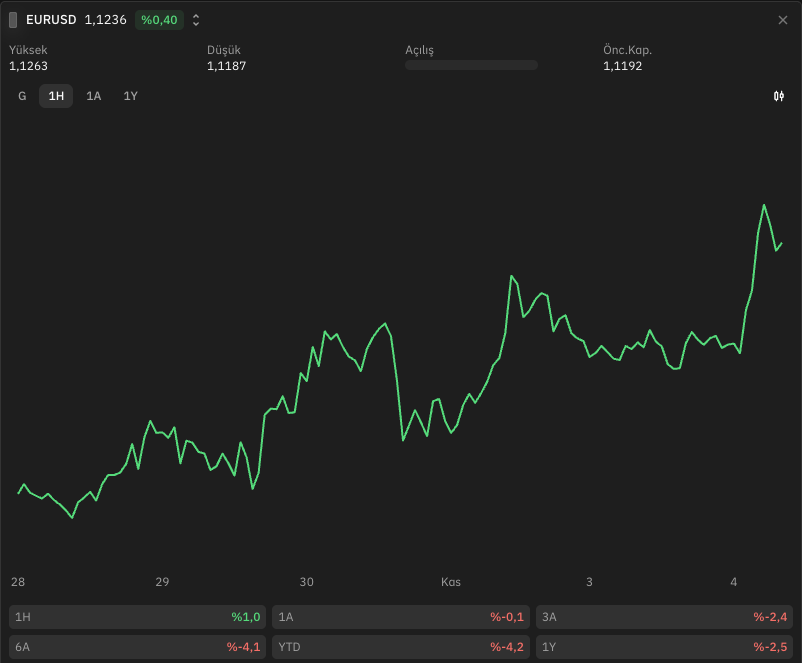
Seçim sonuçları öncesinde S&P 500 %0,36, Nasdaq Bileşik %0,83 yükselmişti. Bu sabah ise S&P 500 vadelilerinde yaklaşık %1,2, Nasdaq 100 vadelilerinde %2,1 düşüş görüldü. Asya’da da teknoloji hisseleri baskı altında. Japonya’da Nikkei’nin kaybı %4’ü aştı. Dolar endeksi yaklaşık %0,5 gerilerken ABD’nin 10 yıllık tahvil faizi %4,9 çevresine çekildi. Hisselerdeki satışa doların yükselişi eşlik etmiyor. Yeni mali genişleme adımlarının zorlaşması tahvil piyasasında olumlu karşılık bulurken teknoloji hisseleri düzenleme riskine daha duyarlı görünüyor.
Brent’in ocak vadeli kontratı dün %1,12 düşüşle 103,60 dolardan kapandı, sabah işlemlerinde 103 doların altına indi. Trump, İran’a saldırmak için acil bir planı olmadığını söyledi. Katar’ın açıklamasına göre taraflar önerileri inceliyor, ancak henüz somut bir anlaşma yok. Türkiye açısından daha düşük petrol ve küresel faizler destekleyici olabilir. Buna karşılık dışarıdaki hisse satışları, içerideki toparlanma çabası üstünde baskı unsuru olabilir.
Fon tasfiyeleri ve reel sektör
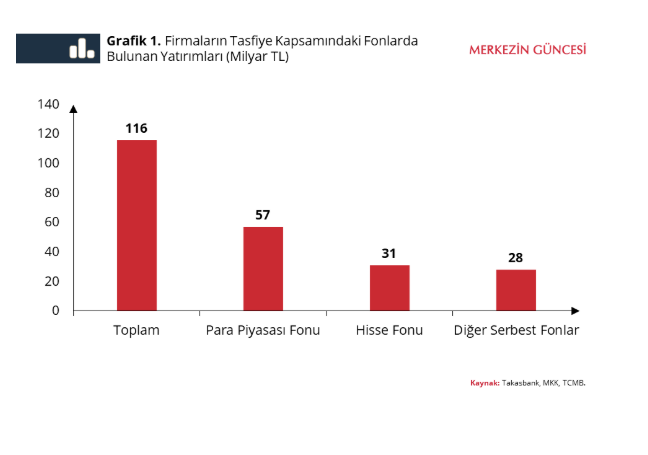
TCMB’nin Merkezin Güncesi’nde yayımlanan çalışma, fon krizinin şirketlere doğrudan etkisini ölçmek için önemli bir veri sunuyor. 15 Eylül itibarıyla tasfiye kapsamındaki fonlarda en az 1 milyon TL yatırımı bulunan yaklaşık 3 bin firmanın toplam yatırımı 116 milyar TL. Bunun 57 milyar TL’si para piyasası fonlarında. İncelenen firmalar reel sektör cirosunun %0,9’unu, istihdamın %0,6’sını oluşturuyor. Fon yatırımının dönen varlıklarına oranı %50’yi aşan firmaların ciro ve istihdamdaki payı ise yalnızca %0,03.
Çalışma tedarikçileri de inceliyor. Satışlarının %5’ten fazlasını bu firmalara yapan tedarikçiler toplam cironun %1,5’ini oluşturuyor. Fon yatırımcısı firmaların kısa vadeli TL kredi kullanımlarındaki payı da artıyor. Ancak bu artış, bütün firmaların nakit ihtiyacını karşılayabildiği anlamına gelmiyor. Bulgular, şirketlerin fonlarda kalan kaynaklarından doğabilecek yayılma riskine ilişkin kaygıyı bir miktar azaltıyor.
Ancak reel sektörün etkilenmesi için şirketin doğrudan bu fonlarda yatırımı bulunması şart değil. Varlık değerlerindeki kayıp hanehalkının harcamalarını, şirketlerin yatırım kararlarını ve risk alma isteğini azaltabilir. Araştırma bu kanalları ölçmüyor. Dolayısıyla doğrudan maruziyetin sınırlı olması olumlu bir bulgu, varlık kayıplarının ekonomik yavaşlamaya katkısı ise ayrıca izlenmesi gereken bir konu.
Atıştırmalıklar
🏦 Fon Koordinasyon Kurulunun açıklamasına göre 30 Ekim itibarıyla olağan ve olağanüstü tasfiye kapsamındaki 100 fonda toplam 97,3 milyar TL ödeme yapıldı. Bunun 29,3 milyar TL’si Atlas, Pusula ve Tera fonlarındaki ara ödemelerden oluşuyor.
🚗 ODMD verilerine göre otomobil ve hafif ticari araç pazarı ekimde yıllık %30,8 daralarak 80.334 adede geriledi. Satışlar son beş yılın ekim ortalamasının da %8 altında kaldı. Hafif ticari araçlardaki düşüş %39,5 ile otomobilden daha sert. İç pazardaki zayıflama belirginleşirken şirketlerin sonuçları ihracat ağırlığına ve sattıkları araçların dağılımına göre ayrışabilir.
💻 AMD’nin üçüncü çeyrek geliri %45 artarak 13,38 milyar dolara, veri merkezi geliri %97 artışla 8,5 milyar dolara ulaştı. Şirket dördüncü çeyrekte yaklaşık 17 milyar dolar gelir bekliyor. Güçlü sonuçlara rağmen teknoloji hisselerinde satış görülmesi, mevcut büyümenin yanında ilerideki yatırımların hangi koşullarda yapılacağının da fiyatlamada ağırlık kazandığını gösteriyor.
Şirket Haberleri
THYAO - Bu sabah açıklanan üçüncü çeyrek sonuçlarında 61,47 milyar TL net kâr, altı kurumun 52,61 milyar TL’lik ortalama beklentisini yaklaşık %17 aştı. Satışlar 395,96 milyar TL ile tahminlere yakın gelirken 69,18 milyar TL’lik FAVÖK beklentinin %19 altında kaldı. Yatırım gelirleri, iştirak kârları ve ertelenmiş vergi geliri de net kârı destekledi.
YKBNK - Üçüncü çeyrekte 10,67 milyar TL net kâr, 10,51 milyar TL’lik ortalama beklentiye yakın gerçekleşti. Swap maliyetleri sonrası net faiz geliri önceki çeyreğe göre %10 arttı. Ancak takipteki kredi oranı %4,3’ten %4,6’ya yükseldi. Yönetim son çeyrekte faiz marjında daha güçlü iyileşme beklerken kredi risk maliyetinin yıl sonu hedef aralığının üzerinde kalmasını öngörüyor.
CCOLA - Üçüncü çeyrekte 7,79 milyar TL net kâr, 7,84 milyar TL’lik beklentiye yakın geldi. Satış hacmi %8,3 büyürken FAVÖK marjı yıllık yaklaşık 3 puan gerileyerek %19,3’e indi. Şirket, yurt dışındaki büyümeyle yıl geneli hacim beklentisini orta tek haneden yüksek tek haneye yükseltti. Türkiye’de ise büyüme yerine yatay hacim öngörüyor. Enflasyondan arındırılmış birim satış geliri beklentisini de düşük tek haneli daralmaya çekti. Hacim hedefindeki artışa rağmen fiyatlama ve marj baskısı sürüyor.
GARAN - Bugünden itibaren geçerli olacak üç yıllık pay geri alım programı için 11 milyar TL kaynak ayırdı. Geri alınabilecek payların üst sınırı 85 milyon TL nominal olarak belirlendi. Program sonunda alınan payların iptali genel kurulun onayına sunulacak.
ASELS - Uluslararası bir müşteriyle 1,1 milyar dolarlık hava savunma sistemleri ihracat sözleşmesi imzaladı. Sözleşme gelecekteki teslimatlara ilişkin iş hacmini artırıyor.