


Petrolden gelen rahatlama
10 Kasım Salı gününden herkese günaydın, Fintables Bülten’e hoş geldiniz.
Gazi Mustafa Kemal Atatürk’ü, aramızdan ayrılışının 88. yılında saygı ve özlemle anıyoruz.
☑️ Borsa İstanbul haftaya %2 yükselişle başladı. Bankacılık ve ulaştırma öne çıkarken BIST 100 dışındaki hisseler de alımlara katıldı. Hacim, yakın dönem ortalamasının üzerinde kaldı.
☑️ Petroldeki gerileme bu sabah da devam ediyor. Diplomatik temaslar fiyatları aşağı çekerken Rusya’daki rafineri saldırıları, ham petrol ile akaryakıt arzını ayrı değerlendirmeyi gerektiriyor.
☑️ Cumhurbaşkanı Erdoğan, fon meselesinde açıklanan yol haritasının uygulandığını ve süreçte taviz verilmeyeceğini söyledi. Gönüllü iade kapsamında geri alınan varlıkların değeri ise 31,5 milyar TL’ye ulaştı.
☑️ ABD’de Nvidia’daki satış piyasanın geneline yayılmadı. S&P 500 ve Nasdaq günü %2’nin üzerinde yükselişle tamamladı. Bugün açıklanacak enflasyon, Fed’in sonraki adımına ilişkin beklentiler açısından izlenecek.
Okuma süresi: 4 dakika 15 saniye
Ajanda
1️⃣ TÜİK, saat 10.00’da eylül ayına ilişkin sanayi üretimi ve inşaat maliyet endekslerini açıklayacak.
2️⃣ ABD’de saat 16.30’da ekim enflasyonu açıklanacak. Aylık artış beklentisi manşette %0,3, çekirdekte %0,2 seviyesinde.
3️⃣ ABD arabuluculuğundaki Rusya–Ukrayna görüşmeleri Abu Dabi’de başlayacak. ABD seansı sonrasında ise CoreWeave’in üçüncü çeyrek sonuçları izlenecek.
Borsa İstanbul
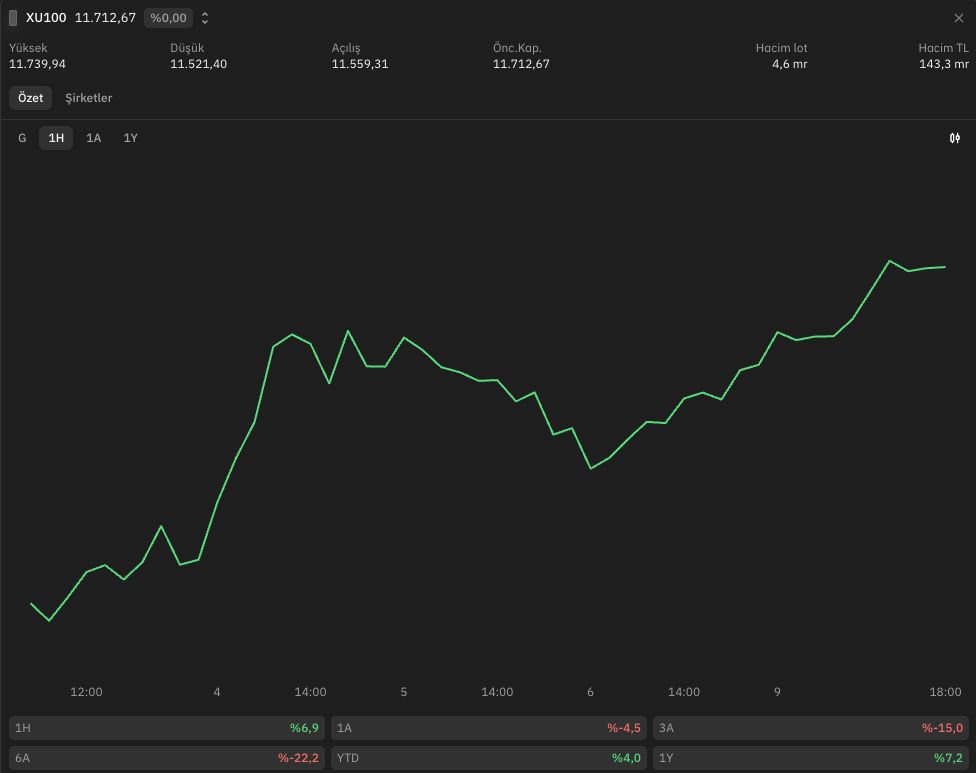
BIST 100, haftanın ilk gününü %2 yükselişle 11.712,67 puanda tamamladı. Bankacılık endeksi %3,80, ulaştırma %3,21 yükseldi. THY’de %3,59, Pegasus’ta %3,46 artış vardı. Hareket bu şirketlerle sınırlı kalmadı. BIST 100 dışındaki endeks %2,03 yükselirken 468 hisse günü artıda, 136 hisse ekside bitirdi. İşlem hacmi 143,3 milyar TL’ye ulaştı. Bu tutar cuma gününün %6,3, yarım seansı dışarıda bıraktığımız önceki 20 tam seans ortalamasının yaklaşık %27 üzerinde. Geçen hafta başlayan yükselişte katılımın ve hacmin korunması olumlu.
Bu sabah itibarıyla dolar/TL 50,23, ons altın 4.120 dolar ve euro/dolar paritesi 1,1224 seviyesinde bulunuyor. Bugünkü sanayi üretimi verisi eylül dönemini kapsayacak. Fon krizinin talep ve üretime etkisinin tamamını bu veride görmeyi beklememek gerekiyor.
Petrol
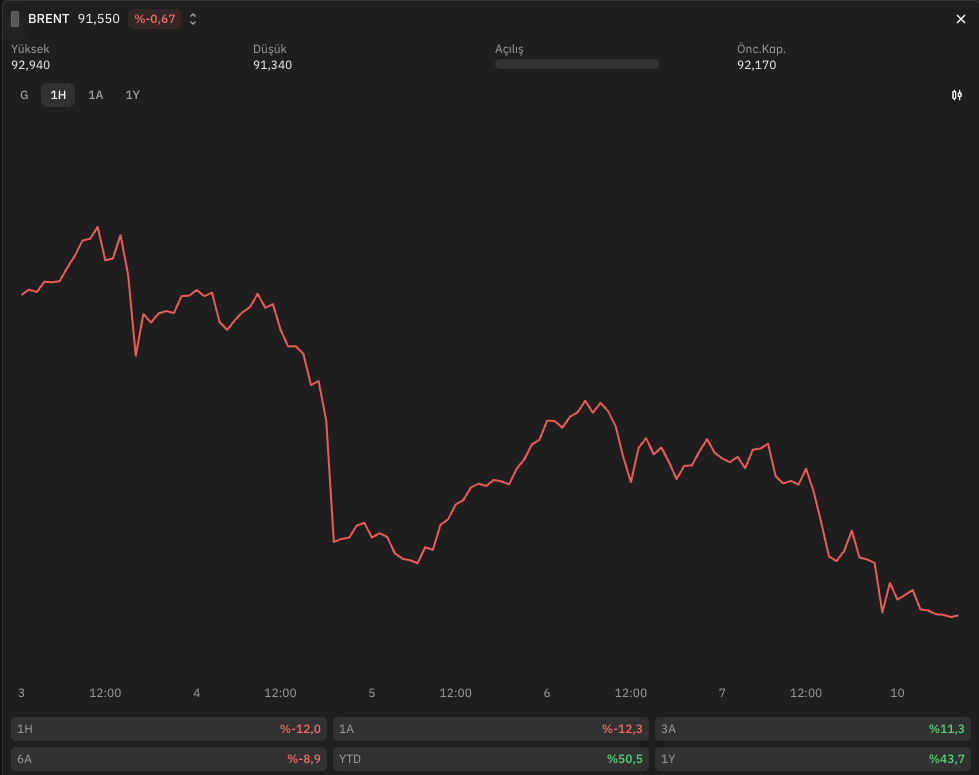
Borsa İstanbul’un petrole verdiği tepki son haftalarda daha belirgin. Fintables verileriyle yaptığımız çalışmada BIST 100 ile Brent’in günlük getirileri arasındaki korelasyon, yıl başından 6 Kasım’a kadar -0,21 iken aynı tarihte biten son 20 ortak işlem gününde -0,70’e geriliyor. Yani yakın dönemde ters yönlü hareket güçlenmiş.
Havacılıkta bağlantı doğrudan yakıt maliyetinden geçiyor. Bankalar açısından ise petrolün enflasyona ve faiz indirim alanına etkisi daha önemli. Enerji maliyetlerindeki rahatlama kalıcı olursa, hem şirketlerin giderleri hem de ekonominin finansman koşulları açısından daha elverişli bir tablo oluşabilir.
Trump’ın, görüşmeler ilerlediği sürece İran’a yeni saldırı ihtimalini düşük gördüğünü söylemesinin ardından dün sert gerileyen Brent, bu sabah saat 08.54 itibarıyla 91,75 dolardan işlem görüyor. Rusya–Ukrayna görüşmeleri de diplomasi gündemini canlı tutuyor. Buna karşılık rafinerilere saldırılar sürüyor. Financial Times’ın haberine göre Rosneft, Rusya’da benzin satışlarını şehirlerde araç başına 30, otoyollarda 50 litreyle sınırladı. Suudi Arabistan’ın Doğu–Batı petrol hattına düzenlenen saldırıda ise Bakanlık, operasyonların etkilenmediğini açıkladı. Dolayısıyla ham petroldeki gerilemenin yanında motorin ve jet yakıtı arzının da rahatlaması, Türkiye’de maliyet düşüşünün ne kadar yayılacağını belirleyecek.
Atıştırmalıklar
🏛️ Cumhurbaşkanı Erdoğan, Kabine toplantısı sonrasında fon meselesinde açıklanan yol haritasının adım adım uygulandığını ve süreci yakından izlediklerini söyledi. Adalet Bakanı Akın Gürlek ise TMSF bünyesindeki gönüllü iade kapsamında yaklaşık 31,5 milyar TL değerinde para, taşınmaz ve hisse senedinin geri alındığını açıkladı.
🌎 ABD’de Nvidia’daki satışa rağmen alımlar genele yayıldı. S&P 500 günü %2,35, Nasdaq %2,74 yükselişle tamamladı. Jensen Huang’a ilişkin şirket içi inceleme haberlerinin ardından Nvidia %4,27 gerilerken diğer büyük çip üreticilerinde güçlü alımlar vardı. AMD %13,26, Broadcom %8,78 yükseldi. Geçen haftaki teknoloji satışlarının ardından, bu kez şirkete özgü belirsizliğin piyasanın tamamına taşınmaması önemli.
🍎 Apple, Türkiye’de üç yıl içinde beş geliştirici akademisi açacağını duyurdu. İstanbul’daki ilk akademi ve geliştirici merkezi 2027’de, Ankara’daki üretim akademisi 2028’de açılacak. KOBİ’lere yapay zekâ ve akıllı üretim eğitimi de sunacak program, yazılım geliştirme ve üretimde teknoloji kullanımına odaklanıyor. Yönetim Kurulu Başkanı Tim Cook’un ziyareti sırasında açıklanan yatırımın parasal büyüklüğü paylaşılmadı.
🏭 İSO Türkiye İhracat Pazarları İklim Endeksi ekimde 53,2’den 52,5’e geriledi. İhracat pazarlarındaki iyileşme sürse de hız kesti. Almanya, İngiltere ve ABD’de faaliyet artarken Fransa ve Romanya yeniden daraldı. Euro bölgesinde kasım Sentix yatırımcı güveni de 2,7’den 2,4’e indi. Enerji maliyetleri gerilerken ihracatçıların satış tarafında hâlâ pazara göre değişen bir görünüm var.
Şirket Haberleri
TCELL - Üçüncü çeyrekte 5,40 milyar TL’lik ortalama beklentiye karşılık 6,74 milyar TL net kâr açıklandı. Gelirler reel olarak %6,2 artışla 82 milyar TL’ye, şirketin hesapladığı FAVÖK %6,8 artışla 36,2 milyar TL’ye yükseldi. Faaliyetlerdeki büyümeye rağmen net kâr geçen yılın %3,8 altında kaldı. 5G yatırımlarının artırdığı amortisman giderleri ve yükselen finansman giderleri bu ayrışmada etkili oldu.
KCHOL - Üçüncü çeyrekte yaklaşık 25 milyar TL’lik ortalama beklentinin üzerinde, 34,9 milyar TL net kâr açıklandı. Enerji faaliyetlerinin kâra katkısı 30,4 milyar TL, otomotivin katkısı 6,2 milyar TL oldu. Dayanıklı tüketim ve finans tarafı ise zarar yazdı. Sonucu büyük ölçüde enerji taşırken diğer iş kollarında aynı ölçüde bir iyileşme görülmüyor.
PGSUS - Üçüncü çeyrekte 9,19 milyar TL’lik ortalama beklentiye karşılık 11,27 milyar TL net kâr açıklandı. Euro bazında gelirler %19 artarak 1,31 milyar euroya yükseldi, net kâr ise %10 azalarak 205 milyon euroya geriledi. Yakıt gideri %61 artışla 407 milyon euro oldu. Yakıt hariç birim maliyet artışı %2’de kalırken toplam birim maliyet %17 yükseldi. Petrol ve jet yakıtındaki gerilemenin şirket açısından önemini bu farkta görmek mümkün. Net kârdaki düşüşte artan finansman giderleri de etkili.
BIMAS - Üçüncü çeyrekte 8,62 milyar TL’lik ortalama beklentiye karşılık 10,39 milyar TL net kâr açıklandı. Reel satış büyümesi %5,4, FAVÖK artışı %3,2 olurken net kâr %51,8 yükseldi. Yatırım gelirlerindeki artış ve vergi giderlerindeki düşüş de kâra destek verdi. FAVÖK marjı %7,4’ten %7,2’ye geriledi. Türkiye’de aynı mağaza müşteri trafiği %1,8 azalırken nominal sepet tutarı %34,9 arttı.
CWENE - Şirket, bazı projelerinde teslimat ve tahsilat takvimlerini güncelledi. Montajı tamamlanan bir GES projesinde müşteri finansmanı nedeniyle bedelin yaklaşık %40’ı tahsil edilebildi. Kalan ödemenin yıl sonuna kadar tamamlanması bekleniyor. İki panel projesinin bitiş hedefi 2027’nin ilk çeyreğine uzatılırken ağustosta açıklanan yurt dışı panel satışı niyet mektubuna ilişkin iş birliğinin sürdürülmemesine karar verildi.