


Yükselişte ikinci hafta
Herkese iyi hafta sonları,
Borsa İstanbul, yedi haftalık düşüşün ardından başladığı yükselişi ikinci haftaya taşıdı. Alımların endeks dışındaki hisselerde de sürmesi toparlanmayı güçlendiriyor. Petroldeki gerileme bu hareketin önemli desteklerinden biri. Şimdi bu düşüşün kalıcı olup enflasyona ne ölçüde yansıyacağını izleyeceğiz. Faiz indirimlerinin sağlayabileceği destek de büyük ölçüde buraya bağlı.
İçeride Enflasyon Raporu, beklenti anketi ve fonlarda yeni ödemeler öne çıktı. Dışarıda ise Nvidia’daki yönetim değişikliği ve ABD tahvil faizlerindeki yükseliş hareketli bir hafta yarattı. Yeni haftada yurt içinde konut verilerini, dışarıda Nvidia’nın yeni yönetimle açıklayacağı ilk sonuçları takip edeceğiz.
Okuma süresi: 7 dakika 20 saniye
Makroekonomi · Jeopolitik · Yurtdışı
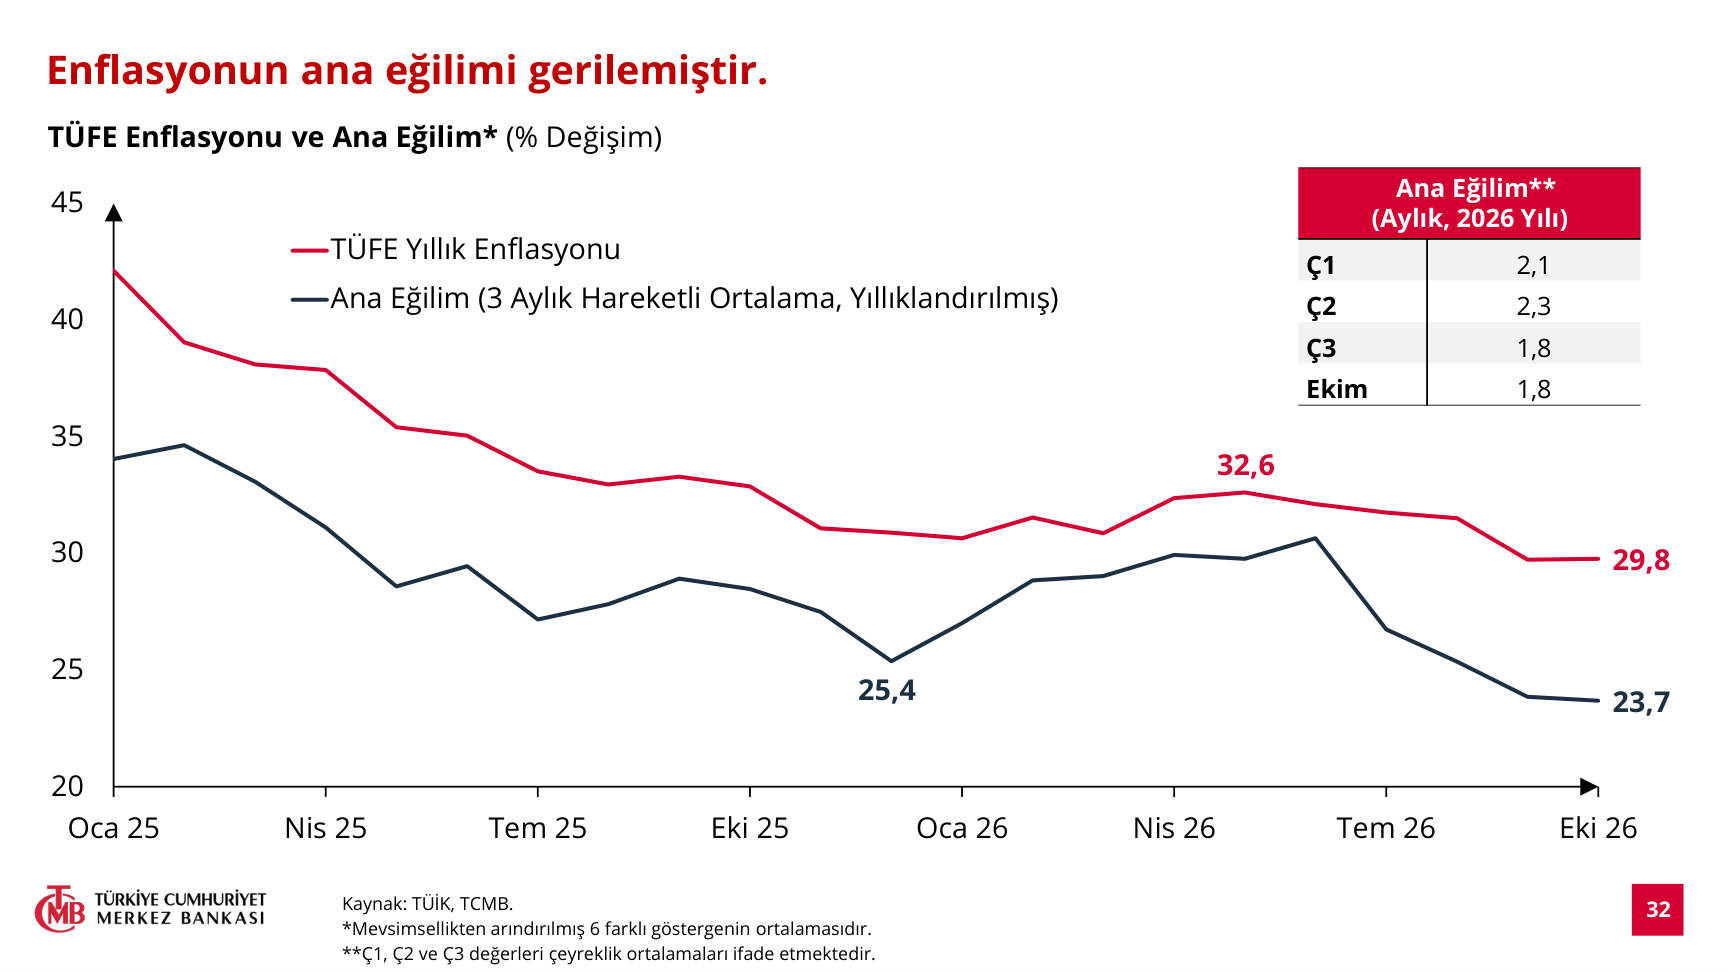
1️⃣ TCMB, 2026 sonu enflasyon tahminini %28’den %29,5’e, 2027 tahminini ve ara hedefini %15’ten %21’e yükseltti. Buna karşılık aylık ana eğilim, ikinci çeyrekteki %2,3’ten üçüncü çeyrekte %1,8’e geriledi ve ekimde bu seviyesini korudu. Raporun faiz indirimleri açısından daha destekleyici tarafı burada. Petrolün gerilemesi kalıcı olursa, ana eğilimdeki iyileşmenin manşet enflasyonda daha fazla karşılık bulması mümkün. Ancak Banka’nın 2027 için yıllık ortalama petrol varsayımını 76,4 dolardan 86,7 dolara yükseltmesi, enerji baskısının yeni tahminlerde de önemli yer tuttuğunu gösteriyor.
Rapor öncesinde kredi büyüme sınırları da 0,5’er puan artırıldı. Sekiz haftalık sınır ihtiyaç ve taşıt kredilerinde %3,5’e, KOBİ’lerin TL kredilerinde %5,5’e, diğer işletmelerde %2,5’e çıktı. Şu aşamada finansmana erişimi bir miktar rahatlatabilecek bir düzenleme var. Bunun kredi kullanımına yansıması, bankaların ve borçlanmak isteyenlerin tercihleriyle şekillenecek.
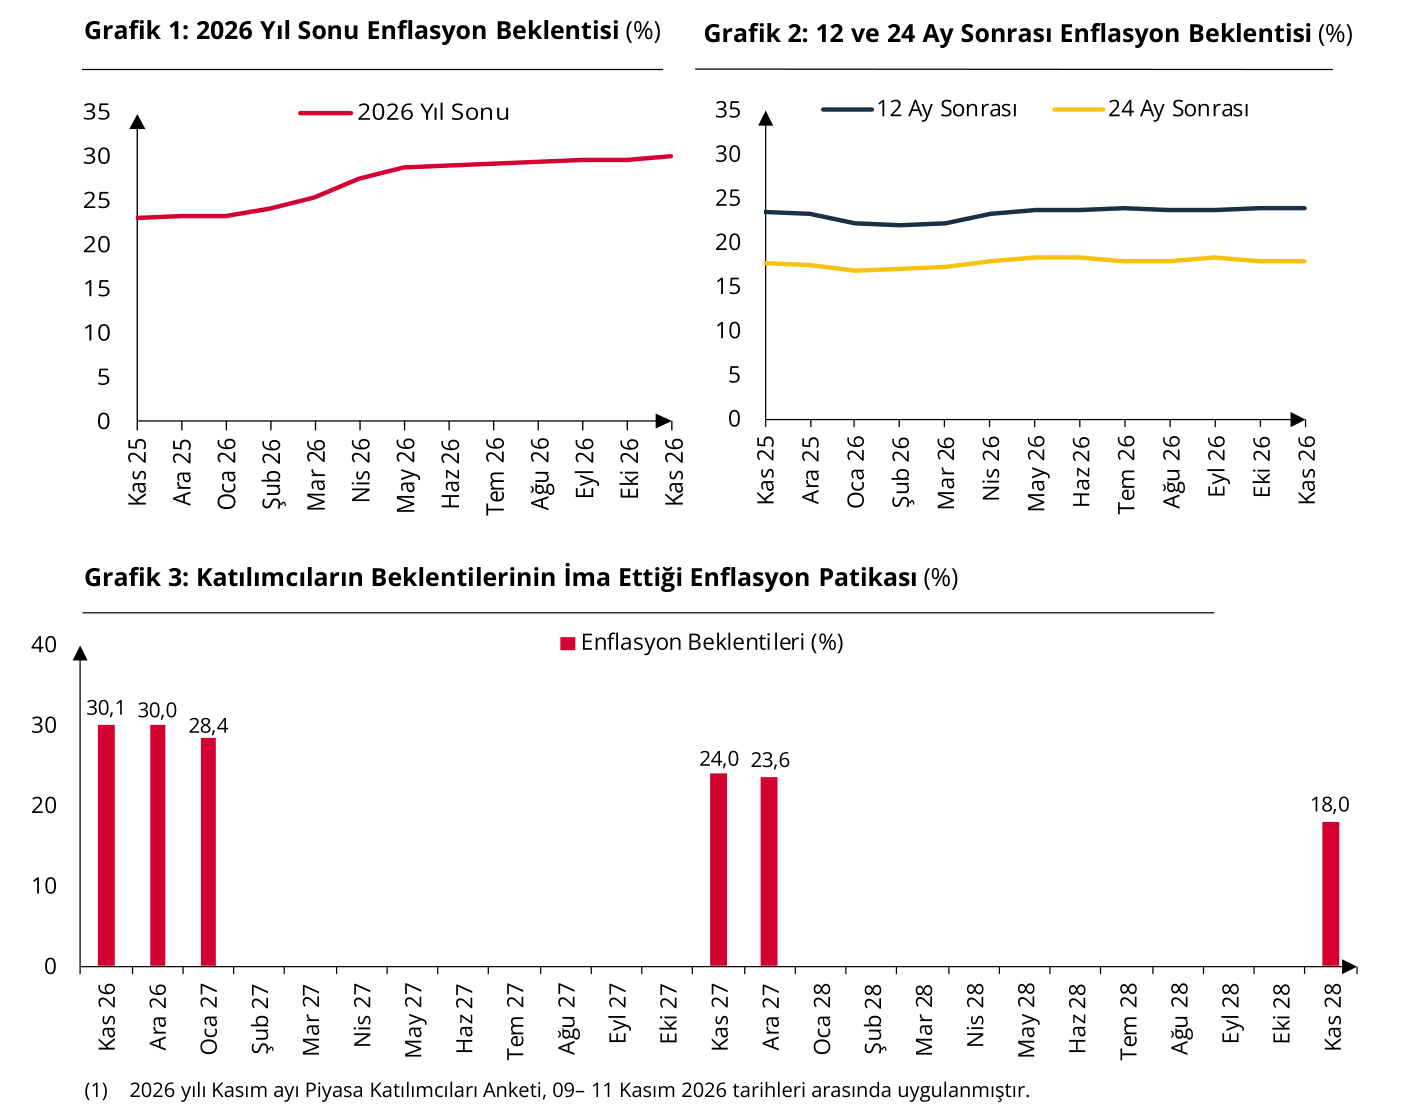
2️⃣ Cuma yayımlanan Piyasa Katılımcıları Anketi’nde yıl sonu enflasyon beklentisi %29,63’ten %30,04’e, 2027 sonu beklentisi %23,30’dan %23,57’ye yükseldi. Piyasanın gelecek yıl için beklentisi, TCMB’nin yeni %21’lik tahmininin de üzerinde. Aralık toplantısı için politika faizi beklentisi ise %35; mevcut seviyeye göre 100 baz puanlık indirim öngörülüyor. Burada tarih ayrımı önemli: Yanıtlar 9–11 Kasım’da, Enflasyon Raporu açıklanmadan önce toplandı. Dolayısıyla bu sonuçları rapora verilmiş bir tepki olarak okumuyoruz.
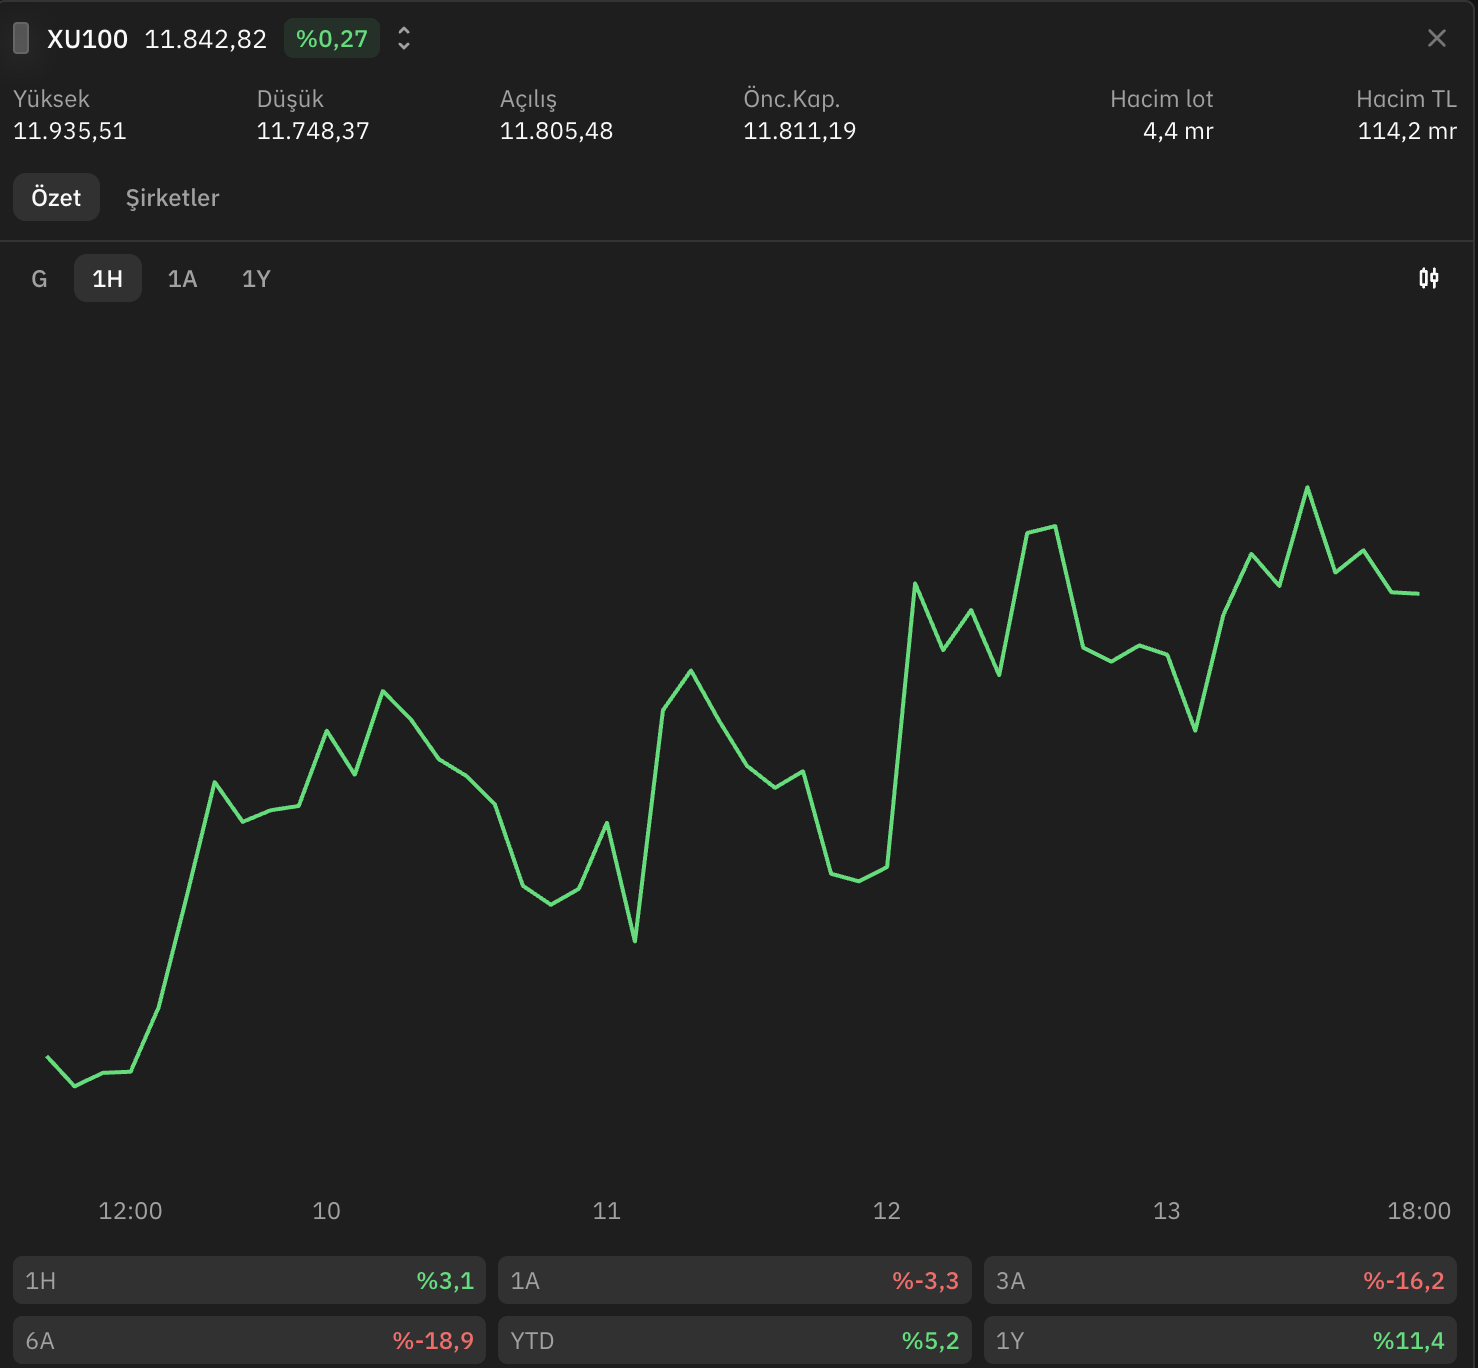
3️⃣ BIST 100 haftayı %3,14 yükselişle 11.842,82 puanda tamamladı. Ulaştırma %6,03, sanayi %2,94, bankacılık %2,10 yükseldi. BIST 100 dışındaki endekste de %3,39 artış vardı. Geçen hafta bankaların öne çıktığı hareketin diğer hisselerde sürmesi olumlu. Bununla birlikte BIST 100’de günlük ortalama işlem hacmi 138,9 milyar TL’den 130,9 milyar TL’ye geriledi. Fiyatlardaki yükselişe bu hafta daha yüksek bir toplam hacim eşlik etmedi.
Yabancı işlemleri ise önceki haftanın alıcı tarafını netleştirdi. 6 Kasım’da biten haftada, beş haftalık satışın ardından hissede 367,2 milyon dolar net yabancı alımı gerçekleşti. Doğrudan devlet tahvili alımı 36,9 milyon dolarla daha sınırlı kaldı. Bu veriler kasımın ilk haftasındaki yükselişi kapsıyor; son haftanın işlemlerini perşembe günü göreceğiz.
4️⃣ Fonlarda cuma günü yapılan ödemelerle birlikte 119 fonda 444.893 yatırımcıya yapılan toplam ayni ve nakdi ödeme yaklaşık 161 milyar TL’ye ulaştı. İletişim Başkanlığının açıklamasına göre 333.493 kişi net yatırım tutarının tamamını aldı. Sürecin daha geniş bir yatırımcı grubuna ulaşması önemli. Kalan yatırımcılar için ödeme kapsamı ve takvimi de gündemdeki yerini koruyor. Açıklanan 161 milyar TL, yalnızca cuma gününün veya yalnızca nakit ödemelerin tutarı değil.
Endeks sağlayıcıları tarafında ise bekleyiş sürüyor. FTSE Russell, Türkiye hisselerine ilişkin kısıtlamaları aralık değerlendirmesinde de koruyacak. Yeni hisse eklemeleri ve fiili dolaşım artışları gibi değişiklikler en erken Mart 2027 değerlendirmesinde yeniden ele alınacak. Türkiye’nin ülke sınıflaması korunuyor. Ödemelerdeki ilerlemeyle birlikte, piyasa işleyişine yönelik düzenlemelerin uygulamadaki sonuçlarının izlenmesi de zaman alacak.
5️⃣ Yurt içi yerleşiklerin TL mevduatı 6 Kasım haftasında yaklaşık 358 milyar TL azalırken bireylerin TL mevduatı 134 milyar TL arttı. Ayın ilk haftasındaki maaş ve diğer ödemeler şirket hesaplarını etkilemiş olabilir. Altın hesapları ve parite etkisi hariç son dört haftadaki 3,1 milyar dolarlık döviz mevduatı artışının 2,4 milyar doları da tüzel kişilerden geldi. Bireylerdeki artış yaklaşık 752 milyon dolar. TL hesaplarının seyriyle birlikte bakıldığında, hanehalkında genele yayılan belirgin bir dolarizasyon görmüyoruz.
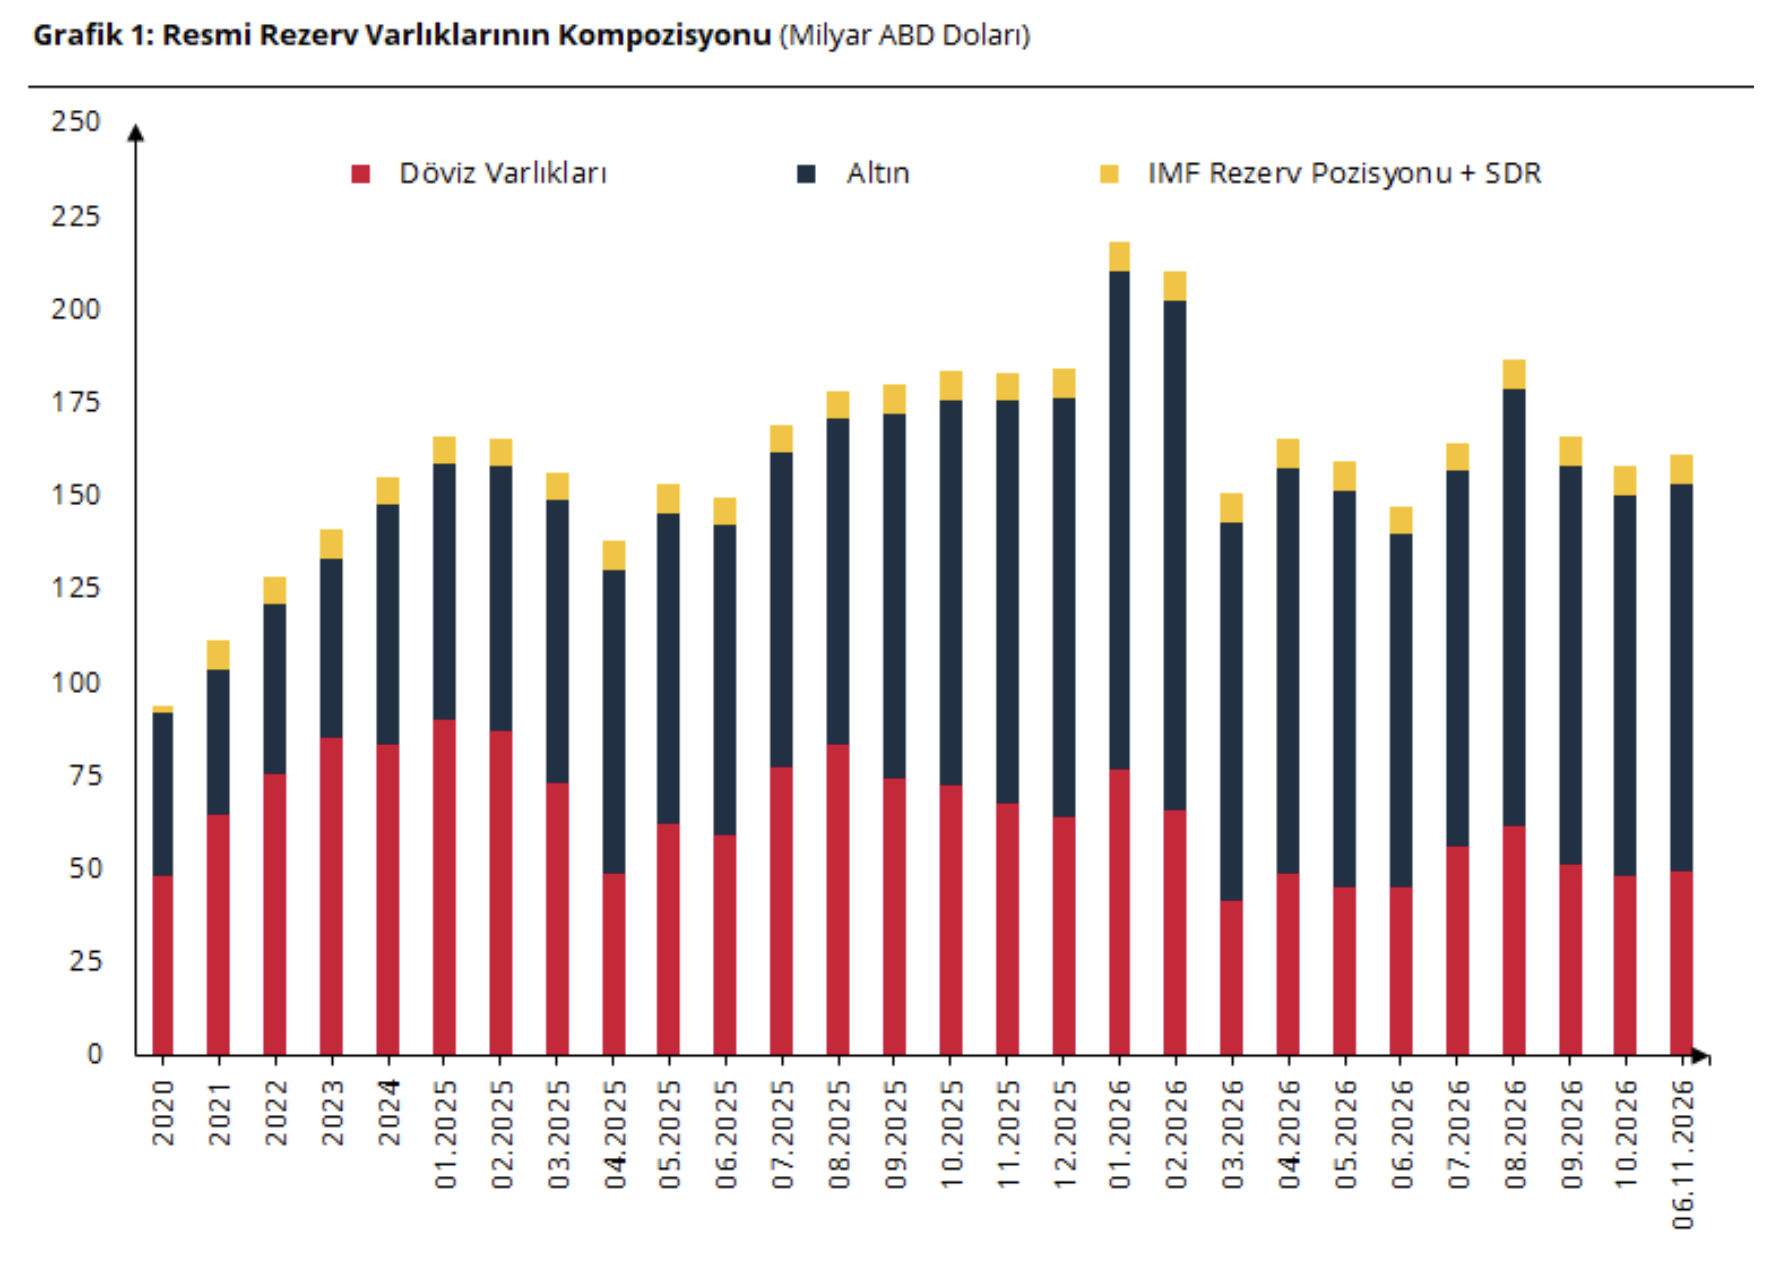
Aynı haftada TCMB’nin brüt rezervleri 2,96 milyar dolar artarak 161,06 milyar dolara, swap hariç net rezervler de 24,28 milyar dolardan 27,44 milyar dolara çıktı. Brüt rezerv artışının yaklaşık üçte ikisi altın kaleminin dolar değerindeki yükselişten geldi. Toplam artışı aynı tutarda döviz alımı olarak değerlendirmemek gerekiyor.
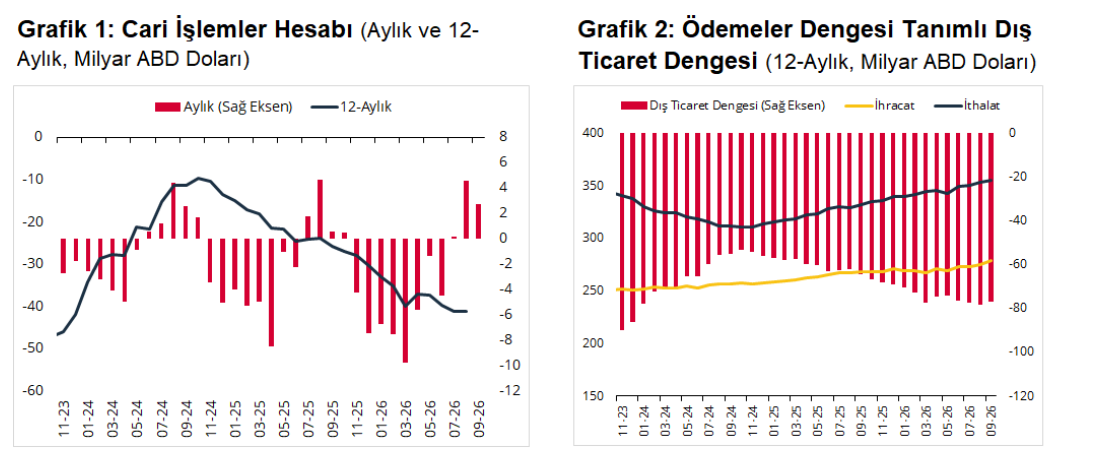
6️⃣ Eylülde cari denge 2,72 milyar dolar fazla verdi; 12 aylık açık 41,29 milyar dolardan 39,15 milyar dolara geriledi. Hizmet gelirleri ve dış ticaret açığındaki daralma bu iyileşmeyi destekledi. Finansman tarafında ise aynı ay 7,73 milyar dolarlık net portföy çıkışı ve resmî rezervlerde 10,01 milyar dolarlık azalış vardı. Cari dengedeki iyileşme, sermaye çıkışlarının yarattığı baskıyı tek başına ortadan kaldırmadı. Kasımda petrolde gördüğümüz düşüşün olası katkısı bu eylül verisinde henüz yer almıyor.
7️⃣ ABD’de haftanın sonundaki satışlara rağmen S&P 500 %2,51, Nasdaq %2,27 yükseldi. Nvidia ise %12,75 değer kaybetti. Jensen Huang’ın CEO’luk ve yönetim kurulundaki görevlerinden ayrılmasının ardından finans direktörü Colette Kress geçici CEO oldu. Salı açıklanacak sonuçlarda kâr ve satışların yanında, yönetim değişikliğinin müşteriler ve yatırımlar üzerindeki etkisi de izlenecek. Nvidia’nın bazı müşterilerinde yatırımcı olarak da yer alması, şirketler arasındaki finansal ilişkileri önemli kılıyor. Cuma günü satışlar diğer çip hisselerine de yayılsa da haftanın tamamında endekslerle Nvidia arasında belirgin bir ayrışma vardı.
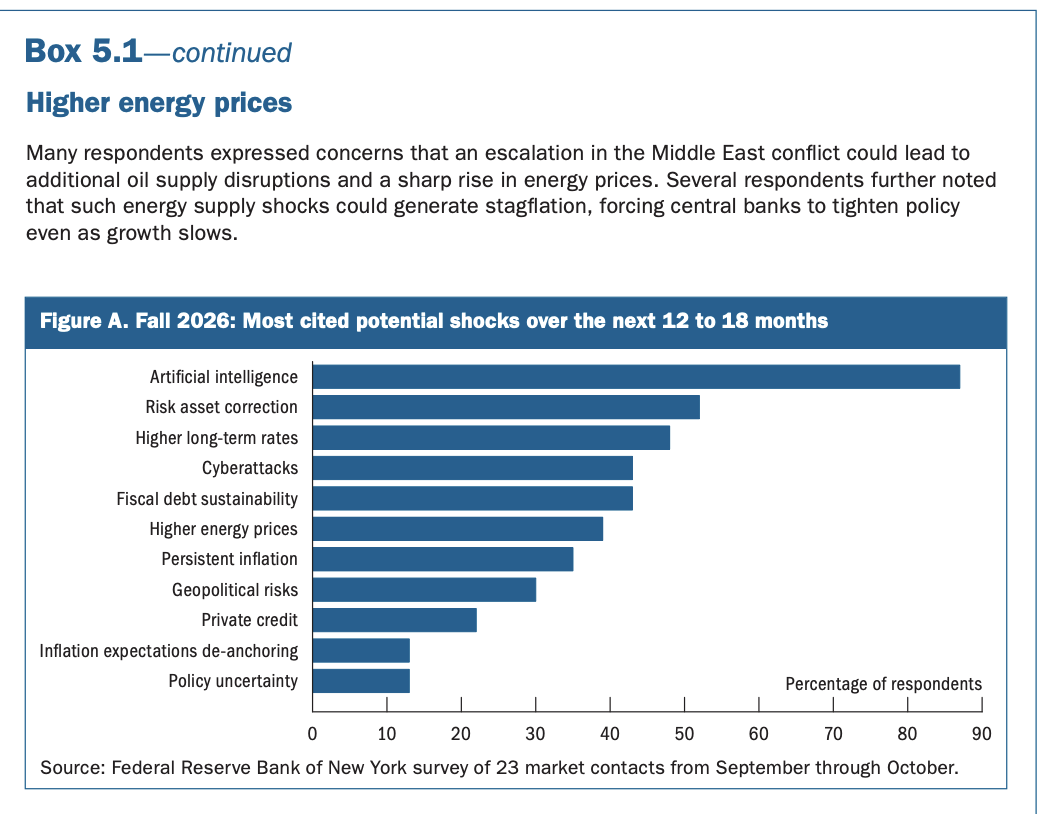
Fed’in cuma yayımladığı Finansal İstikrar Raporu da yapay zekâ etrafındaki kaygıların daha önceden arttığını gösteriyor. Eylül–ekimde görüşülen 23 piyasa katılımcısının %87’si yapay zekâyı finansal istikrar riskleri arasında saydı; ilkbaharda oran %50’ydi. Bu, son yönetim değişikliğine verilmiş bir yanıt değil, daha geniş bir yoğunlaşma ve değerleme kaygısının göstergesi.
8️⃣ ABD’de enflasyon, tahvil tarafında rahatlamaya izin vermedi. Ekim TÜFE’si aylık %0,4 ile beklentiyi aştı. Cuma açıklanan ÜFE’de aylık artış %0,3 olurken gıda, enerji ve ticaret hizmetleri hariç artış %0,5’e ulaştı. Aralıkta faiz artırımı beklentileri güçlenirken 10 yıllık tahvil faizi hafta boyunca yaklaşık 28 baz puan yükselerek %5,14 çevresine çıktı. Ons altın yaklaşık %4,6 kayıpla 3.878 dolara, Bitcoin yaklaşık %9 düşüşle 69 bin dolar çevresine geriledi. Türkiye açısından petrolün sağladığı maliyet rahatlamasının yanında, dış finansmanı pahalı tutan bu faizleri de hesaba katmak gerekiyor.
Sektörler
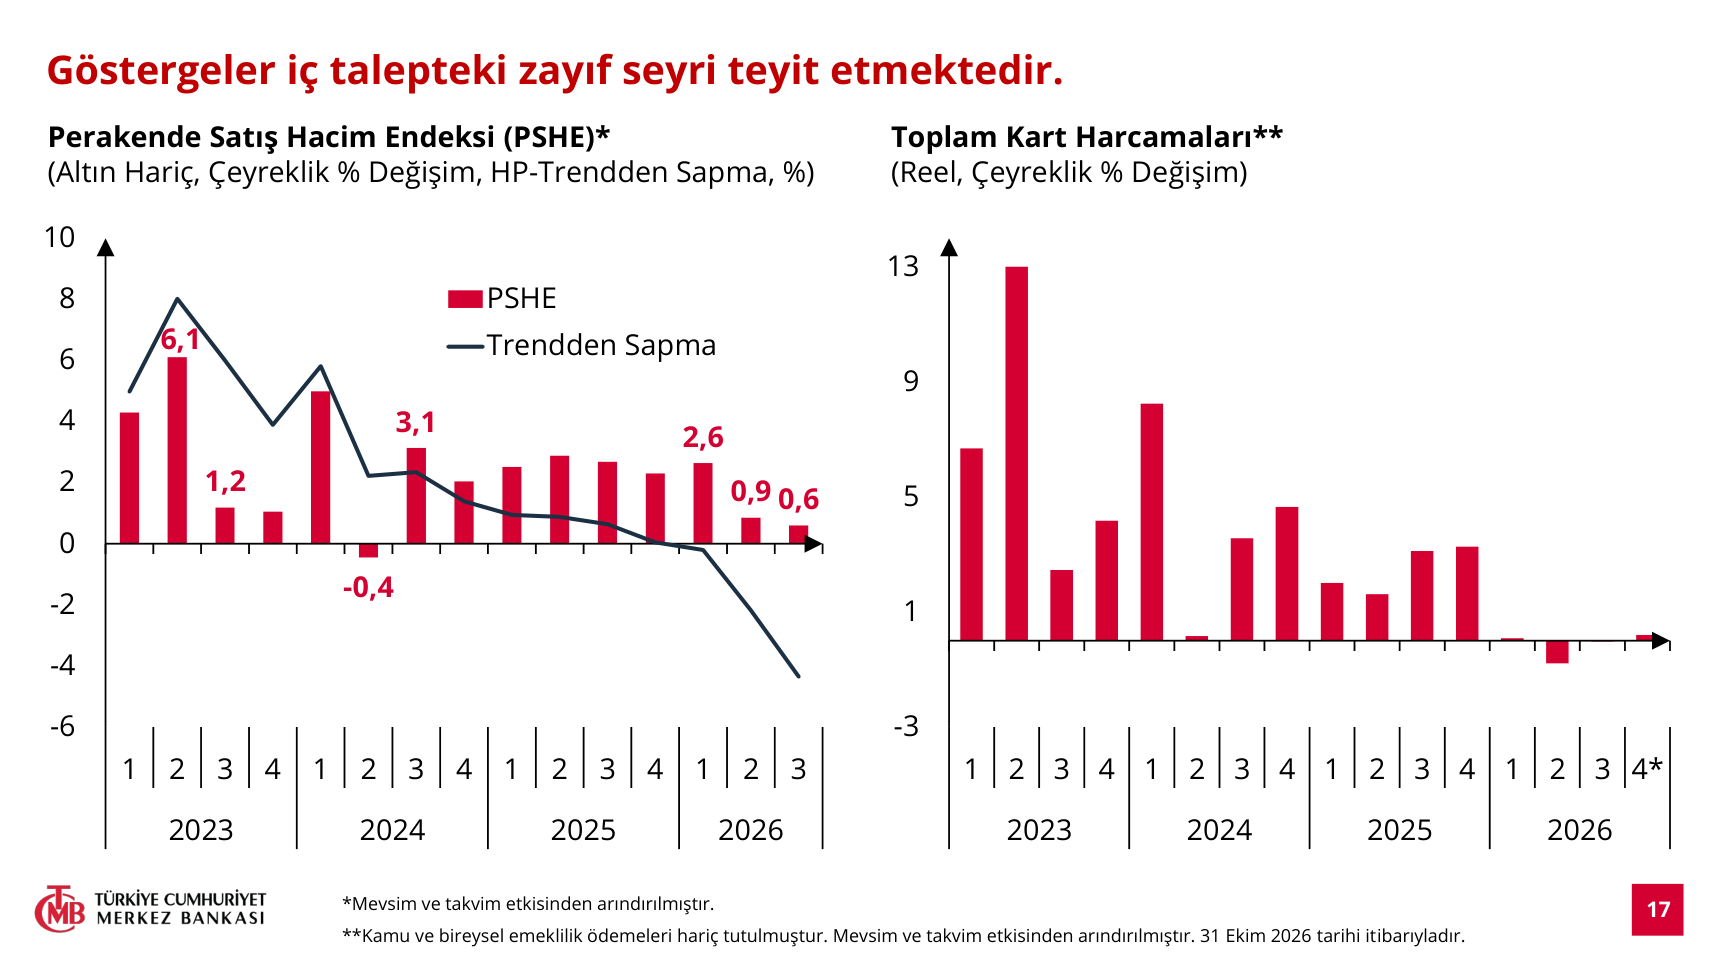
1️⃣ Perakendede satış hacmi eylülde aylık %0,1, yıllık %7,7 arttı. Ancak TCMB’nin altın hariç hesabında çeyreklik büyüme, yılın ilk çeyreğindeki %2,6’dan üçüncü çeyrekte %0,6’ya indi. Hacim artışı sürüyor, hızı belirgin biçimde azalıyor. Sanayi üretiminde de eylüldeki %2,1’lik aylık artışa rağmen üçüncü çeyrek ortalaması önceki çeyreğin %1,8 altında kaldı. İSO İhracat İklim Endeksi’nin ekimde 53,2’den 52,5’e gerilemesi ise dış pazarlarda büyümenin sürdüğünü, fakat yavaşladığını gösteriyor. Şirketler açısından düşen enerji maliyetlerinin katkısını değerlendirirken satış hacminin ne kadar korunduğuna da bakacağız. Daha düşük maliyet, siparişlerdeki zayıflığı her şirkette aynı ölçüde telafi edemeyebilir.
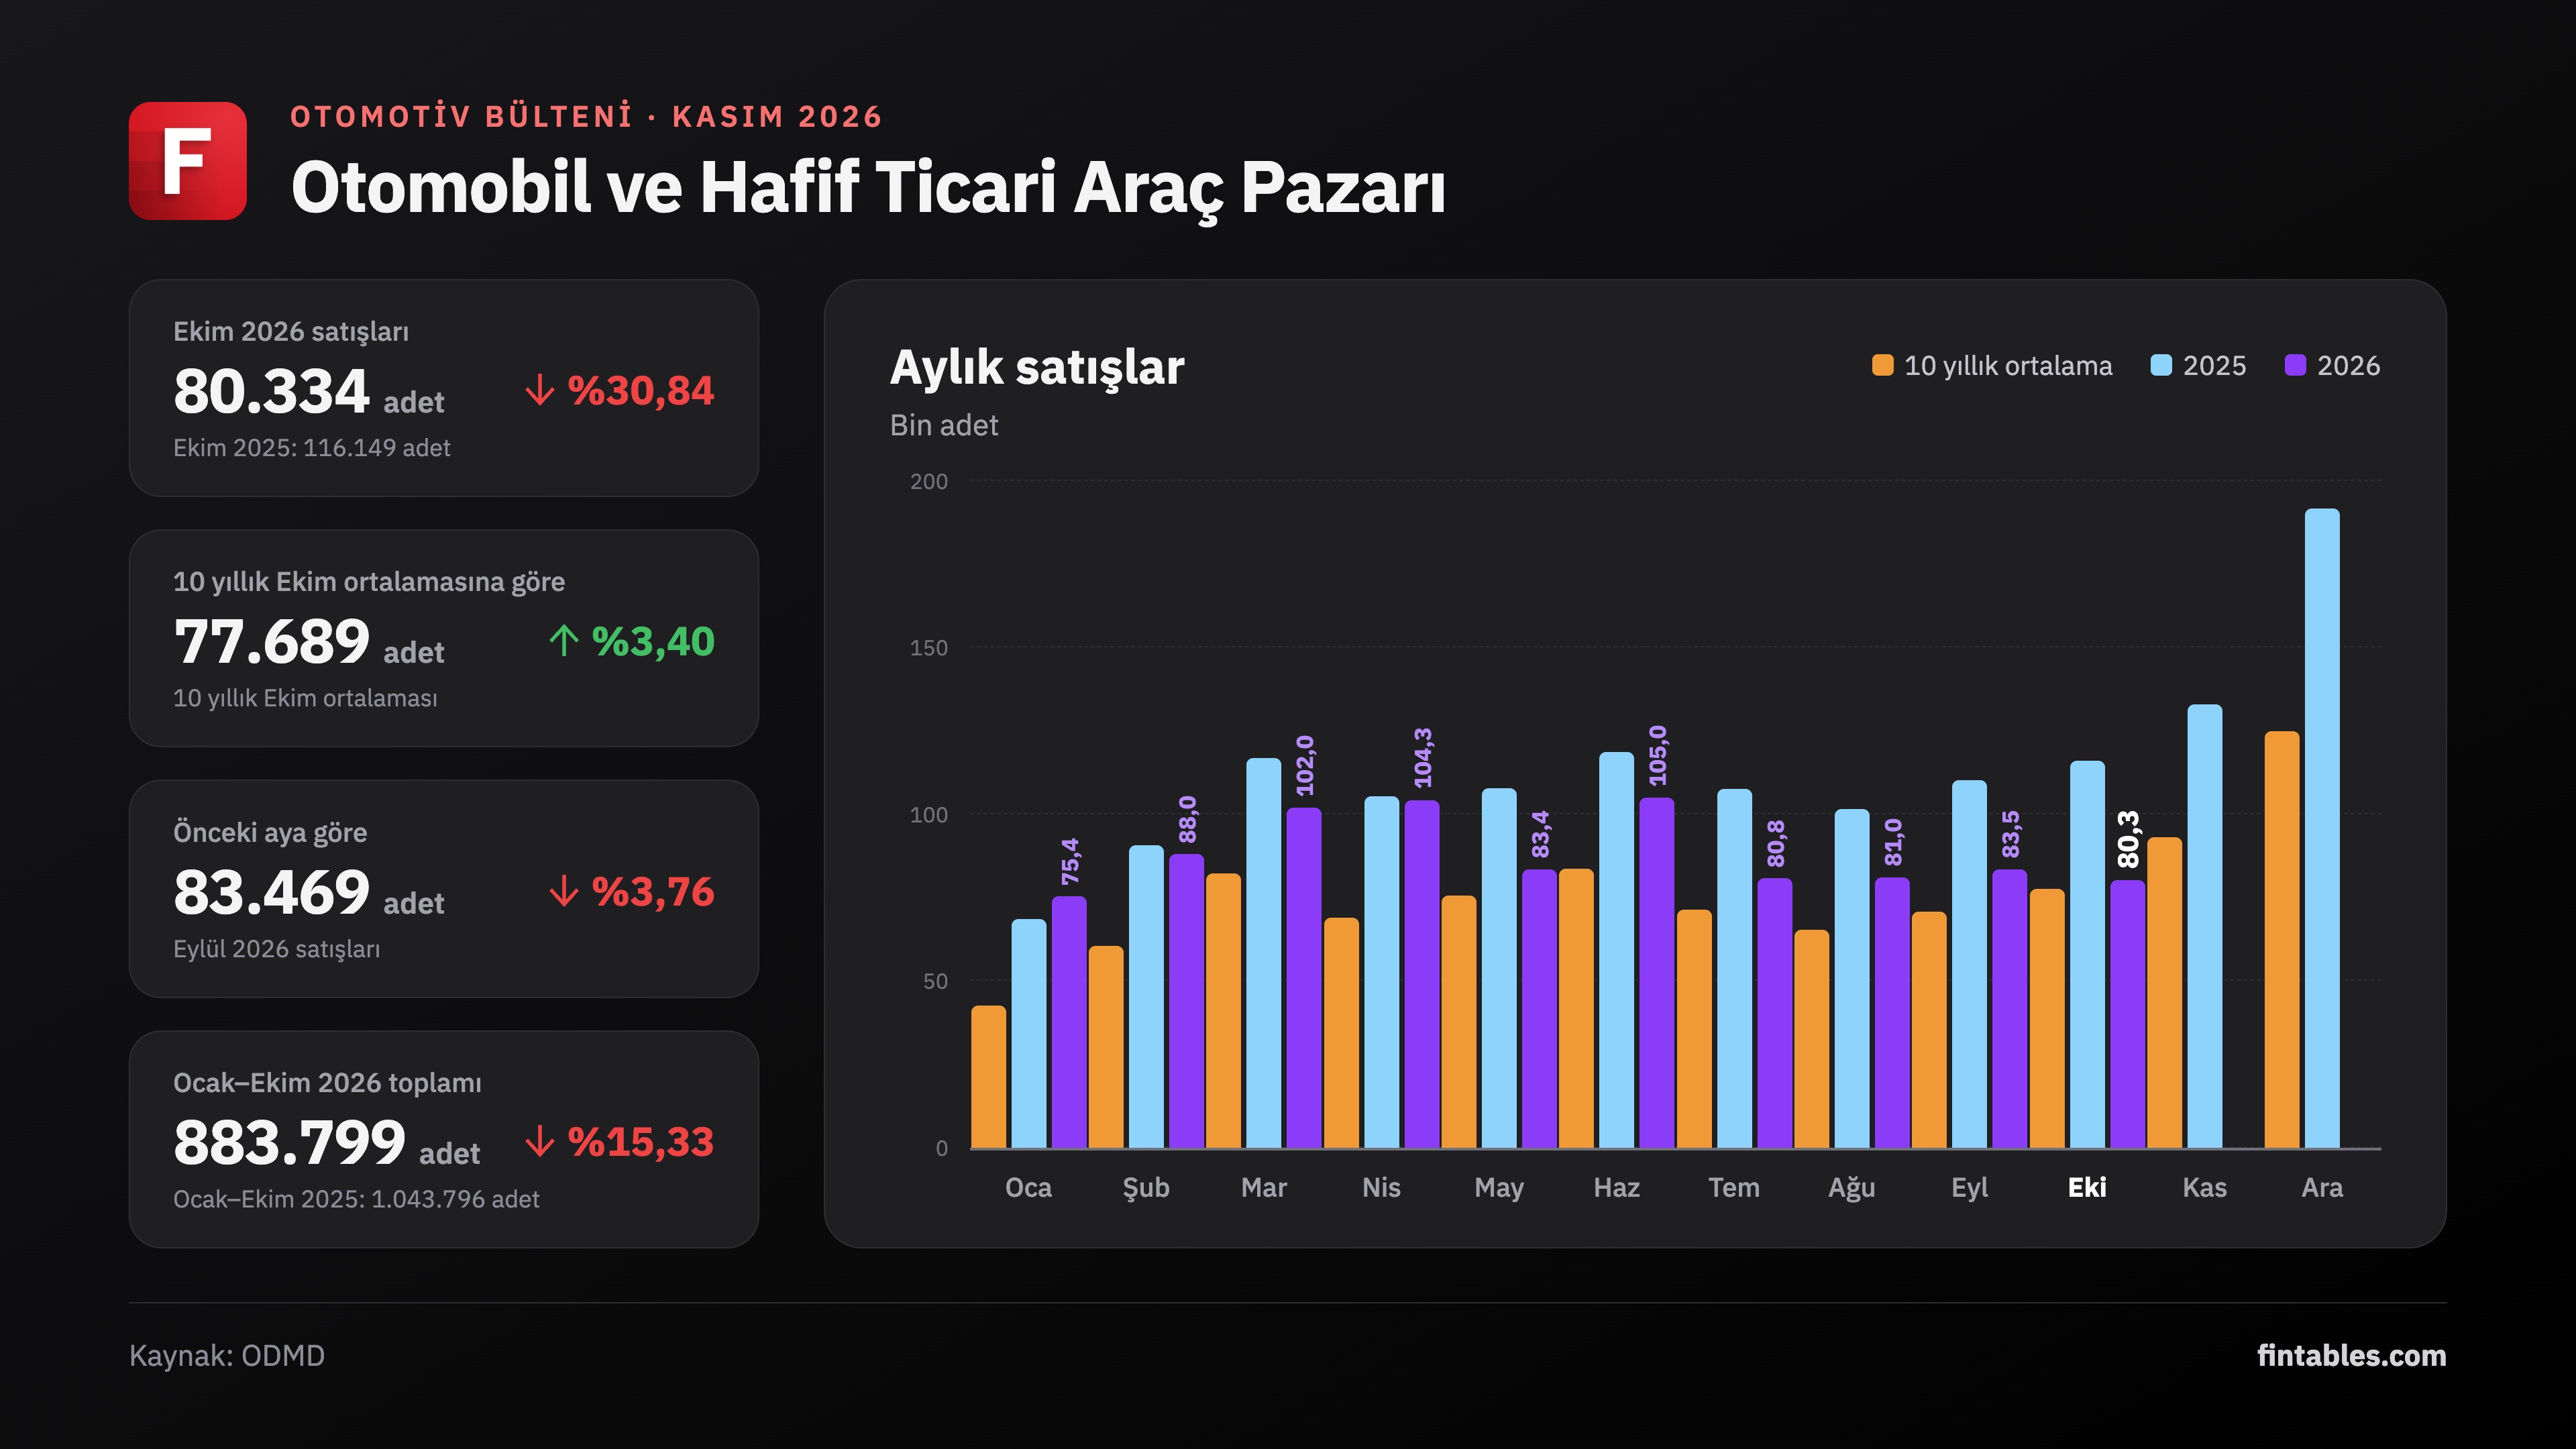
2️⃣ Kasım otomotiv bültenimizde ekim satışlarının dağılımı dikkat çekiyor. Otomobil ve hafif ticari araç pazarı yıllık %30,8 daralarak 80.334 adede indi. Buna rağmen satışlar, son on yılın ekim ortalamasının %3,4 üzerinde kaldı. Geçen yılın güçlü bazıyla daha uzun dönem ortalaması farklı bir görünüm sunuyor. Tercihlerde de değişim var: Hibrit otomobil satışları %7,9 artarken benzinli satışları %48,9 geriledi. Hibritler %37,1 payla benzinli otomobilleri geçti. Daralan toplam pazarın içinde ürün karması değişiyor; markaların ve distribütörlerin performansını da bu ayrım üzerinden değerlendirmek gerekiyor.
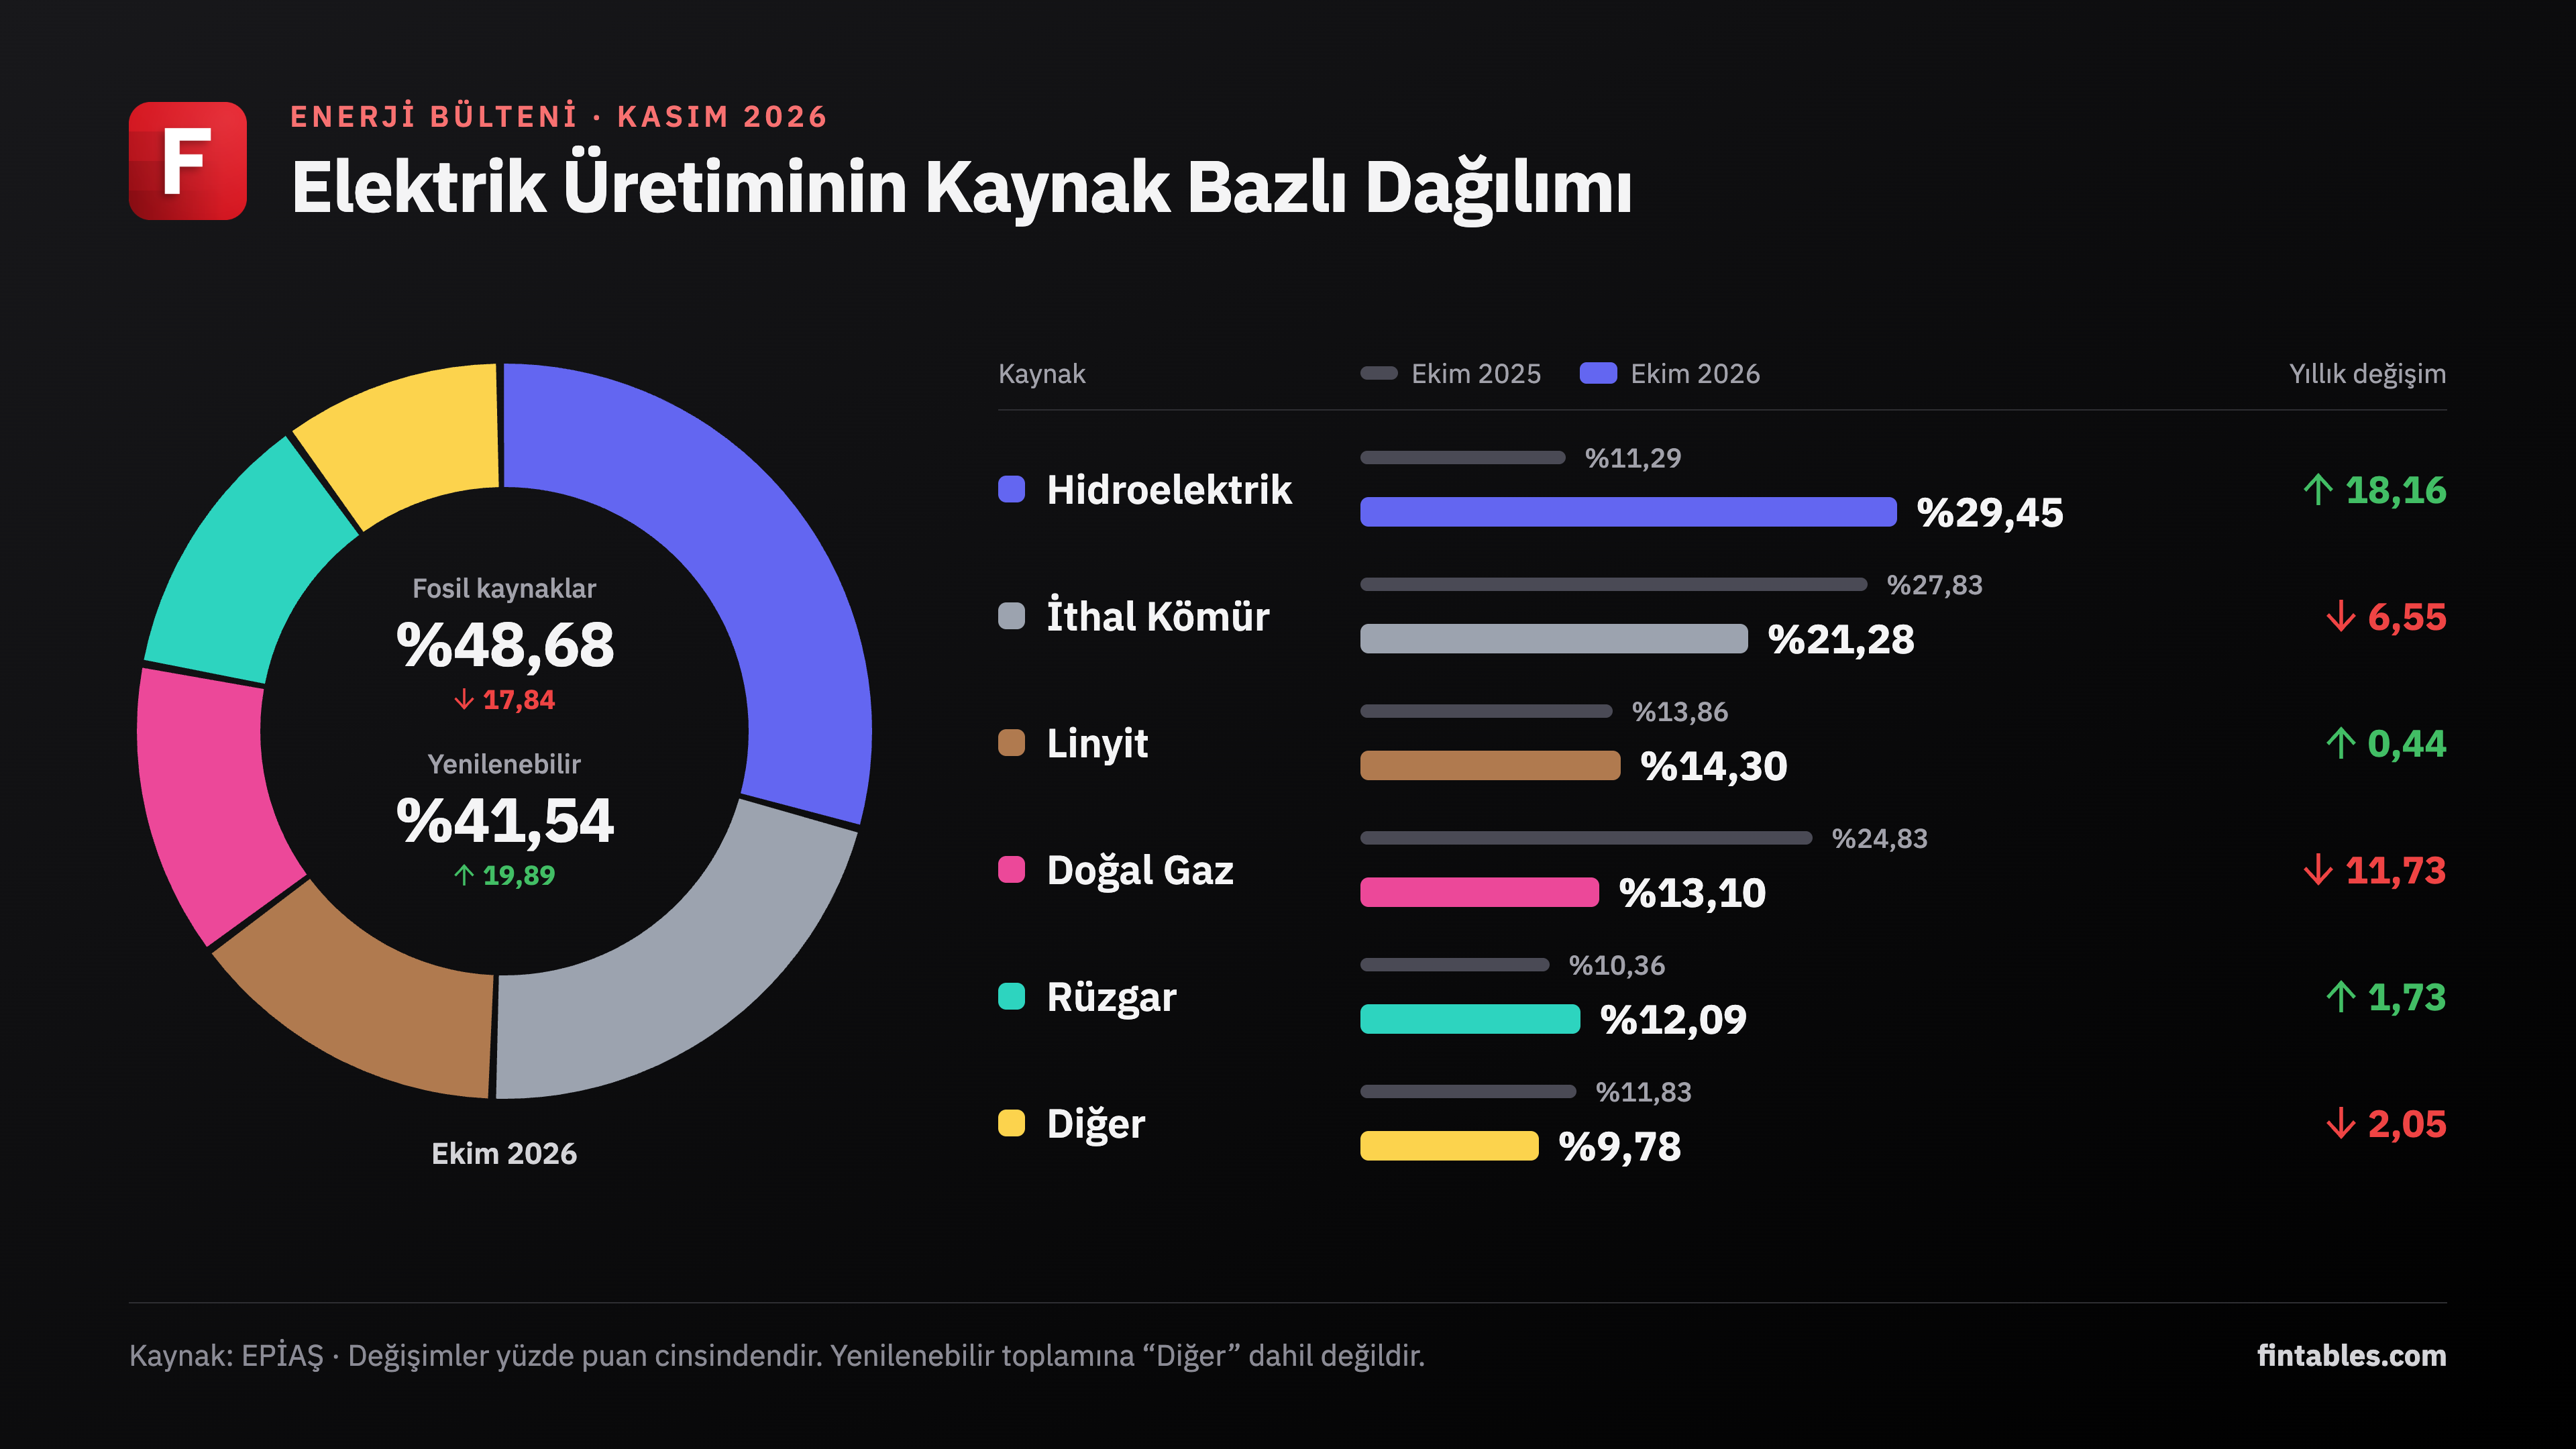
3️⃣ Elektrikte ekim tüketimi yıllık %3,7 arttı. Enerji bültenimizdeki hesaplamaya göre ağırlıklı ortalama piyasa takas fiyatı 61,24 dolar/MWh oldu. Hidroelektriğin üretimdeki payı geçen yılın ekimindeki %11,3’ten %29,5’e yükselirken doğal gazın payı %24,8’den %13,1’e indi. Bu dağılım, doğal gaz santrallerinin çalışma koşullarını da etkiliyor. Ortalama verim varsayımıyla hesaplanan gaz yakıt maliyeti 85,75 dolar/MWh; piyasa fiyatı ayın 744 saatinin yalnızca 72’sinde bu maliyeti karşılayabildi. Spot piyasaya satış yapan bir santralle uzun vadeli sözleşmesi bulunan üreticinin kârlılığını bu yüzden aynı fiyat üzerinden okumamak gerekiyor.
4️⃣ Brent haftayı %2,5 düşüşle 95,84 dolarda tamamladı, ancak akaryakıt ve doğal gazda aynı ölçüde rahatlama yok. Uluslararası Enerji Ajansına göre ekimde küresel petrol stokları hazirandan bu yana ilk kez arttı. Buna karşılık Rus rafinerilerine yönelik saldırılar ve Körfez’den ürün sevkiyatındaki sorunlar dizel arzını sıkı tutuyor. Avrupa’da dizel fiyatları ekim başından beri %11 gerilese de savaş öncesinin %77 üzerinde. Avrupa doğal gazı da cuma günü yeniden 95 euro/MWh’nin üzerine çıktı. Ham petrolün ucuzlaması Türkiye için olumlu; bunun taşımacılık, sanayi ve tüketici fiyatlarına yansıması için rafineri ürünlerinde de rahatlama gerekiyor.
5️⃣ ABD’de cuma günü telekomünikasyon sistemindeki arıza nedeniyle ülke genelinde uçak kalkışları yaklaşık beş saat durduruldu. Yasak kaldırıldı, ancak Financial Times’ın aktardığı Flightradar24 verilerine göre iptal edilen uçuş sayısı 8 bini aştı. Uçak ve ekiplerin planlanan havalimanlarına ulaşamaması, aksamanın sonraki seferlere de taşınmasına neden olabilir. Havayolları için yakıt fiyatları kadar operasyonun devamlılığı önemli; iptal ve gecikmeler, yeniden yerleştirme ve konaklama gibi ek maliyetler yaratabiliyor.
Şirketler
1️⃣ Türkiye Sigorta, tasfiyedeki fonlardan geçmişte elde ettiği kazançların enflasyon etkisini aşan kısmı için TMSF’ye yaklaşık 1,6 milyar TL ödedi. Şirket, 30 Eylül itibarıyla bu fonlarda bakiyesinin bulunmadığını ve ödemenin 2025’i de kapsayan inceleme sonrasında gönüllü olarak yapıldığını açıkladı. Başka bir ödeme yükümlülüğü doğmasını beklemediğini belirtti.
2️⃣ Tasfiyedeki fonlardan şirketlere borsa dışında pay devirleri sürdü. Çitlekçi yaklaşık 1,13 milyar TL, Şa-Ra Enerji 409 milyon TL, Selçuk Ecza 328 milyon TL ve Savur GYO 314 milyon TL tutarında alım yaptı. Bu dört işlem yaklaşık 2,19 milyar TL’ye ulaştı. LDR Turizm’de ise fon alacağına karşılık şirketin kendi payları yatırım hesabına aktarıldı. Bu işlemi nakit geri alım toplamına eklemiyoruz.
3️⃣ TAV Havalimanları, Batum Havalimanı işletmesinde Aeroser International Holding’in elindeki %24 payı 3 milyon dolara satın aldı. Tamamlanan işlemle TAV’ın ortaklık oranı %76’dan %100’e çıktı. Şirket, mevcut işletmede tam sahipliğe ulaştı; portföye yeni bir havalimanı eklenmedi.
4️⃣ Gen İlaç, Seleda Biyogaz’ın %81,4’ünü ilişkili taraf Abidin Gülmüş’ten 5,03 milyar TL bedelle satın aldı. Tutar, son açıklanan aktiflerin %18,2’sine karşılık geliyor. Nakit ödeme yapılmayacak; bedel ortaklar cari hesabına alacak kaydedilecek. Biyogazdan elektrik ve organik gübre üreten şirketin alınması, ilaç dışındaki yatırımları genişletiyor.
5️⃣ Alarko Holding’in Alarko Carrier’daki payını %42,03’ten %84,06’ya çıkaracak satın alma için Rekabet Kurumu onayı alındı. Yaklaşık 16,8 milyon dolarlık bedel, zorunlu pay alım teklifinde oluşacak fiyata bağlı düzeltmeye tabi. Carrier ve Toshiba markalarına ilişkin belirli stok, sözleşme ve yükümlülüklerin Viessmann’a devri de onaylandı. İşlemlerin kapanışı henüz açıklanmadı.
6️⃣ Arzum’un finansal yeniden yapılandırma planı alacaklı bankalar tarafından onaylandı. Şirket, sözleşmenin kısa süre içinde imzalanacağını bildirdi. Kredilerin ödeme takvimini değiştirecek süreçte önemli bir aşama geçildi; yeni vade, faiz ve ödeme koşulları ise henüz açıklanmadı.