


Kredide sınırlar genişliyor
12 Kasım Perşembe gününden herkese günaydın, Fintables Bülten’e hoş geldiniz.
☑️ Bugün yılın son Enflasyon Raporu açıklanacak. TCMB, rapor öncesinde kredi büyüme sınırlarını yükseltti. Yeni enflasyon tahminlerinin yanında, Banka’nın iç talep ve finansman koşullarına ilişkin değerlendirmeleri de önemli olacak.
☑️ BIST 100 günü yatay tamamladı. Buna karşılık BIST 100 dışındaki hisselerde satışlar sürerken işlem hacmi önceki güne göre %17,3 azaldı.
☑️ MSCI’ın gece açıkladığı değişikliklerle Astor Enerji ve Sabancı Holding, Standard endeksten küçük ölçekli şirketler endeksine geçiyor. Küçük ölçekli endeksten ayrıca 18 Türk şirketi çıkarılıyor.
☑️ ABD’de teknoloji hisseleri CoreWeave’in açıklamalarıyla yükseldi. Ancak seans sonrasında Jensen Huang hakkındaki yeni haberler Nvidia’da yeniden satış getirdi. Brent petrol ise dünkü yükselişin ardından bu sabah 91,41 dolar çevresinde işlem görüyor.
Okuma süresi: 4 dakika 12 saniye
Ajanda
1️⃣ TCMB Başkanı Fatih Karahan, saat 10.30’da yılın son Enflasyon Raporu’nu sunacak.
2️⃣ Saat 10.00’da eylül dış ticaret endeksleri, öğleden sonra haftalık bankacılık verileri, rezervler ve yabancı yatırımcı işlemleri açıklanacak.
3️⃣ ABD’de saat 16.30’da haftalık işsizlik başvuruları takip edilecek. DO & CO’nun 2026/2027 mali yılı ilk yarı sonuçları da bugünkü bilanço takviminde.
Borsa İstanbul
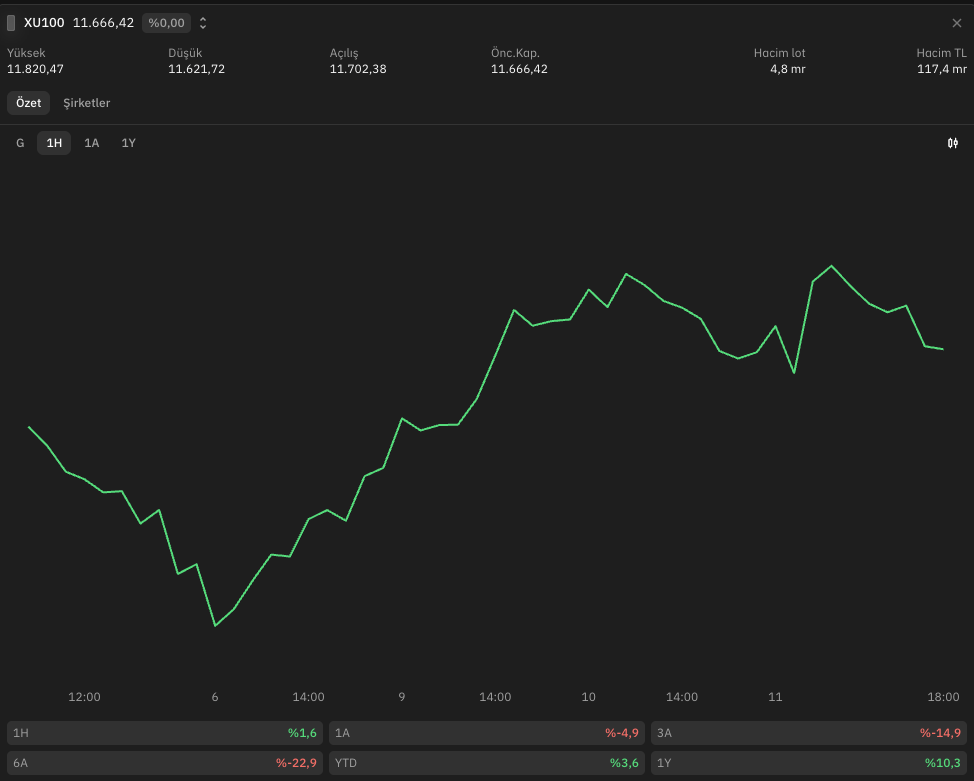
BIST 100, çarşamba gününü %0,04 artışla 11.666,42 puanda tamamladı. Sanayi endeksi %0,42 yükselirken bankacılık endeksi %0,23, BIST 100 dışındaki endeks %0,90 geriledi. İşlem hacmi 117,4 milyar TL ile önceki beş seansın 150 milyar TL’lik ortalamasının altında kaldı. Endeksin yerini koruması olumlu, ancak alımların yeniden genele yayıldığını söyleyebileceğimiz bir gün olmadı.
Gece MSCI’ın kasım değerlendirmesi açıklandı. Astor Enerji ve Sabancı Holding, 30 Kasım kapanışında Standard endeksten çıkarılarak Small Cap, yani küçük ölçekli şirketler endeksine geçecek. Small Cap’ten çıkarılan 18 şirket arasında Hektaş, TürkTraktör, GEN İlaç ve Selçuk Ecza da var. Ekimde alınan karar yeni şirket girişlerini ve üst ölçeğe geçişleri sınırlandırıyor, çıkışları ve alt ölçeğe geçişleri durdurmuyor. Bu değişiklikler, ilgili endeksleri izleyen fonların portföylerine de yansıyacak.
Bu sabah itibarıyla dolar/TL 50,25, ons altın 3.978 dolar ve euro/dolar paritesi 1,1079 seviyesinde bulunuyor. Bugün Enflasyon Raporu’nun yanında, haftalık verilerde geçen haftaki yükselişe yabancı yatırımcıların ne ölçüde katıldığını göreceğiz.
Rapor öncesi kredi adımı
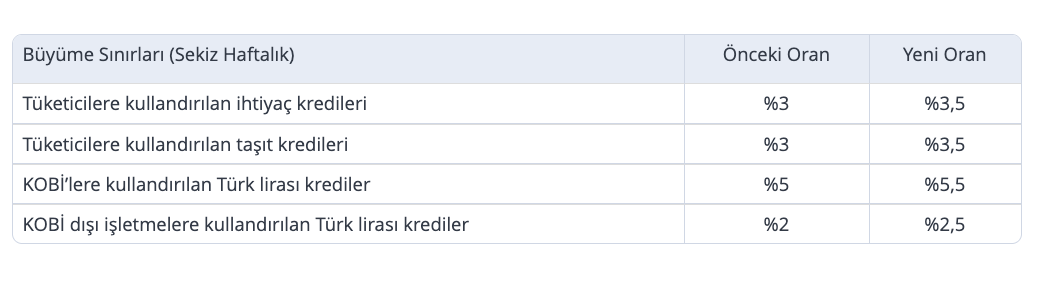
TCMB, dün gece kredi büyüme sınırlarını 0,5’er puan yükseltti. Sekiz haftalık sınır ihtiyaç ve taşıt kredilerinde %3’ten %3,5’e, KOBİ’lere kullandırılan TL kredilerde %5’ten %5,5’e, diğer işletmelerin TL kredilerinde ise %2’den %2,5’e çıktı. Banka ve finansman şirketlerinin bir yıldan uzun vadeli TL ve döviz cinsi mevduat dışı yükümlülükleri için tuttukları zorunlu karşılıklara da TL cinsinden faiz veya telafi ödemesi yapılacak. Bu ikinci adım, daha uzun vadeli kaynak sağlamanın maliyetini azaltabilir.
Bugünkü rapora gelirken tahmin ile ara hedefi de ayıralım. TCMB, mayısta 2026 ara hedefini %24’e çıkarmış, ağustosta ise yıl sonu enflasyon tahminini %26’dan %28’e yükseltmişti. 2027 tahmini %15, 2028 tahmini %9 olarak korunmuştu. Orta vadeli hedef ise %5. Ara hedef, politikanın ulaşmayı amaçladığı seviyeyi, tahmin ise mevcut görünüm ve varsayımlar altında beklenen sonucu anlatıyor.
Ekimde yıllık enflasyon %29,77, yılın ilk on ayındaki birikimli artış %27,52 oldu. Hesabımıza göre yılın %28’de kapanması için kasım ve aralık toplamında fiyat artışının yaklaşık %0,4’le sınırlı kalması gerekiyor. Bu nedenle bugünkü değerlendirmede 2027’ye dair mesajlar daha kritik olacak. Gelecek yıl %15’e nasıl ulaşılacağı, talepteki yavaşlama ve petroldeki gerilemenin bu hesaba nasıl girdiği de önemli. Krediye bir miktar alan açılırken dezenflasyonu sağlayacak sıkılığın nasıl korunacağı, faiz beklentileri açısından daha fazla şey söyleyecek.
Atıştırmalıklar
🛒 Perakende satış hacmi eylülde aylık %0,1, yıllık %7,7 arttı. TÜİK serileriyle yaptığımız hesaplamada yıllık büyüme, ilk yarıdaki %15,2’den üçüncü çeyrekte %9’a indi. Ancak mevsim ve takvim etkilerinden arındırılmış satışlar önceki çeyreğin hâlâ %1,6 üzerinde. Ticaretin tamamında ise eylül cirosu aylık %1,8 artarken satış hacmi %0,7 geriledi. Fiyat etkisini içeren ciro artışı, satılan miktarın da arttığı anlamına gelmiyor.
🌎 ABD’de S&P 500 %1,31, Nasdaq %1,60 yükseldi. CoreWeave hisseleri, sonuçları ve finansman açıklamalarının ardından yaklaşık %25 değer kazandı. Şirket, önümüzdeki üç ayda müşterilerinden yaklaşık 9 milyar dolar ön ödeme ve depozito bekliyor. Büyük veri merkezi yatırımlarının nasıl finanse edileceğine dair bu açıklama, satış büyümesi kadar önemliydi. Nvidia da normal seansı %2,9 artıda kapattı. Ancak New York Times’ın Huang’ın kendisine bağlı bir üst düzey yöneticiyle ilişki yaşadığı iddiasını haberleştirmesinin ardından seans sonrası işlemlerde yaklaşık %5 geriledi.
🛢️ Brent petrol dün, İran’la kısa sürede uzlaşma beklentisinin zayıflamasıyla %1,39 yükselerek 92,76 dolarda kapandı. Bu sabah saat 08.08 itibarıyla ise 91,41 dolara geriledi. Arz tarafında Suudi Arabistan’ın OPEC’e bildirdiği ekim üretimi günlük 10,6 milyon varile ulaştı. Saldırılara rağmen üretim ve ihracatın sürdürülebilmesi, diplomasi haberlerinin yanında fiziksel arzı da izlemeyi gerektiriyor.
🔥 Almanya, kış öncesi stok hedefini tutturamamasının ardından 24 teravatsaatlik stratejik doğal gaz rezervi planını ilerletiyor. Ekim sonunda depoların doluluğu %70 hedefinin altında, %62’de kaldı. Brent’teki gerilemeye rağmen Avrupa’nın gaz tedarikinde rahatlama aynı ölçüde değil. Bu durum hem LNG’ye talep hem de Türkiye’nin ana ihracat pazarındaki sanayi maliyetleri açısından önemli.
🏦 BDDK Başkanı Şahap Kavcıoğlu, Cumhurbaşkanı Erdoğan’dan görevinden affını istediğini açıkladı. Kavcıoğlu, kararını kurumun daha fazla yıpranmaması gerekçesiyle duyurdu.
Şirket Haberleri
VESTL - 500 milyon dolarlık, 2029 vadeli eurobondun yapılandırma teklifi, toplantıda kullanılan oyların %82’siyle kabul edildi. Kasım faiz ödemesinin ertelenmesi yürürlüğe girerken takasın kalan kısmı için SPK onayı bekleniyor. Borcun yeniden düzenlenmesinde önemli bir aşama geçildi, ancak süreç henüz tamamlanmış değil.
GLRMK - Yönetim Kurulu Başkanı’nın şahsi mal varlığına ilişkin haberlerin ardından, şirket varlıkları, banka hesapları ve faaliyetlerine yönelik tedbir bulunmadığı açıklandı. Pusula Portföy’ün yönettiği fondaki payların iki hissedara aynen devri için görüşmeler sürüyor. Devir henüz tamamlanmadı.
MOBTL - Türk Telekom grubu, distribütörlük sözleşmesini bildirimden üç ay sonra sona erdirecek. Bu kanal, ilk dokuz aylık cironun yaklaşık %30’unu oluşturuyor. Şirket, alternatif satış kanallarıyla kârlılık üzerindeki etkinin daha sınırlı kalmasını bekliyor. Kaybedilen satışların ne kadarının karşılanabileceği belirleyici olacak.
PEKGY - Almanya’daki üç iştirak için geçici koruma tedbirleri uygulanmasına ve geçici iflas yöneticisi atanmasına karar verildi. Açıklama, ana şirketin iflası anlamına gelmiyor. Tamamına sahip olunan bu iştiraklerdeki sürecin konsolide finansallara etkisi değerlendiriliyor.
BLUME - Tasfiyedeki Tera fonunda bulunan 497.693 kendi payını 29,40 TL’den satın aldı. Yaklaşık 14,6 milyon TL’lik işlemin ardından şirketin elindeki kendi paylarının sermayeye oranı %1,73’e ulaştı. İşlem, tasfiye kapsamındaki payların ihraççı şirket tarafından devralınmasının yeni bir örneği.
CITAS - Tasfiyedeki fonlarda bulunan kendi paylarını, 11 Kasım kapanış fiyatı üzerinden borsa dışında virman yoluyla geri alma kararı aldı. Bu kapsamda geri alım programının bütçesi 1 milyar TL’den 2,4 milyar TL’ye, azami pay miktarı 10 milyondan 24 milyona yükseltildi.
SVGYO - İş Bankası’nın tasfiyesini yürüttüğü fonlarda bulunan yaklaşık 132,5 milyon kendi payını, pay başına 2,37 TL’den toplam 314 milyon TL’ye satın alma kararı aldı. Bunun için geri alım programının bütçesi 349,8 milyon TL’ye yükseltildi. Alım tamamlandıktan sonra program sonlandırılacak.