


Yükselişin ardından sınırlı satış
11 Kasım Çarşamba gününden herkese günaydın, Fintables Bülten’e hoş geldiniz.
☑️ Borsa İstanbul’da iki günlük yükselişin ardından satışlar vardı. BIST 100 %0,43 gerilerken bankalar yatay kaldı, ulaştırma hisseleri yükseldi. ABD enflasyonu sonrasında gelen satışlar, endeks dışındaki hisselerde daha belirgindi.
☑️ ABD’de hem manşet hem çekirdek enflasyon beklentileri aştı. Aralıkta faiz artırımı beklentisi güçlenirken 50 baz puanlık adım da tartışılmaya başladı. ABD’nin 10 yıllık tahvil faizi gün içinde yeniden %5’in üzerine çıktı.
☑️ Brent petrol, ağustostan bu yana ilk kez gün içinde 90 doların altını gördü. ABD’nin İran’a yeni saldırı ihtimalinin azalması fiyatları aşağı çekse de henüz bir anlaşma yok. Petrol bu sabah yeniden 92 dolar çevresinde.
☑️ Sanayi üretimi eylülde aylık %2,1 arttı. Ancak bu artış, üçüncü çeyrekteki kaybı telafi etmedi. Bugünkü satış hacmi verileri ve yarınki Enflasyon Raporu öncesinde, üretimdeki toparlanmanın ne kadar yaygın olduğuna yakından bakıyoruz.
Okuma süresi: 4 dakika 18 saniye
Ajanda
1️⃣ Saat 10.00’da eylül ayının ticaret satış hacmi ve ciro endeksleri açıklanacak.
2️⃣ ABD’de Veterans Day nedeniyle tahvil piyasası kapalı. Hisse piyasalarında işlemler normal saatlerinde sürecek.
3️⃣ MSCI’ın kasım endeks değerlendirmesi, bu geceyi perşembeye bağlayan saat 01.00’den sonra açıklanacak. Bu takvim, Türkiye endekslerindeki değişiklikleri donduran kararın kaldırıldığı anlamına gelmiyor.
Borsa İstanbul
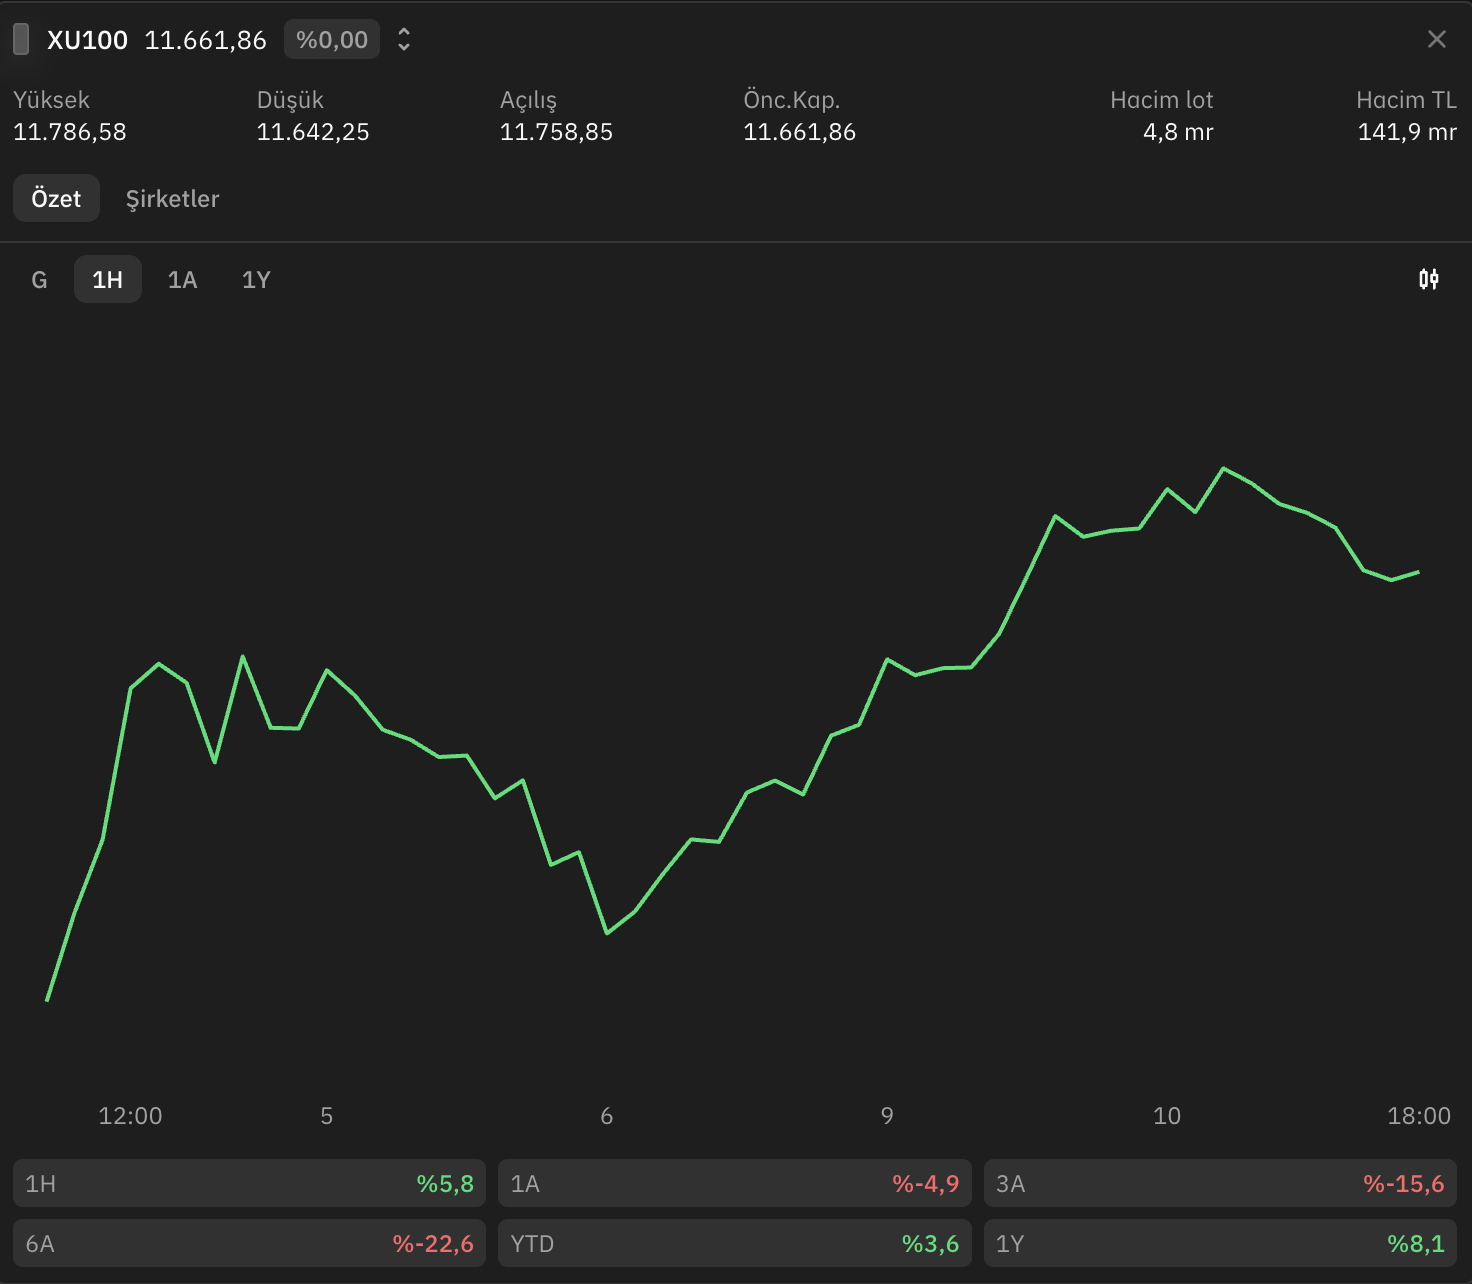
BIST 100 günü %0,43 düşüşle 11.661,86 puanda tamamladı. İşlem hacmi 141,9 milyar TL ile önceki beş seansın 145 milyar TL’lik ortalamasına yakındı. Bankacılık endeksi yatay kalırken ulaştırma %1,22 yükseldi. Buna karşılık sanayide %0,96, BIST 100 dışındaki endekste %1,19 kayıp vardı. İki günün kapanışını karşılaştırabildiğimiz 626 hissenin 438’i geriledi.
Satışların zamanlaması, yurt dışındaki faiz fiyatlamasının etkili olduğu yorumunu destekliyor. ABD enflasyonu açıklanmadan hemen önce 11.717 puan çevresinde, önceki kapanışına yakın seyreden endeks, verinin ardından geriledi. Yine de aracı kurum dağılımından tek başına yabancı yatırımcı çıkışı sonucu çıkaramıyoruz. Petroldeki düşüşün sağladığı destek de tamamen kaybolmuş değil. Ulaştırma hisselerinin pozitif ayrıştığı günde, dışarıdaki faiz baskısıyla içerideki maliyet rahatlamasını birlikte değerlendirmek gerekiyor.
Bu sabah itibarıyla dolar/TL 50,23, ons altın 4.058 dolar ve euro/dolar paritesi 1,1166 seviyesindeydi. Yarın saat 10.30’da açıklanacak Enflasyon Raporu’nda, TCMB’nin petrolün son seyrini ve iç talebi tahminlerine nasıl yansıttığını göreceğiz.
ABD’de enflasyon ve faiz
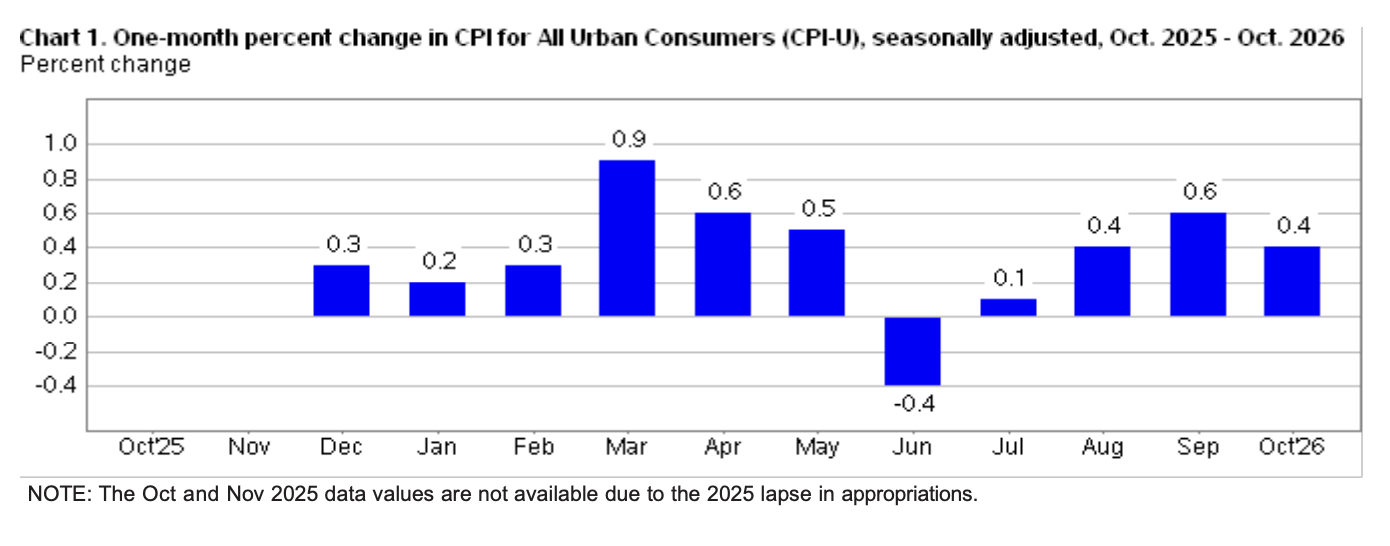
ABD’de ekim enflasyonu aylık %0,4 ile %0,3’lük beklentiyi aştı. Gıda ve enerji hariç artış da beklenen %0,2 yerine %0,3 oldu. Manşet oran eylüldeki %0,6’dan gerilese de çekirdek enflasyon üçüncü ay üst üste aynı hızda kaldı. Geçen yıl ekimde hükümetin kapanması nedeniyle veri toplanamadığından, bu ay yıllık enflasyon oranı yayımlanmadı.
Fed açısından sorun, enerji fiyatlarının ötesinde de yavaşlamanın henüz belirginleşmemesi. Veri öncesinde konuşan Fed Yönetim Kurulu Üyesi Christopher Waller, çekirdek artışın %0,3 veya üzerinde kalması hâlinde aralıkta 50 baz puanlık artırımı değerlendirmek gerektiğini söylemişti. Sonuç tam bu seviyede geldi. Vadeli piyasalarda en az 25 baz puanlık artırım fiyatlanırken daha büyük bir adımın ihtimali de yükseldi. Bu, henüz alınmış bir karar değil. Ancak iki yıllık tahvil faizinin gün içinde 22 baz puana kadar yükselmesi, beklentilerdeki değişimin büyüklüğünü gösteriyor.
ABD hisseleri gün içindeki kayıplarının bir bölümünü geri aldı. S&P 500 %0,38, Nasdaq %0,74 düşüşle kapandı. Bu sabah Asya’da ise tek yönlü bir satış yok. Saat 07.46’daki haber akışında Japonya’da Nikkei %0,8, Güney Kore’de KOSPI %1,6 artıdayken Hong Kong’da Hang Seng %0,7 geriliyordu. ABD vadelileri de pozitifti.
Petrol tarafı Türkiye açısından daha destekleyici. Trump’ın yeni saldırıları düşük ihtimal olarak değerlendirmesinin ardından Brent dün 89,16 dolara kadar indi, günü 91,49 dolarda tamamladı. Henüz anlaşma ve kesintisiz sevkiyat güvencesi olmadığı için fiyatların kalıcı biçimde gerilediğini söylemek erken.
Atıştırmalıklar
🏭 Sanayi üretimi eylülde aylık %2,1, yıllık %2,6 arttı. Ancak bu yükseliş, üçüncü çeyrekteki kaybı telafi etmeye yetmedi. Güncel resmî seriden hesapladığımız çeyreklik ortalama, mevsim ve takvim etkilerinden arındırılmış olarak önceki çeyreğin %1,8 altında kaldı. Eylül verisi olumlu olsa da üretimde daha kalıcı bir toparlanmadan söz etmek için bu artışın devamını görmek gerekiyor.
🔥 Bloomberg’in haberine göre Avrupa’da gaz depolarından net çekiş, geçen hafta önceki haftanın yaklaşık altı katına çıktı. AB’de doluluk %72 ile beş yıllık mevsimsel ortalama olan %89’un altında. Alman depolama birliği INES’in kıtlık uyarısı ise aşırı soğuk kış senaryosuna dayanıyor. Normal hava koşullarında aynı açık öngörülmüyor. Petroldeki gerilemeye rağmen gazda bu riskin sürmesi, Türkiye’nin enerji maliyetleri kadar ana ihracat pazarı Avrupa’nın üretimi açısından da önemli.
🤖 Anthropic’in halka arzında yaklaşık 64 milyar dolarlık kaynak hedefinin ardından değerlemeyi yükseltme hazırlığı var. Financial Times’ın haberine göre güçlü talep, bankacıları tam sulandırılmış şirket değerini 1,5 trilyon dolar veya üzerine taşıyabilecek bir fiyat artışını değerlendirmeye yöneltti. Henüz kesinleşmiş bir fiyat değişikliği yok. Teknoloji hisselerindeki dalgalanmaya rağmen bu büyüklükte bir arza talep gelmesi, AI şirketlerine yönelik ilginin bütünüyle kaybolmadığını gösteriyor.
Şirket Haberleri
AKSEN - Aksa Enerji, Gabon’daki elektrik satış anlaşmasının süresini 10 yıldan 15 yıla uzattı. Libreville projesine 80 MW eklenmesiyle ülkedeki planlanan toplam kapasite 225 MW’a çıkacak. İlk 145 MW’ın bu yıl, ilave kapasitenin 2028 sonuna kadar devreye alınması hedefleniyor. Böylece hem kapasite hem de sözleşmenin gelir sağlayacağı süre artıyor.
PGSUS - Pegasus’un ekim yolcu sayısı yıllık %4 artarak 4,21 milyona ulaştı. İç hatlarda %14 büyüme olurken dış hat yolcusu %1 geriledi. Dış hat doluluğu da 2,1 puan düşüşle %85,4 oldu. Petrolün gerilemesi maliyetler açısından olumlu, ancak dış hatlardaki bu zayıflık gelir tarafının ayrıca izlenmesini gerektiriyor.
EREGL - Erdemir Madencilik’in Alacahan Altın Projesi’nde 785 bin ons altın içeren belirlenmiş kaynak ve 108 bin ons içeren mümkün kaynak hesaplandı. İlave sondajlarla kaynak sınıflamasının ilerlemesi olumlu. Bununla birlikte jeolojik kaynak, ekonomik olarak üretilebilir rezerv anlamına gelmiyor. Projenin yatırım ve üretim kararları için teknik ve ekonomik çalışmaların tamamlanması gerekiyor.
CWENE - CW Enerji, 2027 için 688 milyon dolar satış, 209 milyon dolar FAVÖK ve %30,4 FAVÖK marjı hedefi açıkladı. 265 milyon dolarlık yatırım planında Türkiye’de hücre kapasitesinin artırılması ve ABD’deki panel fabrikasının yılın ikinci yarısında devreye alınması yer alıyor. ABD satış hedefinin 35 milyon dolarlık üretim teşvikini de içerdiğini hatırlatalım. Hedeflenen kârlılık, yatırımların zamanında tamamlanmasına ve bu teşvik varsayımına da bağlı.
YKBNK - Yapı Kredi, 18 ülkeden 40 kurumun katılımıyla 933 milyon dolar eşdeğerinde sendikasyon kredisi sağladı. 367 gün vadeli bölümün maliyeti dolar için SOFR+125, euro için Euribor+100 baz puan oldu. Kredide 734 gün vadeli dilimler de bulunuyor. Bu dilimlerin maliyeti sırasıyla SOFR+175 ve Euribor+145 baz puan.