


Yeni hedefler, yeni beklentiler
13 Kasım Cuma gününden herkese günaydın, Fintables Bülten’e hoş geldiniz.
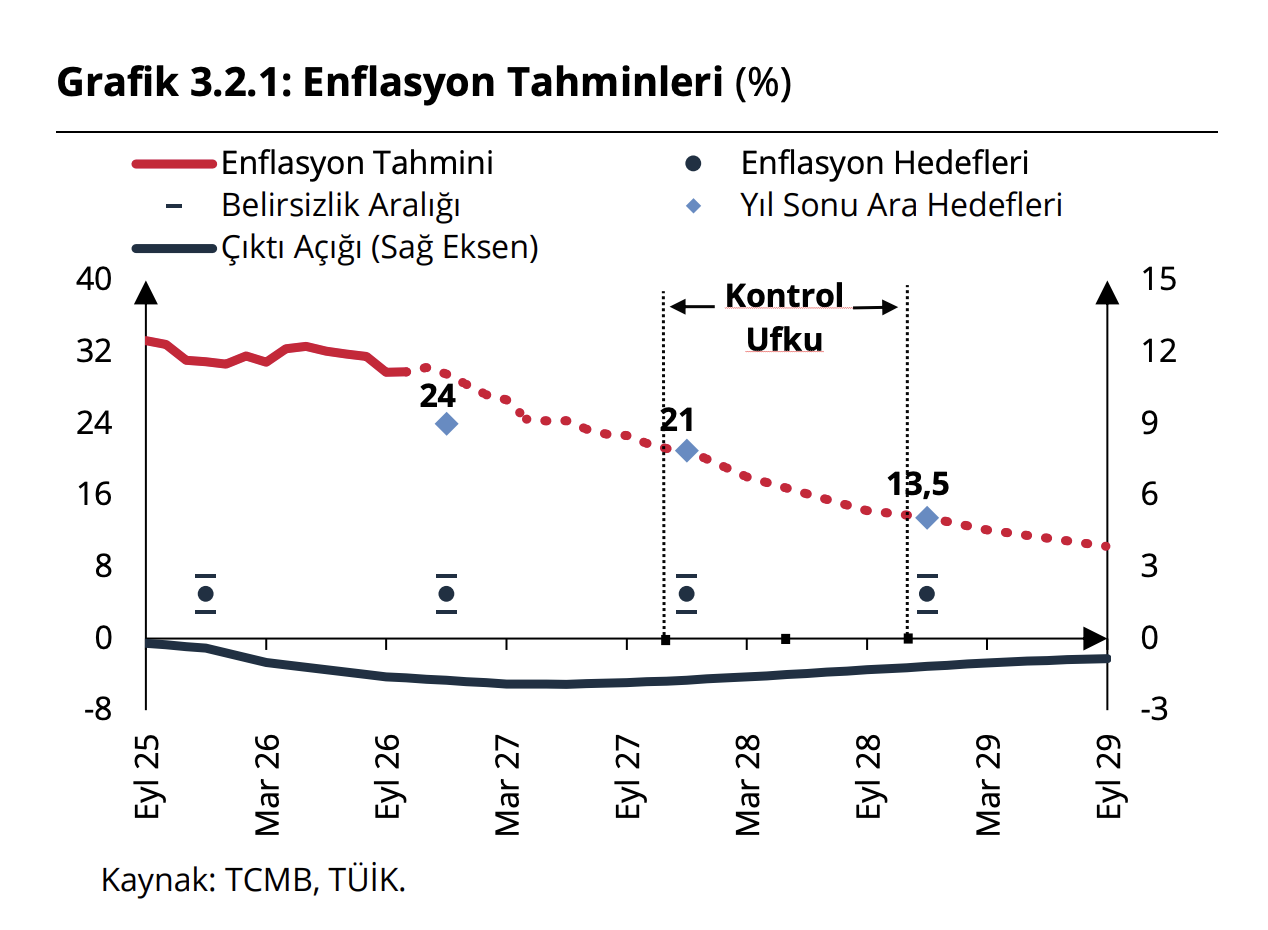
☑️ TCMB, 2027 enflasyon tahminini ve ara hedefini %15’ten %21’e yükseltti. Ana eğilimdeki iyileşme sürüyor. Bunun manşet enflasyona ve faiz indirimlerine ne ölçüde yansıyacağı petrolün hareketine bağlı.
☑️ Borsa İstanbul’da bankaların gerilediği günde alımlar diğer sektörlere yayıldı. Haftalık yabancı işlemleri de geçen haftaki yükselişe yabancı yatırımcıların katıldığını gösterdi.
☑️ Fonlarda ikinci aşama ödeme planının bugün yapılacak toplantının ardından açıklanması bekleniyor. TCMB’nin raporu, fon piyasasındaki dalgalanmaya karşı yapılan tahvil alımlarının boyutunu da ortaya koydu.
☑️ ABD endeksleri Nvidia’daki satışa rağmen günü sınırlı kayıplarla tamamladı. Bu sabah Asya ve ABD vadelileri yükseliyor. Petrolün yeniden yönünü yukarı çevirmesi ve yüksek tahvil faizleri ise dış piyasalardaki rahatlamayı sınırlıyor.
☑️ Hemen ING’li olun, yatırım işlemlerinde MKK masrafı ödemeyin.
Okuma süresi: 4 dakika 40 saniye
Ajanda
1️⃣ Saat 10.00’da kasım Piyasa Katılımcıları Anketi ve eylül ödemeler dengesi açıklanacak.
2️⃣ Fon Koordinasyon Kurulunun toplantısı sonrasında ikinci aşama ödemelere ilişkin planın duyurulması bekleniyor.
3️⃣ ABD’de ekim üretici fiyatları saat 16.30’da yayımlanacak.
Borsa İstanbul
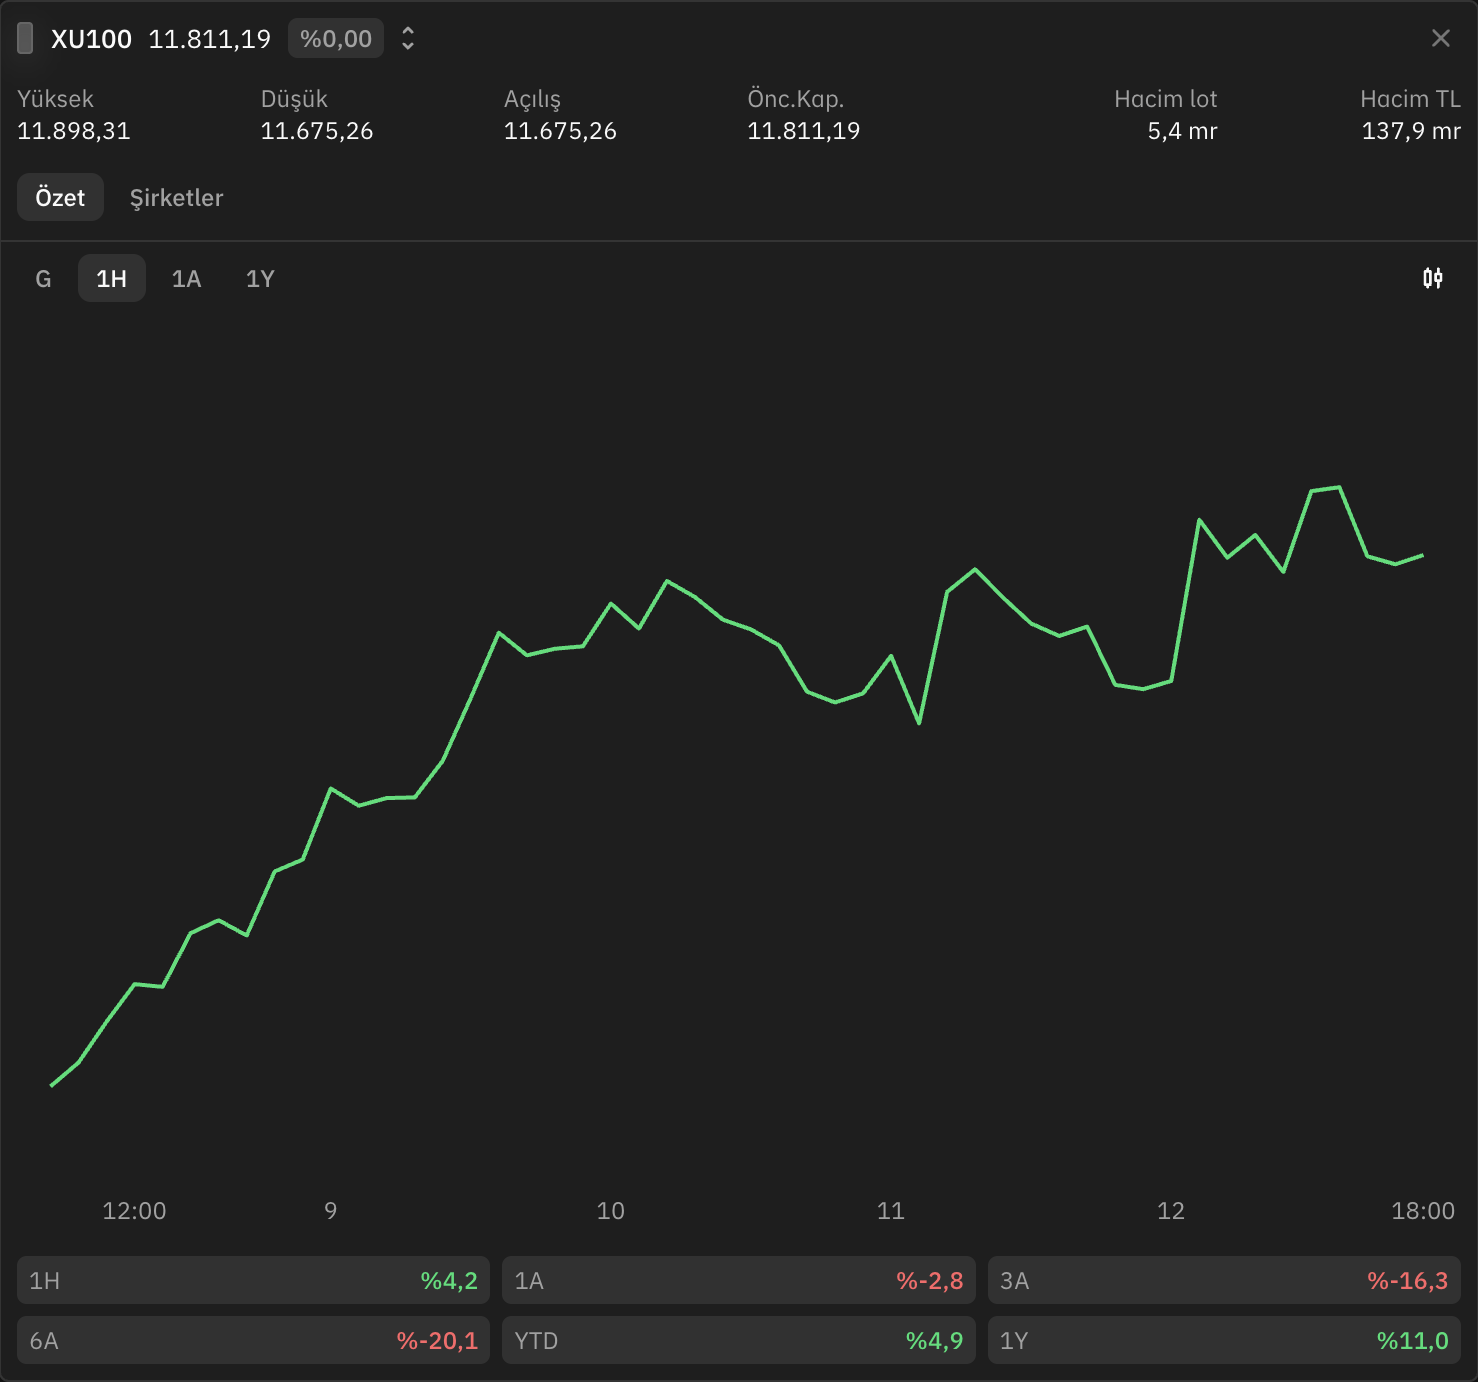
BIST 100 dün %1,24 yükselerek 11.811 puana çıktı. Bankacılık endeksi %0,70 gerilerken sanayi %1,96, BIST 100 dışındaki endeks %2,08 yükseldi. Fiyat verisi bulunan 631 hissenin 448’i günü artıda tamamladı. İşlem hacmi 137,9 milyar TL ile önceki günün %17 üzerine çıktı. Önceki beş seansın ortalamasına yakın kaldı. Alımların yayılması olumlu ancak hacimleri de takip ediyoruz.
Dün açıklanan yabancı işlemleri de geçen haftanın alıcı tarafını biraz daha netleştirdi. Yabancılar, 6 Kasım haftasında beş haftalık satışın ardından hissede 367,2 milyon dolar net alım yaptı. Doğrudan devlet tahvili alımı ise 36,9 milyon dolarla sınırlı kaldı. Hissedeki ilgiye tahvil tarafı henüz aynı güçte eşlik etmiyor.
Bu sabah itibarıyla dolar/TL 50,36, ons altın 3.915 dolar ve euro/dolar paritesi 1,1059 seviyesinde bulunuyor. Bugün enflasyon beklentileriyle birlikte fon ödemelerinin kapsamı ve takvimi izlenecek. Önümüzdeki hafta sakin bir veri haftası olacak. Salı günü konut fiyatları ve satışları, perşembe günü ise kısa vadeli dış borç istatistikleri ile haftalık para ve banka verileri açıklanacak.
Enflasyonda yeni patika
TCMB, yılın son Enflasyon Raporu’nda 2026 sonu tahminini %28’den %29,5’e, 2027 tahminini ve ara hedefini %15’ten %21’e yükseltti. Ancak raporda tahminlerin yukarı çekilmesinin yanında, enflasyonun ana eğilimindeki iyileşme de önemli. Aylık ana eğilim ikinci çeyrekteki %2,3’ten üçüncü çeyrekte %1,8’e indi ve ekimde bu seviyesini korudu. Fiyat artışlarının genel hızında yavaşlama var. Enerji maliyetleri ise bu iyileşmenin manşet enflasyona aynı ölçüde yansımasını engelliyor. Bankanın 2027 için yıllık ortalama petrol varsayımını 76,4 dolardan 86,7 dolara yükseltmesi de bu baskının yeni tahminlerdeki yerini gösteriyor.
Petroldeki gerileme kalıcı olursa, ana eğilimdeki iyileşmenin manşet enflasyona daha fazla yansıması ve faiz indirimleri için alan açması mümkün. Bu açıdan raporda indirimlerin devamını destekleyebilecek bir zemin var. Ancak bunun ne kadar güçleneceği enerji fiyatlarına bağlı. Petrolün yeniden yükselmesi, hem maliyetleri hem de enflasyon beklentilerini etkileyerek bu alanı daraltabilir. Önümüzdeki aylarda geçen yılın düşük bazından dolayı yıllık enflasyondaki düşüş de duraklayabilir. Dolayısıyla ana eğilimdeki iyileşmenin sürüp sürmediğine ve petrolün buna ne ölçüde eşlik ettiğine birlikte bakacağız. Bugünkü Piyasa Katılımcıları Anketi de beklentilerin seyrini görmek açısından önemli olacak.
Atıştırmalıklar
🏦 Fonlarda ikinci aşama ödemelerin planının, bugün Cevdet Yılmaz başkanlığında yapılacak toplantının ardından açıklanması bekleniyor. Abdullah Güler’in açıklamasında henüz yeni tutar ve fon listesi yer almıyor. TCMB’nin raporundaki bir başka ayrıntı da eylülde fon piyasasında yaşanan gelişmelerin ardından 47 milyar TL’lik TLREF’e endeksli devlet tahvili alınması oldu. Bu alımlar, dalgalanmanın tahvil piyasasına yayılmasını sınırlamaya yönelikti. Likiditeye dönük adımlar ilerlerken varlık kayıplarının harcama kararlarına etkisini ayrıca izlemek gerekiyor. Yatırımcının parasına erişmesiyle, birikimindeki kaybın tüketim üzerindeki etkisi farklı hızlarda düzelebilir.
💰 TCMB’nin brüt rezervleri 6 Kasım haftasında 2,96 milyar dolar artarak 161,06 milyar dolara çıktı. Swap hariç net rezervler de 24,28 milyar dolardan 27,44 milyar dolara yükseldi. Brüt rezerv artışının yaklaşık üçte ikisi, altın kaleminin dolar değerindeki yükselişten geldi. Dolayısıyla rezervlerde toparlanma var, ancak toplam artışı aynı tutarda döviz alımı olarak okumamak gerekiyor.
📊 Mevduatta ayın ilk haftasını yorumlarken maaş ve diğer ödemelerin etkisini ayırmak gerekiyor. Yurt içi yerleşiklerin TL mevduatı haftalık 358 milyar TL azalırken bireylerin TL mevduatı 134 milyar TL arttı. Şirket hesaplarındaki düşüşte bu dönemsel ödemeler etkili olmuş olabilir. Altın hesapları ve parite etkisi hariç son dört haftada döviz mevduatı ise 3,1 milyar dolar arttı. Bunun 2,4 milyar doları tüzel kişilerde, yaklaşık 752 milyon doları bireylerde. Artış ağırlıklı olarak şirketlerden geliyor. Bireylerin TL mevduatındaki seyirle birlikte bakıldığında, bu veriler hanehalkında genele yayılan belirgin bir dolarizasyon eğilimine işaret etmiyor.
🌎 Nvidia’da Jensen Huang’ın CEO’luk, yönetim kurulu başkanlığı ve üyeliğinden ayrılmasının ardından CFO Colette Kress geçici CEO oldu. Hisse günü %4,3 kayıpla tamamladı, kapanış sonrasında da yaklaşık %3 geriledi. Buna karşılık rakipleri AMD ve Broadcom yükseldi. S&P 500 %0,35, Nasdaq %0,39 düşüşle kapandı. Yönetim değişikliğinin yarattığı belirsizlik sürse de satışlar bütün teknoloji sektörüne aynı güçte yayılmadı. Şirketin 17 Kasım’daki sonuçları, yeni yönetimin açıklamalarıyla birlikte izlenecek.
🌏 Bu sabah Asya’da Güney Kore ve Japonya öncülüğünde alımlar var. Erken işlemlerde KOSPI yaklaşık %2,4, Nikkei %1,4 yükselirken ABD endeks vadelileri de artıda seyrediyor. Buna karşılık ABD’nin 10 yıllık tahvil faizi Asya seansında %5,14’e kadar çıktı. Hisselerdeki toparlanmaya tahvil tarafında aynı ölçüde bir rahatlama eşlik etmiyor. Türkiye açısından petrolün sağlayabileceği maliyet avantajının yanında, dış finansman maliyetini yüksek tutan bu faizler de önemini koruyor.
🛢️ Brent petrol dün %3,3 yükselerek 95,82 dolardan kapandı. Bu sabah 95,53 dolar seviyesinde bulunuyor. Trump’ın İran’la anlaşmaya ihtiyaç duyulmadığı yönündeki açıklamasına, Husilerin Suudi Arabistan’daki enerji tesislerini hedef aldıklarını duyurması ve Hürmüz’deki sevkiyat riskleri eklendi. Akaryakıtta ise rafineri kaynaklı sorunlar da sürüyor. Kpler verilerine göre göre Rusya’nın günlük dizel ihracatı eylüldeki 135 bin varilden ekimde 271 bin varile yükseldi, Türkiye’ye sevkiyat da arttı. Ancak rafinerilere yönelik saldırıların yeniden başlaması, bu arzın devamı açısından risk yaratıyor.
Şirket Haberleri
DOCO - Nisan–eylül dönemini kapsayan 2026/27 mali yılının ilk yarısında euro bazında gelirler %8,4 artarak 1,34 milyar euroya, FAVÖK %11,5 artışla 166,8 milyon euroya ulaştı. Ana ortaklık net kârı %24,7 artarak 66,7 milyon euro oldu. Organizasyon ikram hizmetlerindeki %25,3’lük büyüme öne çıktı. FAVÖK marjı %12,1’den %12,4’e yükselirken sabit kurla ciro artışının %13,2 olması, kur hareketlerinin raporlanan büyümeyi sınırladığını gösterdi.
CITAS, SVGYO, SARAE - Tasfiyedeki fonlardan borsa dışında yapılan pay alımları tamamlandı. CITAS 1,13 milyar TL, SVGYO 314 milyon TL, SARAE ise 409,3 milyon TL tutarında kendi paylarını aldı. Üç işlemin toplamı yaklaşık 1,86 milyar TL oldu. Böylece bu paylar borsada satışa konu olmadan fon portföylerinden çıktı. SVGYO ayrıca geri alım programının tamamlandığını bildirdi.
CCOLA - S&P, BB+ kredi notunu korurken görünümü durağandan pozitife yükseltti. Kuruluş, uluslararası büyüme, nakit yönetimi ve düşük borçluluğun kredi göstergelerini desteklemesini bekliyor. İleride bir not artışı için serbest nakit akışının ve faiz giderlerini karşılama gücünün nasıl gelişeceği izlenecek.
Dünya Varlık Yönetim - İki tahvilin toplam 24,3 milyon TL’lik kupon ödemesini mevcut finansal koşullar nedeniyle yapamadığını açıkladı. Borsa İstanbul ilgili iki borçlanma aracını Gözaltı Pazarı’na aldı. İşlem sıraları bugün kapalı kalacak. 16 Kasım’da yeniden açılacak.