
Enerji şoku faizleri yukarı itiyor
15 Eylül Salı gününden herkese merhaba, Fintables Bülten’e hoş geldiniz.
☑ BIST 100 haftanın ilk işlem gününü %1,60 düşüşle 14.235,83 puandan tamamladı. Teknoloji ve inşaat hisselerindeki kayıplar derinleşirken holding ve bankacılık endeksleri görece dirençli kaldı.
☑ Yeni fiili dolaşım hesabının ilk sonuçlarında 655 şirketin 245’inin oranı geriledi. BIST 100 üzerindeki doğrudan etki yaygın değil, ancak belirli hisselerdeki oran değişimleri fon limitleri ve endeks ağırlıkları açısından yakından izlenecek.
☑ Hürmüz trafiği savaş öncesi seviyelerin çok altında kalırken Suudi Arabistan’ın alternatif petrol hattındaki kesinti enerji riskini genişletti. Doğal gazdaki sıkışıklık petrolü aşan bir maliyet baskısı yaratıyor.
☑ ABD’nin 10 yıllık tahvil faizi 2023’ten bu yana ilk kez %5’i gördü. Yüksek petrol fiyatı, Fed’den faiz artırımı beklentisi ve artan tahvil arzı aynı anda küresel iskonto oranını yukarı çekiyor.
Okuma süresi: 4 dakika 41 saniye
Ajanda
1️⃣ Ağustos ayı merkezi yönetim bütçe dengesi açıklanacak. Faiz giderleri ile vergi gelirlerinin seyri, yılın geri kalanındaki mali alan açısından izlenecek.
2️⃣ Ağustos ayı tarım ürünleri üretici fiyat endeksi, temmuz ayı inşaat üretimi ve hizmet üretimi verileri yayımlanacak.
3️⃣ Fed’in iki gün sürecek toplantısı başlayacak. Piyasa yarın açıklanacak kararda 25 baz puanlık artırıma yaklaşık %90 olasılık veriyor.
4️⃣ ABD’de eylül ayı Empire State imalat endeksi takip edilecek. Enerji maliyetlerinin siparişler ve fiyatlama davranışı üzerindeki ilk etkileri aranacak.
Borsa İstanbul
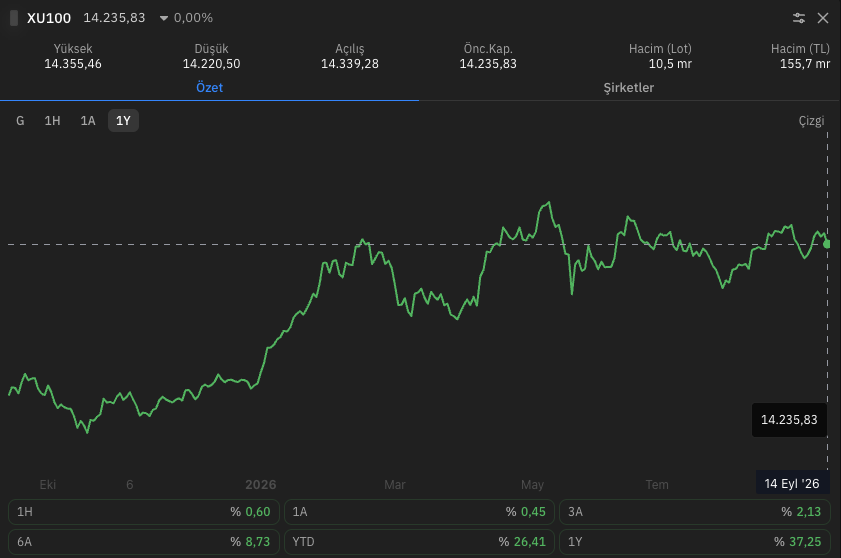
BIST 100 dün 14.235,83 puana gerilerken günlük kayıp %1,60, işlem hacmi 155,7 milyar TL oldu. Teknoloji endeksi %5,04, inşaat %2,81 ve taş-toprak %2,67 gerilerken holding endeksindeki kayıp %0,29, bankacılık endeksindeki kayıp %0,85 ile sınırlı kaldı. Satışın tek bir nedene bağlanması güç. Yeni fiili dolaşım oranlarının portföy ve endeks ağırlıklarını değiştirmesi seçici baskı yaratırken Brent petrolün yeniden üç haneli seviyelere çıkması ve ABD tahvil faizlerindeki yükseliş piyasanın tamamındaki risk iştahını zayıflattı.
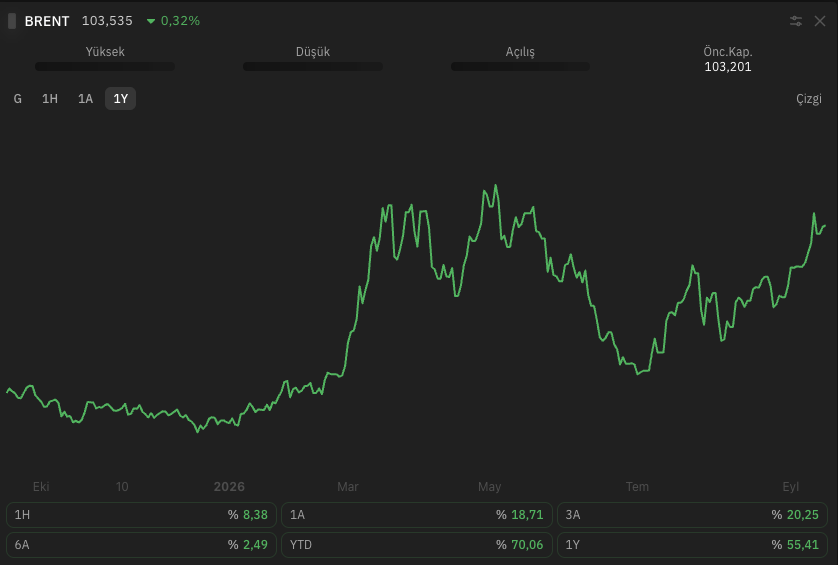
Bu sabah itibarıyla dolar/TL 48,64, Brent petrol 104,1 dolar, ons altın 4.298 dolar ve Bitcoin 77.500 dolar çevresinde işlem görüyor. ABD’de S&P 500 %0,48, Nasdaq %0,56 düşerken 10 yıllık tahvil faizi gün içinde %5’i aştı. Petrolün yüksek kalması Türkiye açısından enflasyon, cari denge ve faiz patikasını aynı anda etkiliyor. Kısa vadede enerji yoğun şirketlerle havacılık ve ulaştırma hisselerinde maliyet baskısı, rafineri ve enerji üreticilerinde ise ürün marjları ve satış fiyatları öne çıkabilir. Gün içinde bütçe verisinin yanında fiili dolaşım değişikliklerinin fon pozisyonlarına nasıl yansıdığı izlenecek.
Enerji şoku
Hürmüz’deki tanker hareketi kısmi artsa da normalleşmeden hala uzak seviyelerde. Son 10 günlük ortalama günlük 14 geçişte kalırken savaş öncesinde yaklaşık 125 gemi boğazı kullanıyordu. İran’ın kurallara uymadığını öne sürdüğü 77 gemiyi gelecekte ceza, alıkoyma veya müsadere riskiyle karşı karşıya bırakması belirsizliği artırıyor. Üstelik risk artık yalnız boğazla sınırlı değil. Suudi Arabistan’ın doğudaki üretim merkezlerini Kızıldeniz’e bağlayan East-West hattındaki hasarın üç ila beş hafta sürebileceği belirtiliyor.
Ağustos sonundan bu yana günlük 2,6 ila 4 milyon varil taşıyan alternatif hattın kapanması, Hürmüz’deki kesintiyi aşmak için kullanılan kapasiteyi de sınırlandırıyor. Doğal gaz cephesindeki sıkışıklık daha sert. Hürmüz üzerinden yapılan LNG sevkiyatı savaş öncesinin %10’unun altında kalırken uluslararası spot LNG fiyatı 25 dolar/MMBtu çevresine yükseldi. Avrupa kış öncesinde görece düşük depolarını doldurmak için Asya ile aynı sınırlı kargolara talip oluyor.
Atıştırmalıklar
📊 Yeni hesaplama yöntemi sonrasında karşılaştırılan 655 şirketin 245’inde fiili dolaşım oranı geriledi, 45’inde yükseldi ve 365’inde değişmedi. Gerileme 113 şirkette en az 1 yüzde puan, 23 şirkette ise en az 5 yüzde puan oldu. BIST 100’de en belirgin düşüşler ODINE, TRALT, HALKB, BRYAT ve SISE’de görüldü. Şirket bazındaki değişimleri, yeni limit kademelerini ve hesaplama yönteminin ayrıntılarını Yeni Fiili Dolaşım Oranları, Hangi Şirkette Ne Değişti? başlıklı çalışmada inceledik.
🇺🇸 ABD’nin 10 yıllık tahvil faizi %5,01’i gördükten sonra %5 çevresine yerleşti. Konut kredisi faizleri %6,8’e yaklaşırken Fed’in yarın 25 baz puan artırıma gitme olasılığı yaklaşık %90’a çıktı. Buradaki baskı yalnız petrol kaynaklı değil. Yüksek kamu borçlanması ve yapay zekâ yatırımlarını finanse etmek için artan özel sektör tahvil ihracı da aynı uzun vadeli sermaye havuzuna talep yaratıyor. Bu nedenle Fed’in faiz artırması kısa ucu yukarı taşırken uzun ucun gerileyip gerilememesi, piyasanın enflasyon güvenilirliğine verdiği tepkiyi gösterecek.
🏦 Goldman Sachs’ın alternatif finansal koşullar endeksi, TCMB’nin %40’lık gecelik fonlama yerine %37’lik haftalık repoya dönmesinden bu yana koşulların 0,3 yüzde puan gevşediğine işaret ediyor. TL mevduat faizi 4 Eylül haftasında yaklaşık %44’e gerilerken tüketici ve ticari kredi faizlerinin yüksek kalması, gevşemenin ekonominin tamamına aynı hızda aktarılmadığını gösteriyor. Kurum iç talep ve çekirdek enflasyondaki yavaşlamayı olumlu bulurken enerji fiyatlarını %29’luk yıl sonu enflasyon tahmininin üzerindeki ana risk olarak görüyor.
🇺🇦 Rusya ve Ukrayna arasında enerji tesislerine yönelik saldırıların durdurulabileceğine dair açıklamalar petrolün gün içindeki kazancının bir bölümünü geri vermesini sağladı. Zelenskiy karşılıklı bir duruşa hazır olduğunu, ancak Rusya’nın uyumunun güvenilir biçimde garanti edilmesi gerektiğini söyledi. Başlangıç tarihi ve bağlayıcı koşullar bulunmadığı için gelişmeyi ateşkes olarak değil, dizel ve rafine ürün arzındaki riski sınırlayabilecek koşullu bir sinyal olarak okumak gerekiyor.
🟠 Bakır geçen haftaki rekorun ardından düzeltmeye girdi. LME kontratı gece seansını %1,42 düşüşle ton başına 14.024,5 dolardan tamamlarken gün içinde 13.958 doları gördü. Açık pozisyonların azalması, hareketin yeni kısa pozisyonlardan çok uzun pozisyon tasfiyesinden kaynaklandığına işaret ediyor. Kısa vadede stok girişleri ve yükselen dolar faizi baskı yaratırken enerji dönüşümü ve veri merkezi yatırımlarının oluşturduğu yapısal talep hikâyesi korunuyor.
Şirket Haberleri
VESTL - Şirketin 500 milyon dolarlık, %9,75 kuponlu 2029 vadeli Eurobond’u için talep edilen geçici feragat ve şart askısı tahvil sahiplerince kabul edildi. Nisap %77,65, kullanılan oyların lehte oranı %81,38 oldu. Karar yeniden yapılandırmanın tamamlandığı anlamına gelmiyor, ancak bilanço çözümü için süre ve hareket alanı sağlıyor.
PRKME - Şirket, 2022’de sattığı Ciner Enerji’deki %10 paya ilişkin yargı sürecinin sonuçlanması üzerine Park Holding’den 457,9 milyon TL ilave ödeme tahsil etti. Nakit girişi tek seferlik olacak, devam eden süreçlere bağlı olarak satış bedeli ileride yeniden aşağı veya yukarı revize edilebilecek.
PGSUS - Ağustos yolcu sayısı yıllık %5 artışla 4,51 milyona, koltuk kapasitesi %6 artışla 5,04 milyona çıktı. Doluluk oranı 1,4 puan gerileyerek %89,5 oldu. Ocak-ağustos döneminde yolcu büyümesinin kapasite artışının gerisinde kalması, güçlü hacme rağmen birim gelir ve fiyatlama kalitesinin izlenmesini gerektiriyor.
ZOREN - Şirket, sermaye yapısına ilişkin finansman imkânları ve stratejik seçeneklerin değerlendirilmesi için Houlihan Lokey ile Servo Capital’ı finansal danışman olarak atadı. Açıklama henüz belirli bir işlem veya finansman kararı içermiyor, fakat borçluluk ve sermaye yapısı için seçenek arayışının resmileştiğini gösteriyor.
SISE - Şişecam UK tarafından ihraç edilen 675 milyon dolarlık 2029 ve 825 milyon dolarlık 2032 vadeli Eurobond’lara ilişkin rıza talepleri tahvil sahiplerince kabul edildi. Değişiklikler tahvillerin anapara tutarını, kuponunu veya vadesini değiştirmiyor.
GARAN - Banka, toplam anapara ve akdi faiz bakiyesi yaklaşık 3,01 milyar TL olan altı takipteki alacak portföyünü 449 milyon TL bedelle dört varlık yönetim şirketine sattı. Satış fiyatı toplam brüt bakiyenin yaklaşık %14,9’una karşılık geliyor.
PCILT - Şirket, pay fiyatında istikrarı ve sağlıklı fiyat oluşumunu desteklemek amacıyla bir yıl süreli geri alım programı başlattı. Program kapsamında sermayenin yaklaşık %2,41’ine karşılık gelen azami 2,85 milyon payın geri alınması ve işlemler için şirket öz kaynaklarından en fazla 100 milyon TL ayrılması planlanıyor.