
Rahatlama zamana yayılıyor
Herkese iyi hafta sonları,
Borsa İstanbul’da eylülün sert satışlarının ardından haftanın son iki seansında bir miktar toparlanma gördük. Fonların tasfiye süresinin uzatılması ve ara ödeme koşullarının açıklanması, varlıkların kısa sürede satılması baskısını hafifletti. Yine de BIST 100 haftayı %4,9 kayıpla tamamladı. BIST 100 dışındaki hisseleri izleyen BIST Tüm-100 endeksinin %9,9 düşmesi ve hisselerin yalnızca dörtte birinin haftayı yükselişle kapatması, toparlanmanın henüz piyasanın geneline yayılmadığını gösteriyor.
Global piyasalarda ise petrol ve tahvil faizlerini birlikte izlediğimiz bir haftayı geride bıraktık. ABD’de istihdam artışı beklentilerin oldukça altında kaldı, faiz artırımı ihtimali azaldı. Ancak petrol yeniden yükselince tahvil piyasasındaki ilk rahatlama uzun sürmedi. G7 ülkelerinin 100 milyon varile kadar acil petrol ve dizel stoku kullanmaya hazırlanması, kısa vadede fiyatları rahatlatabilir. Üretim ve sevkiyat sorunları devam ederse stoklardan sağlanan bu desteğin ne kadar süre yeterli olacağı önem kazanacak.
Okuma süresi: 7 dakika 10 saniye
Makroekonomi · Jeopolitik · Yurtdışı
1️⃣ Fon tasfiyelerinde artık yatırımcılara ne zaman ve ne kadar ara ödeme yapılacağı konuşuluyor. SPK kararına göre mutabakatı tamamlanan Tera, Pusula, Atlas ve Hedef Portföy fonlarında net yatırımı 1 milyon TL’nin altında olanlara tutarın tamamı, üzerindekilere ise en fazla 1 milyon TL ara ödeme yapılabilecek. Bu, tasfiye sonunda yapılacak nihai ödeme değil. Ödenen tutar, yatırımcının tasfiye sonunda hesaplanacak alacağından düşülecek.
Fon Koordinasyon Kurulu’nun ikinci toplantısında net yatırımın nasıl hesaplanacağı, uygulama düzenlemeleri ve ödeme takvimi ele alındı. Sermaye Piyasası Kanunu’nda planlanan değişikliklerin hızlandırılması da kararlaştırıldı. Fon bazında kesin ödeme tarihleri henüz açıklanmadı. Tasfiye süresinin altı aya çıkarılması satışlar için zaman kazandırırken ara ödemelerle yatırımcıların bu sürenin tamamını nakde erişmeden geçirmesinin önüne geçilmesi amaçlanıyor.
2️⃣ BIST 100 haftayı %4,88 düşüşle 12.270 puandan tamamladı. BIST 30 %4,65, bankacılık endeksi %3,86 geriledi. BIST Tüm-100’de ise kayıp %9,87’ye ulaştı. Sanayi endeksi %7,76 düşerken teknoloji endeksi %2,96 kayıpla haftayı görece daha dayanıklı geçirdi.
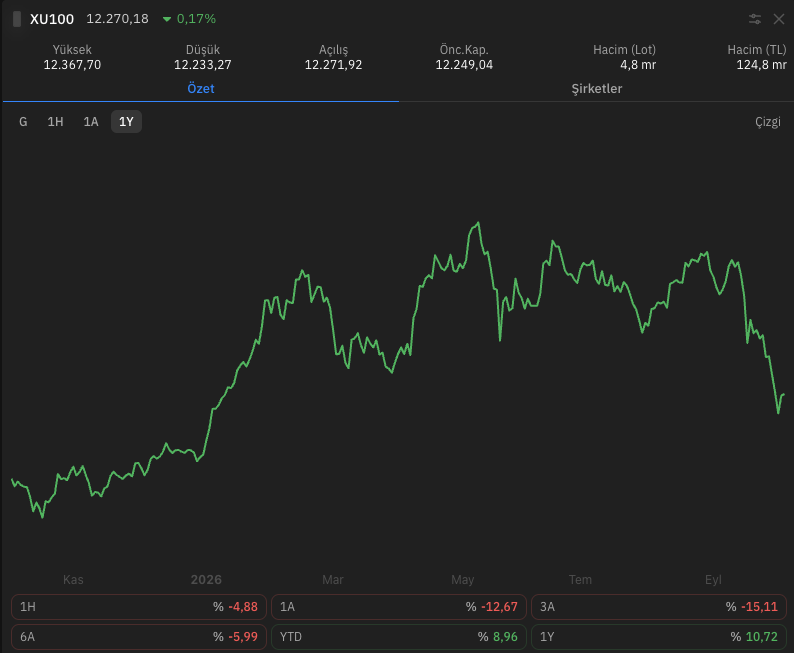
Karşılaştırılabilir 627 hissenin yalnızca 149’u yükseldi. 472 hisse değer kaybederken medyan getiri −%3,63, ortalama getiri −%5,98 oldu. Bankalar ve BIST 30 hisseleri, piyasanın geri kalanına göre daha az kaybetti. Fon tasfiyelerinin gündemde olduğu bu dönemde, endekslerin yanında tek tek hisselerdeki satışın boyutuna da bakmak gerekiyor. Son iki gündeki yükselişe rağmen haftalık kayıplar arasındaki fark belirgin kaldı.
3️⃣ ABD’de eylül ayında tarım dışı istihdam yalnızca 29 bin kişi arttı. Piyasanın beklentisi yaklaşık 80 bindi. Temmuz ve ağustos verileri de toplam 60 bin kişi aşağı çekildi. Böylece son 12 ayın ortalama istihdam artışı 45 bine kadar geriledi. İşsizlik oranı %4,1’den %4,2’ye yükselirken iş gücüne katılım %61,6’dan %61,8’e çıktı. İş arayanların sayısındaki artış da işsizlik oranının yükselmesinde etkili oldu.
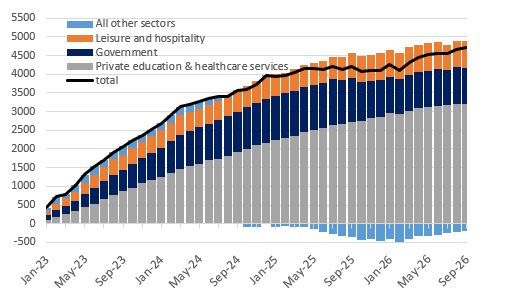
ING’nin grafiğine göre istihdam artışı sağlık, eğitim, kamu ve konaklama gibi birkaç sektörde yoğunlaşırken diğer sektörlerin toplam istihdamı Ocak 2023 seviyesinin altında kalıyor.
Saatlik kazançlar aylık %0,1, yıllık %3 arttı. İstihdam yavaşlarken ücret baskısının da hafiflemesi, Fed’in yeniden faiz artırmasını daha az gerekli kılıyor. Vadeli piyasalarda ekim toplantısında artırım ihtimali %20’nin altına indi. Ancak verinin ardından %5,17’nin altına gerileyen ABD 10 yıllık tahvil faizi, petrolün yükselmesiyle yeniden %5,28 civarına döndü. Zayıf istihdam verisi faiz beklentilerini rahatlatıyor ama enerji fiyatlarının enflasyona etkisi tahvil yatırımcısını temkinli tutuyor.
4️⃣ ABD borsalarında cuma günkü alımlara rağmen haftanın tamamında ortak bir yön oluşmadı. S&P 500 %0,3, Dow Jones %1,3 geriledi. Teknoloji hisselerindeki toparlanmayla Nasdaq %0,5 yükselirken küçük şirketleri izleyen Russell 2000 %0,2 düştü. Dolar endeksi yaklaşık %1,1 değer kazandı, ons altın %2,5 geriledi. Bitcoin ise 84 bin dolar civarında haftayı yaklaşık %1 yükselişle tamamladı.
Cuma günü zayıf istihdam verisinin faiz artırımı ihtimalini azaltması, teknoloji hisselerine alım getirdi. Piyasa ilk aşamada büyümedeki yavaşlamadan çok faiz beklentisindeki rahatlamaya odaklandı. Ancak S&P 500 haftayı yine kayıpla kapattı. Uzun vadeli tahvil faizlerinin yüksek kalması da hisselerdeki toparlanmanın önündeki engellerden biri olmayı sürdürüyor.
5️⃣ G7 ülkeleri, petrol ve rafine ürün fiyatlarındaki yükselişe karşı dört ayda 100 milyon varile kadar acil stok kullanmaya hazırlanıyor. Avrupa ülkelerinin yaklaşık 92 milyon varille katkı sağlaması, ilk satışların ise ağırlıklı olarak dizelden oluşması bekleniyor. ABD yönetimi de dizel ihracatını sınırlama seçeneğinden geri adım attı.
Kararın ardından Avrupa’da dizel primi ve rafineri marjları geriledi. Brent petrol haftayı 102,25 dolar civarında tamamladı. Stokların piyasaya verilmesi, kısa vadede ürün bulmayı kolaylaştırıp fiyat baskısını hafifletebilir. Ancak üretim ve sevkiyat sorunlarını kalıcı olarak çözmüyor. İran savaşı veya Hürmüz geçişlerindeki aksaklıklar uzarsa azalan stratejik stoklar, sonraki bir arz kesintisinde kullanılabilecek imkânları da daraltabilir.
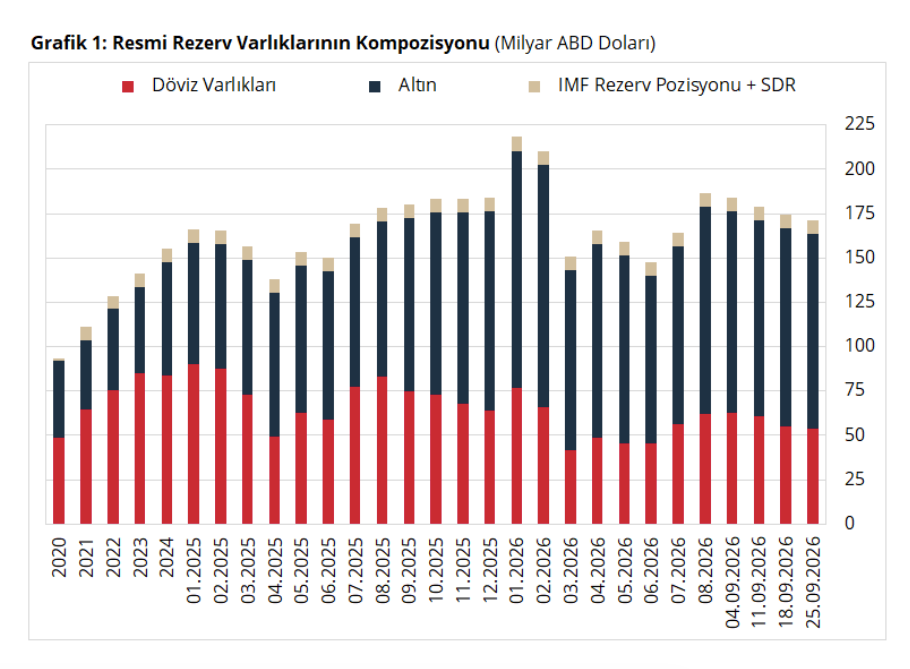
6️⃣ TCMB’nin toplam rezervleri 25 Eylül haftasında 3,2 milyar dolar azalarak 171,2 milyar dolara geriledi. Net rezervler 53,4 milyar dolara, swap hariç net rezervler 39,9 milyar dolara indi. Brüt rezervlerde beş haftalık kayıp 17,2 milyar doları buldu.
Yabancılar aynı hafta 358,6 milyon dolarlık hisse aldı. Buna karşılık devlet tahvillerinde 409,9 milyon dolar, özel sektör tahvillerinde 434,4 milyon dolar satış yaptı. Sert fiyat düşüşlerinin ardından hisseye alım gelmesi olumlu. Ancak tahvil satışları sürerken bunu yabancının bütün TL varlıklara dönüşü olarak okumak erken. Rezervlerdeki düşüş de devam ediyor.
7️⃣ Türkiye imalat PMI eylülde 48,1’den 47,9’a geriledi. İmalat sanayinde faaliyet koşulları iki buçuk yıldır zayıflıyor. Üretim dördüncü ayda da azalırken izlenen 10 sektörün yalnızca birinde, gıdada, artış görüldü. Girdi ve satış fiyatlarındaki artış ise dört ayın en yüksek seviyesine çıktı. Sanayici daha az sipariş alırken üretim maliyetindeki yükseliş devam ediyor.
İstanbul’da perakende fiyatlar eylülde aylık %2,11, yıllık %33,55 arttı. Pazartesi açıklanacak Türkiye TÜFE’sinde beklenti aylık %2,2, yıllık %30,3 civarında. Beklentiyi aşan bir aylık artış, yüksek petrol fiyatlarıyla birlikte TCMB’nin yılın kalanında faiz indirmesini zorlaştırabilir. Daha düşük bir veri ise haftalık repo ihalelerine dönüş ve KOBİ kredilerindeki sınırlı gevşemenin ardından para politikasında normalleşme beklentilerini destekleyebilir.
Sektörler
1️⃣ İmalatta yeni siparişler gerilerken enerji, ham madde ve finansman maliyetleri şirketleri zorluyor. Satışı artırmak için fiyat indirmek, maliyetler yükselirken daha pahalı bir tercih hâline geliyor. Satış fiyatlarındaki artışın da hızlanması, şirketlerin maliyet yükünü en azından kısmen müşteriye aktarmaya çalıştığına işaret ediyor.
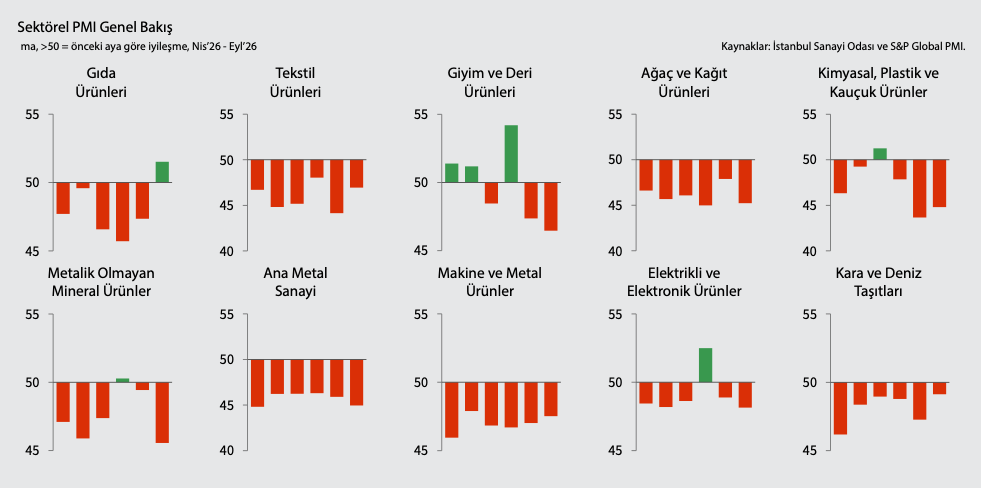
Gıda üretimi artarken tekstil, ana metal, makine ve kara taşıtlarında zayıflık sürüyor. Yaklaşan bilanço döneminde bu nedenle yalnızca ciro artışına bakmak yeterli olmayacak. Satışın ne kadarının nakde dönüştüğü, stokların ne kadar süre elde kaldığı ve bunları finanse etmek için ne kadar kaynak gerektiği de şirketler arasındaki farkı belirleyecek.
2️⃣ Bankacılık sektörünün ağustos net kârı 79,9 milyar TL, ilk sekiz aylık kârı ise 676,3 milyar TL oldu. Yıllık nominal artış %20’de kalırken takipteki alacak oranı %2,92’ye yükseldi. Kredi büyümesinin sınırlı ve fonlamanın pahalı olduğu bu dönemde ücret gelirleri ile menkul kıymetlerden gelen katkı, kârlılık açısından önemini koruyor.
TCMB, KOBİ kredilerindeki sekiz haftalık büyüme sınırını %4,5’ten %5’e yükseltti. TL zorunlu karşılıkların bloke tutulan kısmı da azaltıldı. Bankalara KOBİ kredilerinde biraz daha büyüme alanı açılırken likidite yönetimi kolaylaşıyor. Ancak bu alanın ne kadar kullanılacağını bankaların sermayesi, fonlama maliyeti ve kredi vermeye ne kadar istekli olduğu belirleyecek.
3️⃣ Elektrik üretimi üçüncü çeyrekte geçen yıla yakın kaldı, fakat üretimin kaynakları belirgin biçimde değişti. Yenilenebilirlerin payı %36’dan %52’ye yükseldi. Hidroelektrik üretimi yaklaşık iki katına çıkarak 26,4 TWh’ye ulaştı. Böylece hidroelektriğin toplam üretimdeki payı %15’ten %29’a çıktı.
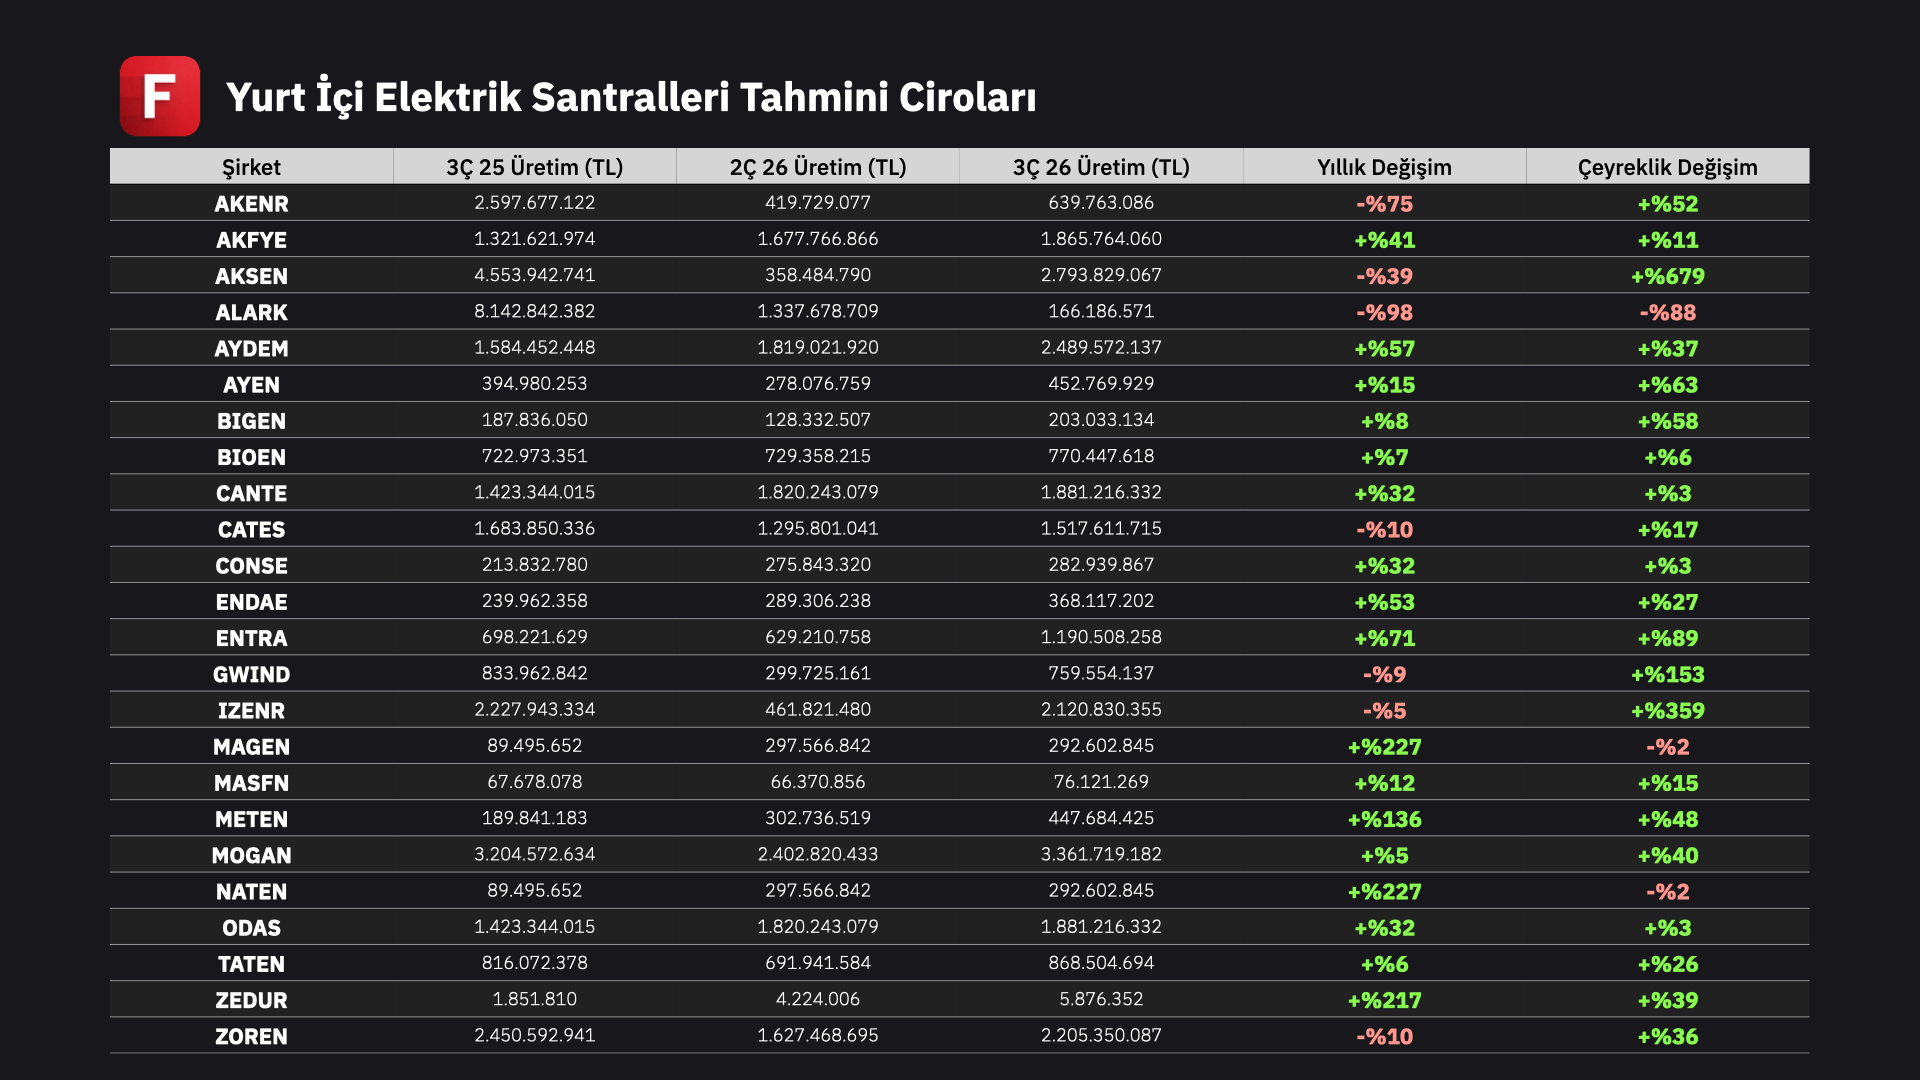
Ortalama piyasa takas fiyatı bir önceki çeyreğin üç katından fazla artarak 2.784 TL/MWh oldu. Buna rağmen dolar bazında geçen yılın %18 altında kaldı. Artan hidroelektrik üretimi ve döviz bazlı destekler, bunlardan yararlanan yenilenebilir üreticilerin gelirlerini destekledi. Doğal gaz ağırlıklı şirketlerde ise yakıt maliyeti ve daha düşük kapasite kullanımı marjları zorlayabilir. Şirket bazındaki üretim ve tahmini ciro karşılaştırmalarını “2026 Üçüncü Çeyrek Enerji Üretim Şirketleri İçin Nasıl Geçti?” çalışmamızda inceledik.
4️⃣ Amazon’un ABD’deki veri merkezlerinde kullanılan yaklaşık 8 milyar dolarlık Nvidia çipini özel amaçlı bir yapıya devredip geri kiralamayı değerlendirdiği belirtiliyor. Böyle bir model, yatırımın finansmanını farklı bir yapıya taşırken yatırımcılara veri merkezi varlıklarına dayalı bir borçlanma aracı sunabilir. Yapay zekâ yatırımlarında artık kapasitenin yanında bu kapasitenin nasıl finanse edileceği de konuşuluyor.
Amazon’un bu yıl yaklaşık 220 milyar dolarlık yatırım harcaması planlaması, finansman tercihinin neden önemli olduğunu anlatıyor. Ancak çiplerin teknolojik ömrüyle borcun vadesi aynı olmayabilir. Donanımın ne kadar hızlı eskiyeceği, ikinci el değeri ve kira gelirlerinin borç ödemelerini karşılayıp karşılamayacağı, bu yapıların değerlendirilmesinde belirleyici olacak.
Şirketler
1️⃣ OTKAR - Tekerlekli zırhlı araçlar ve lojistik destek hizmetleri için 1,47 milyar dolarlık ihracat sözleşmesi imzaladı. Teslimatlar 2027’de başlayacak ve üç yılda tamamlanacak. Yedi yıllık sözleşme kapsamında 441,6 milyon dolarlık teminat verilecek. Büyük sipariş gelecek yılların gelirlerini destekleyebilir. Üretim kapasitesi, avans koşulları ve teslimata kadar gereken işletme sermayesi ise kâra ve nakde katkısını belirleyecek.
2️⃣ ASELS - Uzun menzilli hava savunma sistemlerinin seri üretimi için toplam 1,01 milyar avroluk ek sözleşmeler imzaladı. Haziran sonunda 23,2 milyar dolar olan bakiye siparişe eklenecek bu işler, önümüzdeki yılların üretim ve gelirlerine destek sağlayacak.
3️⃣ PGSUS - Smartwings ve Czech Airlines grubunun satın alımını 142,3 milyon avroya tamamladı. Grubun %70’ine doğrudan, kalanına dolaylı olarak sahip oldu. Satın alma bedeli toplam varlıklarının %1,7’sine, yıllık gelirinin %4,2’sine karşılık geliyor. Orta Avrupa’daki büyümenin kâra ne kadar katkı sağlayacağı, filoların ve uçuş ağlarının nasıl birleştirileceğine bağlı olacak.
4️⃣ ASTOR - ABD’deki bir müşteriden 100–228 MVA aralığındaki güç transformatörleri için 90 milyon dolarlık sipariş aldı. 5 milyon dolarlık ön ödeme tahsil edildi. Siparişin TL karşılığı 4,4 milyar TL ile 2025 gelirinin yaklaşık %12’sine denk geliyor. Teslimatların 2027’de yapılması planlanıyor.
5️⃣ EKGYO - Dolaylı iştiraki, Başakşehir’deki DataCasa veri merkezi şirketini ve tesisi toplam 723,7 milyon TL’ye satın almak için anlaşmaya vardı. İşlemin tamamlanması düzenleyici onaylara bağlı. Satın alma, Emlak Konut’un gayrimenkul geliştirmenin yanında veri merkezi ve şehir bulutu altyapısına da yatırım yapması açısından önemli.
6️⃣ AKSEN - Fintables olarak katıldığımız analist toplantısında yönetim, 2026’yı yatırımların devreye girdiği yıl olarak tanımladı. Yıl boyunca toplam 1.066 MW kapasitenin devreye alınması hedefleniyor. Yeni santrallerin kazanca katkısı artarken net borç/FAVÖK oranının 2026’da beklenen 4,3 seviyesinden 2029’da 1,7’ye gerilemesi öngörülüyor. Yönetim ayrıca 2027 yılı kârından temettü dağıtmayı planladığını belirtti. Yatırım takvimi, borçluluk ve temettü planına ilişkin ayrıntıları analist toplantısı notlarımızda derledik.