
Fonlarda çözüm arayışı
Herkese iyi hafta sonları,
Borsa İstanbul, fon tasfiyelerinin piyasa üzerindeki etkilerinin sürdüğü haftayı %2,9 düşüşle tamamladı. Tasfiye süresinin 3 aydan 6 aya çıkarılması kısa sürede gerçekleşebilecek zorunlu satış riskini bir miktar azalttı. Buna karşılık para piyasası fonlarındaki 456 milyar TL’lik küçülme, yabancı yatırımcı satışları ve rezervlerdeki gerileme, likidite şokunun finansal sistemde bıraktığı baskının devam ettiğini gösteriyor.
Global tarafta teknoloji hisseleri yükselirken tahvil piyasasında başka bir fiyatlama gördük. ABD’de 10 yıllık faiz %5,2’ye, 30 yıllık faiz %5,5’in üzerine çıktı. Brent petrol hafta boyunca 98–108 dolar arasında hareket etti. Yeni haftada fonların ödeme planları, ekonomi bürokrasisinin yapacağı aktarılan toplantı, 1 Ekim’de yürürlüğe girecek Borsa İstanbul endeks değişiklikleri ve ABD’de açıklanacak enflasyon verileri izlenecek.
Okuma süresi: 7 dakika 20 saniye
Makroekonomi · Jeopolitik · Yurtdışı
1️⃣ SPK’nın yedi portföy yönetim şirketine ait 131 fonu tasfiye kapsamına almasının ardından azami tasfiye süresi 3 aydan 6 aya çıkarıldı. Karar, portföylerin kısa sürede ve piyasa derinliği gözetilmeden satılması riskini azaltıyor. Ancak satışların daha uzun bir döneme yayılması, fonların taşıdığı varlıklar üzerindeki arz ihtimalini ve yatırımcıların ne zaman ödeme alacağına ilişkin belirsizliği beraberinde getiriyor.
TCMB’nin M3 para arzı hesabına dahil ettiği para piyasası fonları stoku, 18 Eylül haftasında 2,14 trilyon TL’den 1,68 trilyon TL’ye geriledi. Haftalık 456 milyar TL ve %21,4 düzeyindeki düşüş, Mart 2025’ten bu yana en sert daralma oldu.
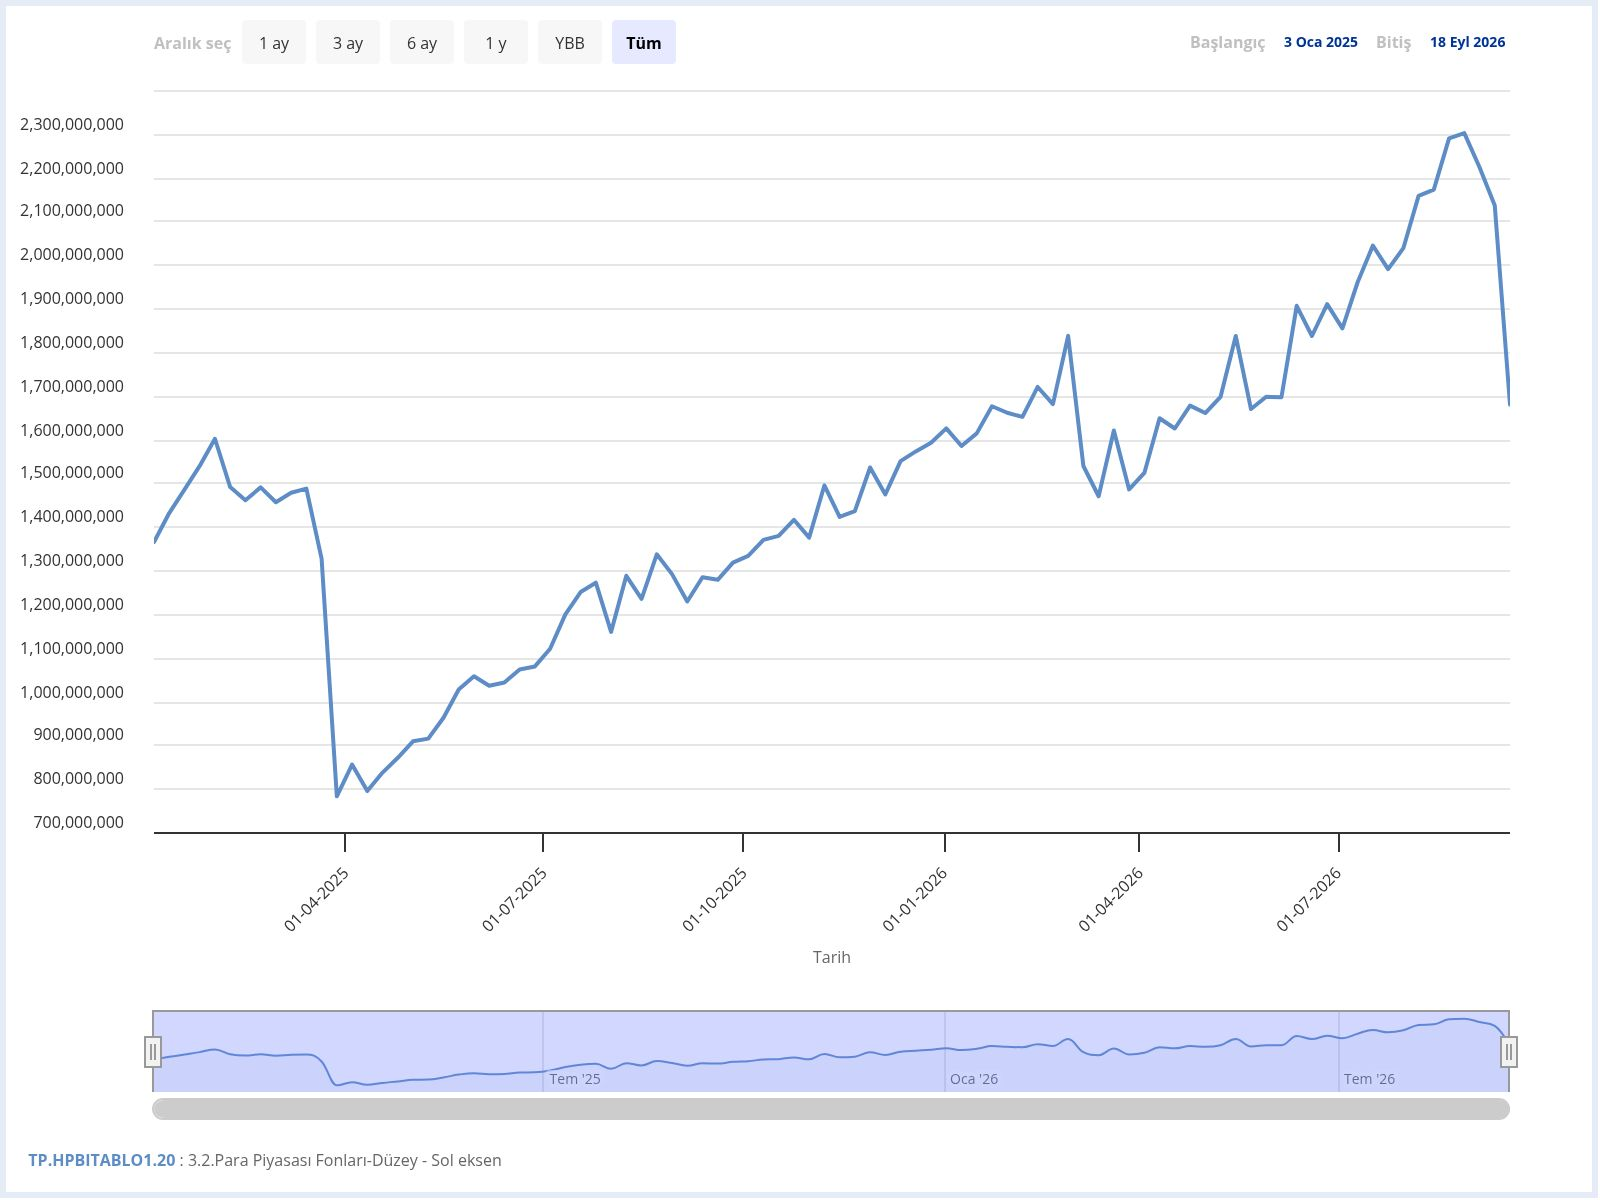
Aynı hafta TL mevduatlar yaklaşık 200 milyar TL artarak 18,51 trilyon TL’ye yükseldi. Parite etkisinden arındırılmış döviz mevduatları 3,03 milyar dolar arttı. Artışın 2,67 milyar doları şirketlerden geldi. Yabancı yatırımcılar 109,8 milyon dolarlık hisse ve 116 milyon dolarlık tahvil satarken TL türev pozisyonlarını 2,1 milyar dolar azalttı.
TCMB’nin brüt rezervleri 4,3 milyar dolar, swap hariç net rezervleri 6,8 milyar dolar geriledi. Fonlardan çıkan paranın bir bölümü TL mevduata yönelse de döviz talebi, yabancı pozisyonlar ve rezervler birlikte okunduğunda haftanın ana eğilimi risk azaltımı oldu.
2️⃣ Fon yatırımcıları için yeni bir ödeme formülü tartışılıyor. Sabah gazetesi yazarı Dilek Güngör’ün aktardığı kulis bilgisine göre, Cumhurbaşkanı Erdoğan başkanlığında yapılan toplantıda alacağı 1 milyon TL’nin altında kalan yatırımcılara öncelik verilmesi ve özellikle para piyasası fonlarındaki ödemelerin hızlandırılması ele alındı. Kaynak olarak Takasbank teminatları ile fonların DİBS portföylerinin kullanılması üzerinde durulduğu belirtiliyor. Ekonomi bürokrasisinin salı günü yeniden toplanacağı ifade ediliyor. Ancak bunların hiçbiri henüz SPK veya başka bir resmi kurum tarafından açıklanmış kesin kararlar değil.
3️⃣ BIST 100 haftayı %2,9 kayıpla 12.898 puandan tamamladı. Pazartesi günü büyük hisselerde belirli bir aracı kurum üzerinden yoğunlaşan alımlar endeksi yükseltirken 491 hissenin gerilemesi ve 127 hissenin taban fiyattan kapanması, toparlanmanın piyasa geneline yayılmadığını göstermişti. Perşembe günü satışların yeniden genişlemesiyle BIST 100 %2,74 düştü. Cuma günkü %0,08’lik sınırlı yükseliş ise haftalık kaybı telafi edemedi.
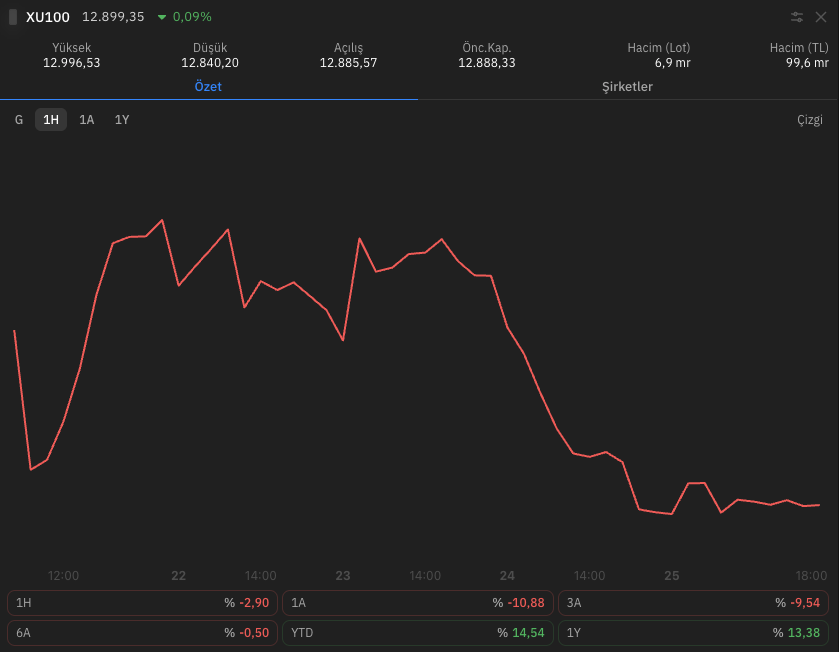
Tasfiye süresinin uzatılması zorunlu satışların hızını azaltırken likidite sorunu düşük piyasa değerli hisselerde devam etti. Büyük şirketlerle piyasanın geri kalanı arasındaki ayrışma, endeks performansını tek başına piyasa sağlığının göstergesi olmaktan çıkarıyor. 1 Ekim’de BIST 100’de 27 şirket değişecek. Değişimin önemli bölümü şirketlerin olağan sıralama hareketinden değil, Yıldız Pazar seçim evreninin yeniden şekillenmesinden kaynaklanıyor. Yeni endeks yapısı oynaklığın azalmasına neden olabilir. Endeks yapısındaki değişikliği ele aldığımız yazımızı linkten okuyabilirsiniz.
4️⃣ Fitch, fon tasfiyelerinin ülke notu üzerinde belirgin bir etki yaratmasını beklemiyor. Kurum, TCMB’nin likidite desteğinin ve türev piyasalardaki teminat düzenlemelerinin piyasanın dengelenmesine katkı sağladığını belirtti. Buna karşılık yüksek enflasyon, kısa vadeli carry pozisyonları ve dış şoklarda rezerv kaybı yaşanabilmesi temel kırılganlıklar arasında gösterildi.
Fitch’e göre petrol fiyatındaki yıllık ortalama 20 dolarlık artış, cari açığın milli gelire oranına 1 puandan fazla ek yük getirebilir. Kurum 2026 büyümesini %2,8, yıl sonu enflasyonunu %30,5 ve dolar/TL’yi 51 seviyesinde tahmin ediyor. Genel kamu borcunun milli gelire oranının %24 civarında olması önemli bir tampon. Ancak enerji maliyeti ile finansman koşullarının aynı anda sıkılaşması, bu avantajın reel sektör ve fiyat istikrarına aktarılmasını zorlaştırıyor.
5️⃣ Hürmüz’de diplomasi ile yeniden tırmanma riski aynı anda fiyatlanıyor. İran, ABD’nin deniz ablukasını kaldırması, petrol yaptırımlarından muafiyet sağlaması ve ateşkese uyması halinde Hürmüz Boğazı’nın yedi gün içinde yeniden açılmasını ve nükleer görüşmelerin başlamasını içeren bir yol haritası sundu. Wall Street Journal’a dayandırılan habere göre Trump yönetimi teklifi reddetti ve kasım seçimlerinin ardından İran’a yönelik saldırıları yeniden başlatma seçeneğini değerlendiriyor.
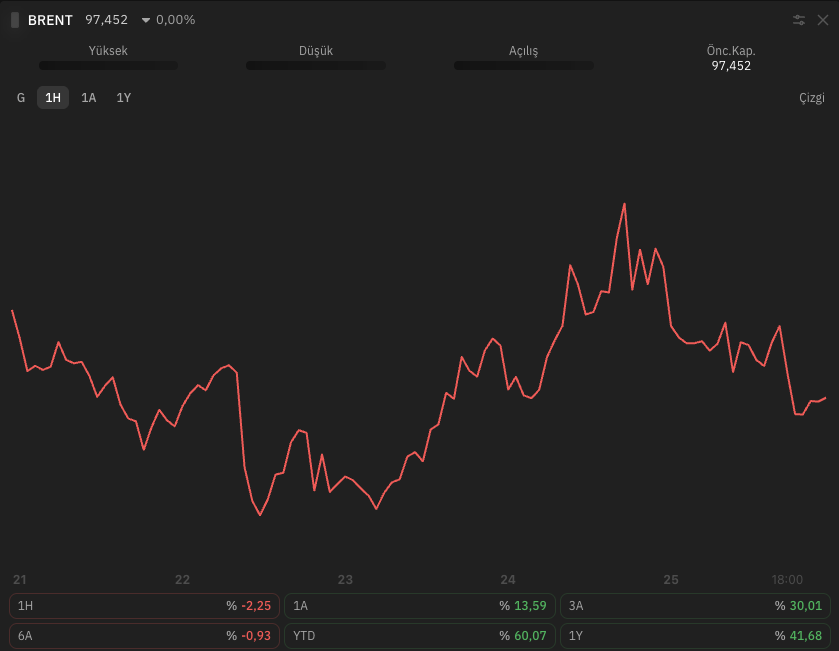
Brent petrolün hafta içinde 98 doların altına gerileyip yeniden 108 dolara yaklaşması, fiyatın yalnızca gerçekleşen sevkiyat miktarına değil boğazın tekrar kapanma ihtimaline de duyarlı olduğunu gösteriyor. Hürmüz trafiğindeki artış geçici rahatlama sağlasa da tanker maliyetleri, rafineri marjları ve dizel ile jet yakıtındaki sıkılık fiziksel piyasanın henüz normalleşmediğine işaret ediyor.
6️⃣ Tahvil piyasası hisse rallisine eşlik etmedi. ABD’de 10 yıllık tahvil faizi %5,2’ye yaklaşırken 30 yıllık faiz %5,51’i aşarak 2004’ten bu yana en yüksek seviyesine ulaştı. Almanya’da 30 yıllık faiz de %3,92 ile 2011’den bu yana en yüksek seviyesini gördü. Petrol fiyatları, kalıcı enflasyon endişeleri, artan borç arzı ve Fed’den yeni faiz artırımları gelebileceği beklentisi uzun vadeli tahviller üzerindeki baskıyı artırıyor. ABD Hazinesi hafta içinde 20–30 yıl vadeli eski tahvillerden 4,08 milyar dolarlık geri alım yaptı. İşlem daha az likit tahvillerde piyasa işleyişini desteklese de bütçe açığını veya yeni borçlanma ihtiyacını azaltmıyor.
7️⃣ Teknoloji hisseleri yüksek faizlere rağmen haftayı güçlü tamamladı. Nasdaq haftalık yaklaşık %2 yükselirken Meta ve AMD rallinin öne çıkan şirketleri oldu. AMD’nin piyasa değeri ilk kez 1 trilyon dolar sınırını aşarken Meta haftanın ilk işlem gününde yaklaşık %12 yükseldi. Cuma günü Akamai’nin Anthropic ile açıkladığı 11,6 milyar dolarlık bulut hizmeti anlaşması da yapay zekâ altyapısı temasını destekledi. Fiyatlamadaki temel ayrım giderek belirginleşiyor. Yapay zekâ yatırımlarından doğrudan gelir üreten veya kapasite sağlayan şirketler güçlü kalırken uzun vadeli tahvil faizlerindeki yükseliş, nakit üretimi daha uzak yıllara kalan büyüme şirketlerinin değerlemesini zorlaştırıyor.
Sektörler
1️⃣ İmalat tarafında dış talep ile maliyet baskısı farklı yönlere işaret ediyor. Mevsimsellikten arındırılmış reel kesim güven endeksi eylülde 102,5’e yükselirken kapasite kullanım oranı %74,1 oldu. Buna karşılık gelecek üç aya ilişkin ihracat siparişi ve yatırım beklentileri zayıfladı. Yurt dışı üretici fiyatlarının ağustosta aylık %3,61, yıllık %32,60 artması da ihracatçıların kur avantajını maliyetler nedeniyle tam olarak kullanamadığını gösteriyor.
2️⃣ Avrupa’daki toparlanma ihracatçılar açısından sınırlı bir destek sunuyor. Euro Bölgesi bileşik PMI’ın 53,1’e çıkarak üç yılı aşkın sürenin en güçlü seviyesine ulaşması dış talep açısından olumlu. Almanya ve Fransa’nın aynı anda büyüme bölgesinde bulunması otomotiv, beyaz eşya ve ara malı ihracatçıları için destekleyici olabilir. Ancak yüksek enerji maliyetleri ve finansman koşulları, siparişlerdeki iyileşmenin marjlara aynı ölçüde taşınmasını zorlaştırıyor.
3️⃣ Axios’un sektör değerlendirmesi’ne göre ABD’de dizelin galon fiyatının 6 doların üzerine çıkması, geçici ihracat kısıtlaması tartışmasını başlattı. Trump yönetimi henüz kesin karar almadı ancak rafineri şirketleri ihracat pazarının kapanması halinde depoların dolacağını, ham petrol işleme miktarının azaltılacağını ve bunun benzin ile jet yakıtı üretimini de düşüreceğini savunuyor. Kısa süreli bir yasak ABD’de dizel fiyatlarını geri çekebilir fakat Avrupa ve Akdeniz’de ürün açığını büyüterek uluslararası marjları daha da yükseltebilir.
Şirketler
1️⃣ ASELS, ROKETSAN ile hava savunma sistemi bileşenlerinin tedariki için 1,23 milyar euroluk sözleşme imzaladı. Tutar şirketin uzun vadeli sipariş görünürlüğünü güçlendiriyor. Finansal katkının zamanlaması teslimat, kabul ve ödeme takvimine bağlı olacağı için sözleşme büyüklüğü ile yakın dönem geliri birbirinden ayrılmalı.
2️⃣ THYAO, 2033–2037 dönemindeki teslimatlar için 100 adet kesin ve 50 adet opsiyonlu Boeing 737 MAX alımına karar verdi. Sipariş, filo yenileme ve büyüme planının uzun vadeli kısmını destekliyor. Yakıt verimliliği olumlu olsa da kararın nakit akışı, borçlanma ve kapasite üzerindeki etkisi teslimat yıllarındaki finansman koşullarına bağlı olacak.
3️⃣ MPARK, yedi hastaneyi bünyesinde bulunduran Samsun Medikal Grubu’ndaki kalan %20 payı 115 milyon dolara satın alarak dolaylı sahipliğini %100’e çıkardı. İşlem bedeli iştirak üzerindeki kontrol primiyle birlikte değerlendirilmeli. Tam sahiplik yönetim ve nakit akışı kontrolünü artırırken satın alma bedelinin geri dönüşü hastanelerin doluluk, fiyatlama ve FAVÖK performansına bağlı olacak.
4️⃣ PETKM, Master Plan kapsamındaki projeleri için nihai yatırım kararından önceki son mühendislik aşaması olan FEED sürecine geçti. Technip Energies, Univation Technologies ve Lummus Technology ile yürütülecek çalışmalar için 2027 sonuna kadar yaklaşık 70 milyon dolar harcama planlanıyor. Süreç henüz nihai yatırım kararı anlamına gelmiyor, ancak kapasite dönüşümü ve ürün karması açısından önemli bir hazırlık aşaması.
5️⃣ ORGE, Turkcell’in Hyperscale Veri Merkezi projesinin ilk aşama elektrik işlerine yönelik 4,95 milyon euro artı KDV tutarındaki teklifinin kabul edildiğini açıkladı. İşin 10 ayda tamamlanması planlanıyor. Sözleşme görüşmeleri henüz sonuçlanmadığı için teklif kabulü ile kesin sipariş ayrımını korumak gerekiyor.
6️⃣ YATAS, Vivense ile yürüttüğü bağlayıcı olmayan birleşme görüşmelerini sonlandırdı. Şirket mevcut operasyonlarında değişiklik olmadığını açıkladı. Aynı gün TKFEN’de üç bağımsız yönetim kurulu üyesinin istifası ve yeni adayların SPK’ya sunulması, haftanın şirketler tarafındaki bir diğer önemli yönetişim gelişmesi oldu.