
Piyasada hasar tespiti
Herkese iyi hafta sonları,
Borsa İstanbul, bazı fonlarda başlayan temerrütlerin tasfiye sürecine taşındığı haftayı %8,2 kayıpla tamamladı. Çarşamba günü %5,5’e ulaşan düşüş ve 262 milyar TL’lik işlem hacmi, satışın yalnız risk iştahındaki bozulmadan değil, likidite ihtiyacı ve zorunlu pozisyon azaltımından da beslendiğini gösterdi. TCMB ile BDDK’nın attığı adımlar piyasanın işleyişini rahatlattı. Ancak fon yatırımcılarının ne kadar ve ne zaman ödeme alacağı henüz belli değil. Haftanın sonunda yöntem ve azami takvim netleşirken belirsizlik fiyatlardan tasfiye planlarına taşındı.
TCMB politika faizini %37’de sabit tutarken haftalık repo ihalelerine dönüşle fonlama maliyetinde oluşan yaklaşık 300 baz puanlık düşüşü korudu. Küresel tarafta Fed’in 2023’ten bu yana ilk faiz artırımını yapması, ABD 10 yıllık tahvil faizinin yeniden %5’e çıkması ve Brent petrolün hafta içinde 109 doların üzerini görmesi finansal koşulları sıkı tuttu. Önümüzdeki hafta asıl soru, alınan likidite önlemlerinin satış baskısını ne ölçüde sınırlayacağı ve enerji şokunun enflasyon beklentilerine ne kadar yerleşeceği olacak.
Okuma süresi: 6 dakika 25 saniye
Makroekonomi · Jeopolitik · Yurtdışı
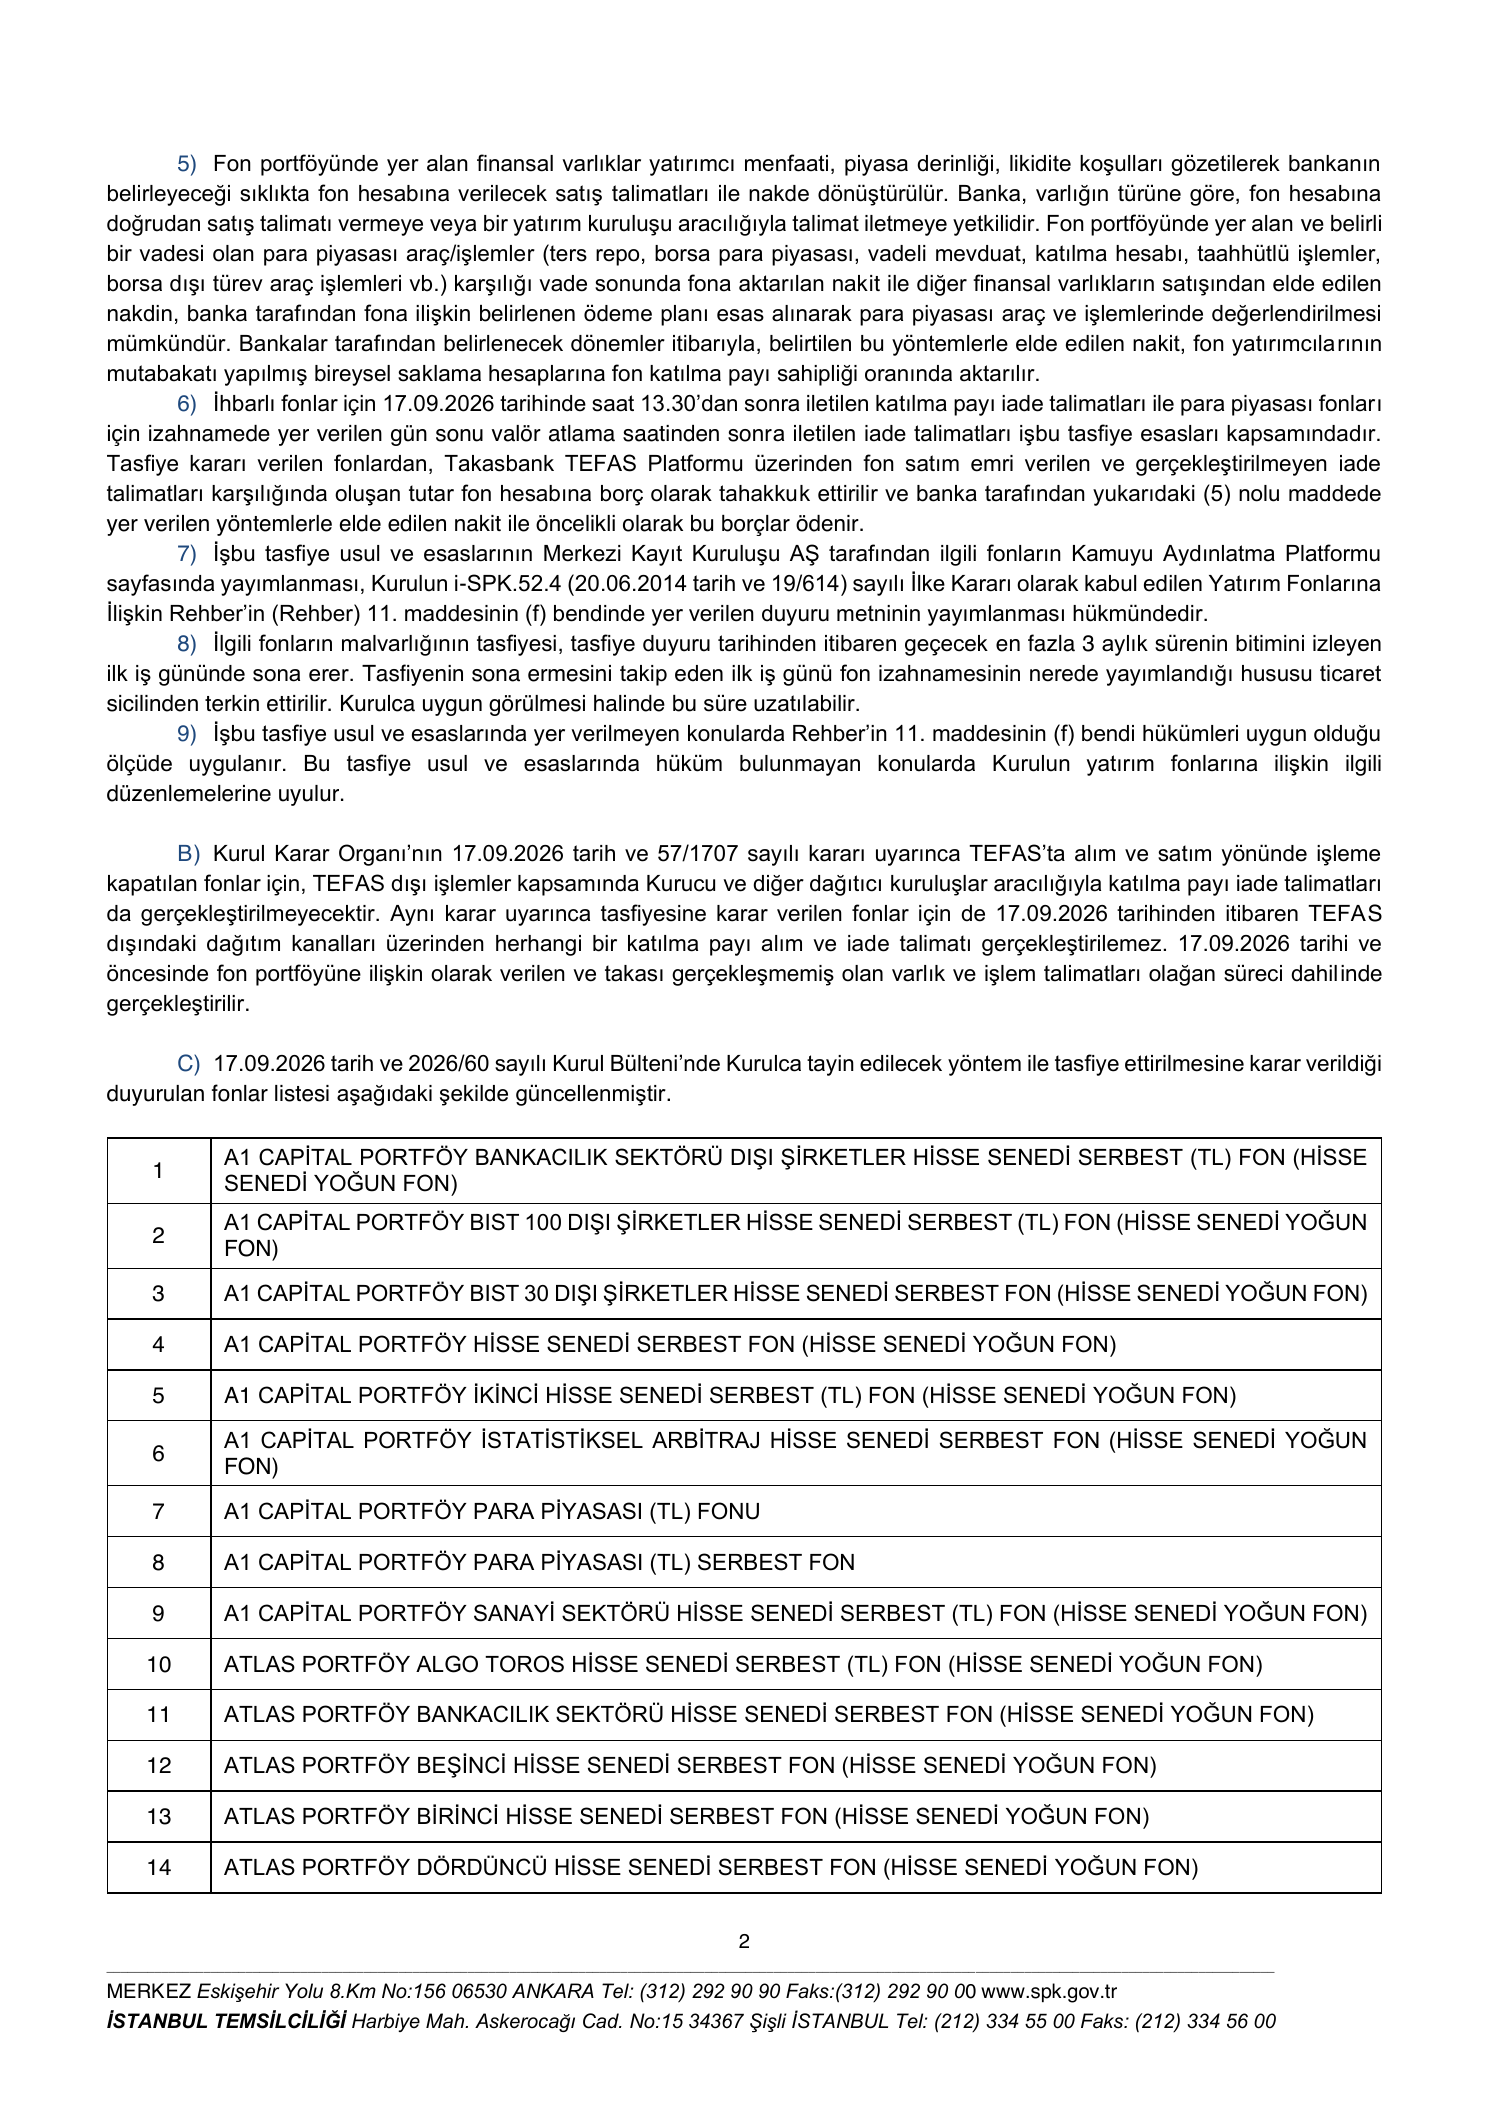
1️⃣ SPK’nın güncel listesinde yedi portföy yönetim şirketine ait 131 fon tasfiye kapsamında bulunuyor. Tera Portföy fonlarının hesap ve tasfiye işlemlerini İş Bankası, diğer altı şirkete ait fonların işlemlerini Ziraat Bankası yürütecek. Bu karar portföy yönetim şirketlerinin tasfiye edildiği veya görevlendirilen bankaların zararı üstlendiği anlamına gelmiyor. Bankalar önce MKK kayıtları, emirler ve paylar üzerindeki kısıtları eşleştirecek, ardından fonların varlık ve borçlarını mutabakata bağlayacak. Banka piyasa derinliğini gözeterek satışları zamana yayabilecek. Benzer şekilde yatırımcıya tek seferde ödeme yerine satışlardan nakit geldikçe kısmi ödeme yapılabilecek. Tasfiye KAP duyurusunu izleyen üç aylık sürenin sonunda tamamlanacak. Ancak SPK bu süreyi uzatabilecek. Takvim belli olsa da yatırımcının alacağı tutar son görülen fon fiyatına değil, gerçekleşen satış fiyatlarına ve öncelikli borçlara bağlı olacak.
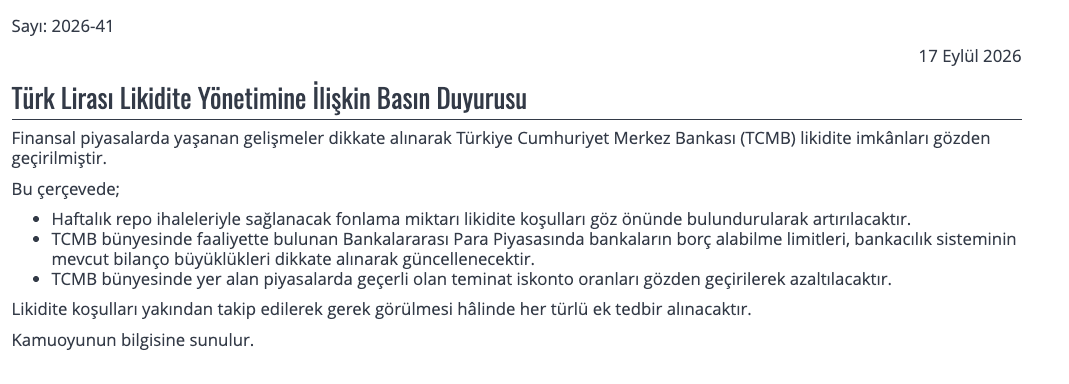
2️⃣ TCMB, çarşamba günkü satışların ardından piyasaya 300 milyar TL repo fonlaması sağladı, beş devlet tahvilinde toplam 7 milyar TL’lik doğrudan alım ihalesi açtı ve bankaların Merkez Bankası’ndan borçlanma limitlerini 10 katına çıkardı. BDDK da bankaların 16 Eylül sonrasında yaptıkları kendi pay geri alımlarının yıl sonuna kadar çekirdek sermayeden düşülmemesine karar verdi. Bu adımların amacı, teminat ve nakit ihtiyacının piyasa işleyişini bozmasını, tahvil satışlarının faizleri yukarı taşımasını ve fonlardaki sorunun bankacılık sistemine yayılmasını önlemekti. Nitekim perşembe günü BIST 100 %3’e yakın toparlanırken bankacılık endeksi %8,9 yükseldi.
3️⃣ Hazine ve Maliye Bakanı Mehmet Şimşek, Türkiye’deki 2 bin 38 yatırım fonundan 131’inin tasfiye kapsamına alındığını, bu fonların toplam fon birikimi içindeki payının yaklaşık %10-11 olduğunu söyledi. Sorunun genele yayılmış sistemik bir risk oluşturmadığını belirten Şimşek, tasfiye sürecinin borsayı baskılamayacak şekilde yönetileceğini ifade etti. Mevcut tedbirleri şu aşamada yeterli gördüklerini ve bir gün önce değerlendirilen ilave önlemlerin çoğuna gerek kalmadığını söyleyen Şimşek, yatırımcıların birikimlerinin süreç içerisinde korunacağını kaydetti. Şimşek ayrıca serbest fonlarda düşük riskli Hazine kâğıdı bulundurma şartı getirileceğini, SPK’nın işlemlerinin ardından konunun adli makamlara taşındığını ve yanlış yapanların sonuçlarına katlanacağını belirtti.
4️⃣ TCMB’nin yayımladığı ayrıntılı PPK özeti, iç talepteki zayıflamanın belirginleştiğini fakat enerji ve hizmet fiyatlarının faiz indirimi alanını sınırladığını gösterdi. İkinci çeyrekte özel tüketim çeyreklik bazda gerilerken temmuz-ağustos döneminde kart harcamaları yataya yakın seyretti, otomobil satışları düştü ve imalatçıların iç piyasa siparişleri zayıfladı. Bireysel kredilerin dört haftalık ortalama büyümesi de %2’ye geriledi. Buna karşılık ağustosta enerji fiyatları %5,46 arttı, mal enflasyonu %26 çevresindeyken hizmet enflasyonu %40 civarında kaldı.
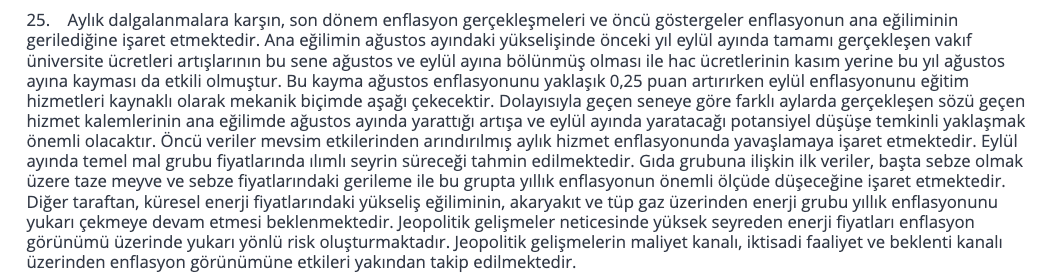
Üniversite ve hac ücretlerinin farklı aylara kayması ağustos enflasyonunu yaklaşık 0,25 puan yükselttiği için TCMB, eylülde eğitim kaynaklı mekanik bir düşüş bekliyor. Taze meyve ve sebze fiyatlarındaki gerileme de eylül enflasyonunu destekleyebilir. Ancak Brent petrolün ağustos ortalaması 91 dolardan eylülün ilk on gününde 103 dolara çıkması, doğal gaz ve taşıma maliyetlerindeki yükselişle birlikte bu rahatlamayı sınırlıyor. Yıl sonu enflasyon beklentisi %29,4’e, reel sektörün 12 ay sonrası beklentisi %32,8’e ve hanehalkının beklentisi %45,6’ya yükseldi.
4️⃣ Fed politika faizini 25 baz puan artırarak %3,75-%4,00 aralığına çıkardı. Bu, 2023’ten bu yana ilk artırım oldu. Kararın oy birliğiyle alınması ve yıl sonu faiz tahmininin medyanının %4,1’e yükselmesi, üyelerin enerji fiyatlarındaki artışı geçici bir manşet enflasyon hareketi olarak görmediğini gösteriyor. Büyüme tahmini %2,3’e yükselirken çekirdek PCE tahmini %3,4’e çıktı. Daha dikkat çekici olan, kısa vadeli faiz artışına rağmen ABD 10 yıllık tahvil getirisinin haftayı %5 civarında tamamlamasıydı. Bütçe açığı, yüksek tahvil arzı ve enerji şokunun beslediği vade primi hala risk olarak kalmaya devam ediyor.
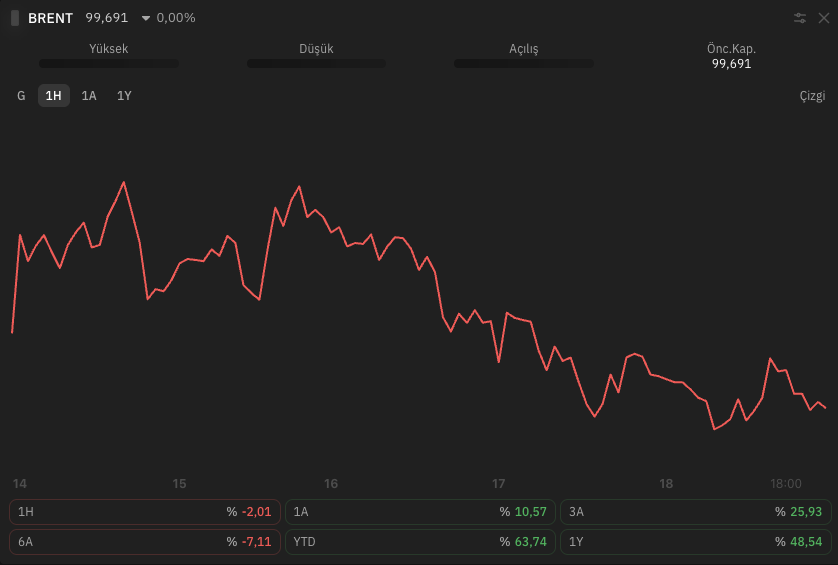
5️⃣ Brent petrol hafta içinde 109 doların üzerine çıktıktan sonra alternatif sevkiyat haberleriyle 100 doların hemen üzerine geriledi. Hürmüz Boğazı’ndaki geçişler savaş öncesinin çok altında kalırken Suudi Arabistan’ın Doğu-Batı boru hattındaki hasar, boğazı bypass edebilecek kapasiteyi de sınırladı. Hattın kısmi kapasiteyle yeniden çalışabileceği beklentisi fiyatı aşağı çekti, fakat fiziksel akış henüz normalleşmedi. LNG geçişlerinin savaş öncesinin onda birinin altında kalması enerji şokunu petrolden doğal gaza ve elektriğe taşıyor.
6️⃣ Japonya Merkez Bankası politika faizini 25 baz puan artırarak %1,25’e çıkardı. Faiz 1995’ten bu yana en yüksek seviyeye ulaşmasına rağmen yen, sonraki adımlara ilişkin güçlü bir yönlendirme gelmemesi nedeniyle değer kaybetti. Japonya’daki faiz artışı ilk bakışta yerel bir gelişme gibi görünse de küresel tahvil piyasası açısından önemli. Uzun yıllar düşük maliyetli yen fonlamasıyla kurulan işlemlerin getirisi azalırken Japon yatırımcıların ABD ve Avrupa tahvillerine olan talebi de daha seçici hale gelebilir. İngiltere Merkez Bankası ise enflasyonun %3,1’e yükseldiği ortamda faizi %3,75’te tuttu. Aynı hafta içinde Fed ve Japonya’nın artırıma gitmesi, İngiltere’nin beklemesi, enerji şokunun merkez bankalarını aynı yönde fakat farklı hızlarda zorladığını gösterdi.
7️⃣ Türkiye’de ağustos bütçesi 12,9 milyar TL fazla, faiz dışı denge 209,9 milyar TL fazla verdi. Buna rağmen ocak-ağustos açığı 1,31 trilyon TL’ye, son 12 aylık açık yaklaşık 2,2 trilyon TL’ye ulaştı. Haftalık verilerde TCMB’nin brüt rezervleri 11 Eylül haftasında 5,5 milyar dolar azalarak 178,7 milyar dolara gerilerken yabancı yatırımcılar 278 milyon dolarlık hisse ve 160 milyon dolarlık tahvil aldı. Bu veriler önceki haftayı anlattığı için son satışın yabancı davranışına etkisi gelecek perşembe görülecek. Önümüzdeki hafta içeride reel kesim güveni, kapasite kullanımı, tüketici güveni ve sektörel güven endeksleri izlenecek. Cuma günü açıklanacak ABD PCE verisi ise Fed’in ikinci bir artırım için ne kadar alanı bulunduğunu gösterecek.
Sektörler
1️⃣ TCMB’nin PPK özetinde otomobil satışlarının üçüncü çeyrekte gerilemeye devam ettiği, beyaz eşya satışlarının ise yalnız sınırlı arttığı belirtildi. İmalatçıların mevcut iç piyasa siparişleriyle gelecek üç aya ilişkin sipariş beklentilerindeki düşüş, finansmana duyarlı tüketimin yalnız otomotivle sınırlı kalmadığını gösteriyor. Kredi maliyetleri yüksek seyrederken otomotiv ve dayanıklı tüketim şirketleri için satış adedinden çok kampanya maliyeti, vadeli satışların finansmanı ve stok gün sayısı önem kazanıyor. İhracat ağırlığı yüksek şirketler iç talepteki zayıflığı kısmen dengeleyebilir, ancak Avrupa büyümesindeki yavaşlama bu kanalı da sınırlıyor.
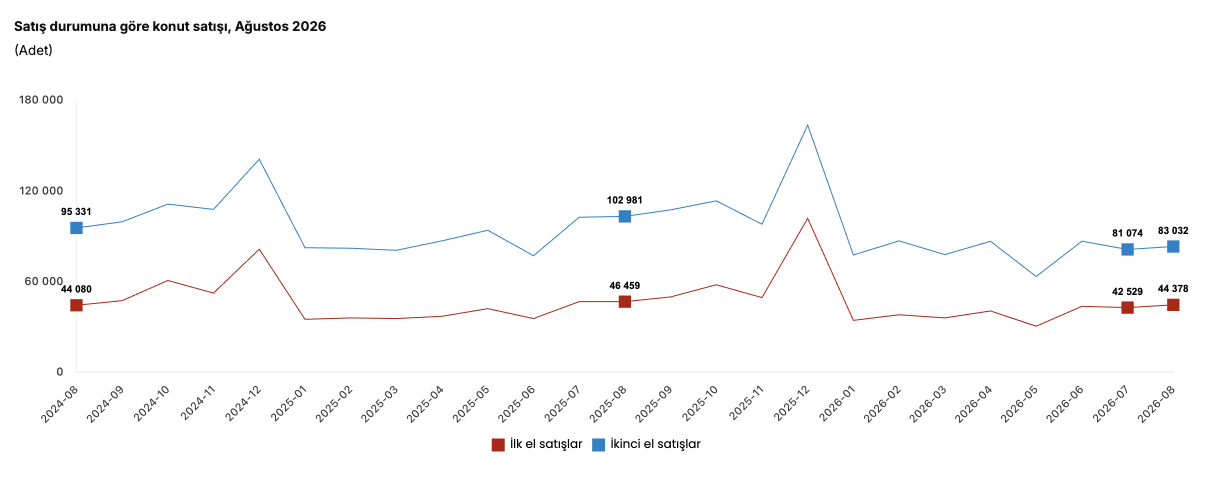
2️⃣ Ağustosta konut satışları yıllık %14,7 azalarak 127 bin 410’a gerilerken ipotekli satışlar %7,2 artarak 22 bin 131’e çıktı. İpotekli satışların payı %17,4’e yükselse de finansmana erişimdeki sınırlı iyileşme toplam talebi taşımaya yetmedi. Aynı dönemde inşaat üretiminin yıllık %4,7 daralması, zayıflığın yalnız ikinci el piyasayla sınırlı olmadığını gösteriyor. Faizlerin yüksek kaldığı, arsa ve yapım maliyetlerinin gerilemediği ortamda konut geliştiricileri için satış adedinden çok tahsilat hızı ve stok finansmanı belirleyici olacak.
3️⃣ TL mevduat faizi 24 Temmuz ile 4 Eylül arasında 255 baz puan düşerek %44,4’e, ticari kredi faizi 242 baz puan gerileyerek %49,3’e indi. Fonlama maliyetindeki düşüş mevduat ve ticari kredi fiyatlarına yansımaya başladı. İhtiyaç kredisi faizi %63’e gerilerken konut kredisi faizi 55 baz puan artarak %41,9’a çıktı. Bireysel kredilerin dört haftalık ortalama büyümesinin %2’ye gerilemesi de düşük faizin henüz güçlü bir hacim artışı yaratmadığını gösteriyor. Mevduatın krediden biraz daha hızlı yeniden fiyatlanması banka marjlarını bir miktar destekleyebilir. Ancak uzun vadeli tahvil faizleri ile aktif kalitesi üzerindeki riskler bu katkının banka bazında farklılaşmasına yol açacak.
Şirketler
1️⃣ VESTL, 2029 vadeli 500 milyon dolarlık Eurobond için talep ettiği feragat onayını aldı. Toplantıda tahvil sahiplerinin %77,7’si temsil edilirken kullanılan oyların %81,4’ü öneriyi destekledi. Onay, belirli finansal koşullar ve yükümlülükler bakımından şirkete zaman kazandırıyor, fakat borcun ortadan kalktığı veya refinansman ihtiyacının çözüldüğü anlamına gelmiyor. Bundan sonraki aşamada operasyonel nakit akışının borç servisini ne ölçüde karşıladığı, işletme sermayesi ihtiyacı ve olası varlık satışlarının şartları daha önemli hale gelecek.
2️⃣ MAVI’nin ilk yarı satışları reel olarak %1,1 gerileyerek 25,8 milyar TL, FAVÖK’ü %2 düşüşle 4,68 milyar TL oldu. Net kâr %40 azalarak 807 milyon TL’ye inerken ikinci çeyrekte brüt kâr marjı yıllık 2,4 puan iyileşti. İlk yarıda faaliyetlerden 4,26 milyar TL nakit üretilmesi, net kârdaki zayıflığa rağmen operasyonel dönüşümün daha güçlü kaldığını gösteriyor. Şirket satış beklentisini düşük tek haneli daralma ile yatay aralığına çekerken FAVÖK marjı ve net nakit hedefini korudu, ayrıca 1 milyar TL’lik geri alım programı açıkladı.
3️⃣ BIMAS’ın %100 bağlı ortaklığı Dost Katılım Bankası 10 milyar TL sermayeyle tescil edildi. Sermayenin %25’i kuruluş aşamasında ödendi, kalan kısmın faaliyet izni başvurusundan önce tamamlanması planlanıyor. Tescil bankanın faaliyete başladığı anlamına gelmiyor, BDDK’dan ayrıca faaliyet izni alınması gerekiyor. Banka devreye girdiğinde grubun ödeme, tedarikçi finansmanı ve müşteri verisi tarafında yeni bir ekosistem kurma imkânı bulunuyor. Buna karşılık sermaye ihtiyacı, regülasyon ve ölçek kazanma süresi kısa vadede perakende operasyonundan nakit çekebilir.
4️⃣ ORZAX, reçeteli ilaç üreticisi Lilyum İlaç’ın %51’ini satın almak için görüşmelere başladı. İşlemin ocak 2027’ye kadar tamamlanması hedefleniyor, bedel henüz açıklanmadı. Satın alma gerçekleşirse şirket vitamin ve takviye ürünlerinden reçeteli ilaçlara, doktor ve hastane kanalına doğru genişlemiş olacak. Şirket ayrıca bir yıl içinde azami 2,5 milyon payın geri alınması için 225 milyon TL bütçe ayırdı. Bu miktar sermayenin %0,74’üne, halka açık payların ise yaklaşık %4,76’sına karşılık geliyor. Program kapsamında cuma günü 72,00-73,65 TL aralığından 155 bin pay geri alındı.